Sigorta seçerken ekrandaki en düşük primi işaretleyip geçmek kolaydır, ama o teklifin neyi kapsamadığı çoğu zaman hasar anında ortaya çıkar. Bu rehber, sigorta acentesi neden tercih edilmeli sorusunu genel övgülerle değil, somut kullanım senaryolarıyla yanıtlıyor. Amacımız acenteyi her durumda otomatik en iyi seçenek ilan etmek değil; hangi ihtiyaçta acente desteğinin gerçekten fark yarattığını ve hangi sınırları baştan bilmeniz gerektiğini göstermek. Aşağıdaki başlıklar, farklı profillerdeki araç sahipleri, ev sahipleri ve işletmeler için ayrı ayrı okunabilecek şekilde düzenlendi.
Listeyi sıralarken tek ölçütümüz "avantaj" değil. Her maddeyi üç soruyla seçtik: acente desteği burada neyi değiştirir, kimin işine yarar ve nerede durur. Bu yüzden her başlıkta ayrıştığı nokta, kime uygun olduğu ve sınırı birlikte yer alıyor.
İçindekiler
İyi bir sigorta acentesinde ne aranmalı?
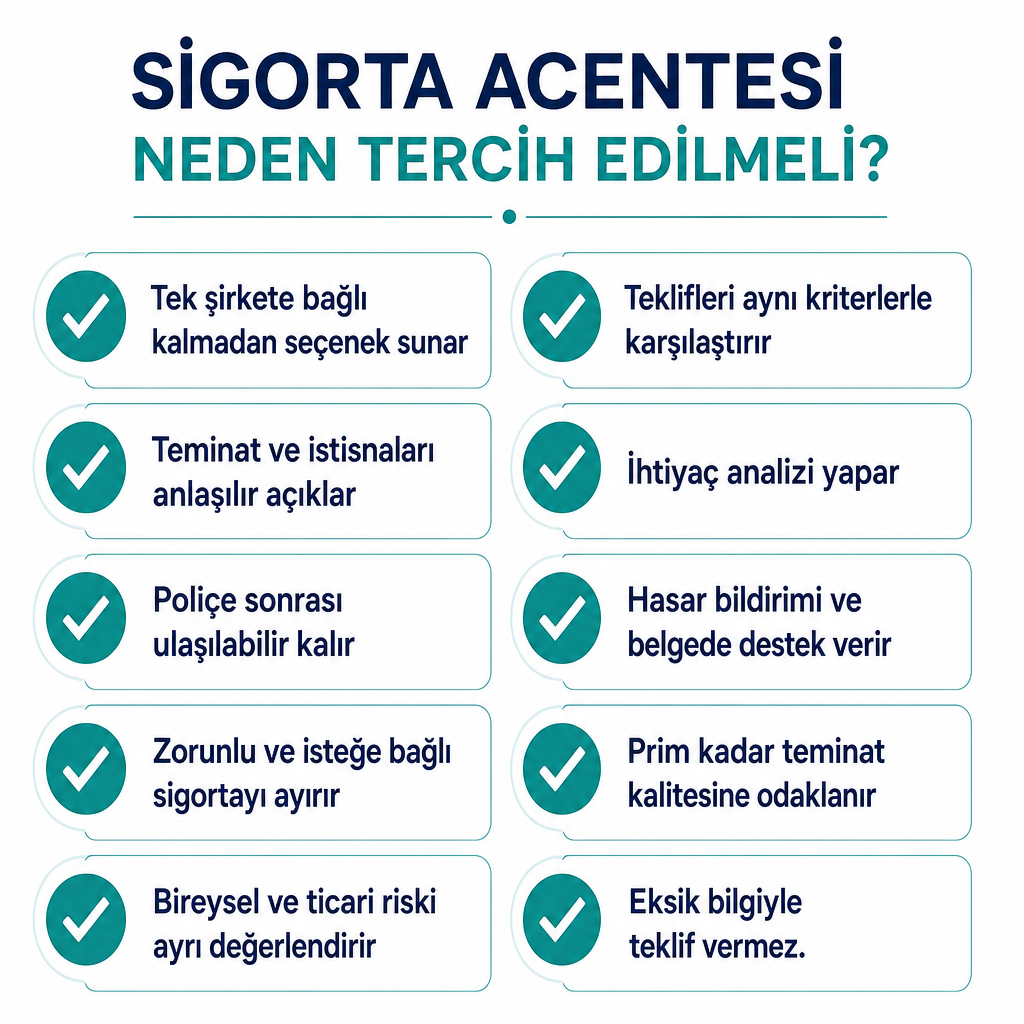
Listenin kriterleri olmadan "acente iyidir" demek havada kalır. Bir acenteyi değerlendirirken bakılması gereken ölçütler oldukça somuttur: tek şirkete bağlı kalmadan seçenek sunması, teklifleri aynı başlıklarla karşılaştırması, teminat ve istisnaları anlaşılır biçimde açıklaması, ihtiyaç analizi yapması, poliçe düzenlendikten sonra da ulaşılabilir olması ve hasar bildiriminde belge hazırlığına yardımcı olması.
Bunlara bir de ayrım netliğini ekliyoruz: zorunlu sigortalarla isteğe bağlı sigortaları ayırması, primle birlikte teminat kalitesine odaklanması, bireysel ve ticari riskleri ayrı değerlendirmesi ve eksik ya da güncel olmayan bilgiyle teklif üretmemesi. Bu ölçütler aşağıdaki yedi başlığın her birinde tekrar tekrar karşımıza çıkacak.
Biz Grup Akdeniz Sigorta olarak Antalya ve Konyaaltı'ndaki bireysel ve ticari müşteriler için farklı sigorta şirketlerinden gelen teklifleri prim, limit, muafiyet ve hizmet koşullarıyla birlikte değerlendiriyoruz. Teklif karşılaştırma yönteminin ayrıntılarını merak ediyorsanız Konyaaltı sigorta acentesi nasıl çalışır? yazımızda süreci adım adım anlatıyoruz.
Birden fazla şirketi aynı kriterle karşılaştırmak
Tek bir sigorta şirketinin satış kanalıyla ilerlediğinizde kararınız o şirketin ürünleriyle sınırlı kalır. Bağımsız seçeneklerle çalışan bir acente ise aynı risk için farklı şirketlerin tekliflerini yan yana koyabilir. Burada ayrıştığı nokta çeşitlilik değil, karşılaştırmanın yapıldığı eksen: iş yalnızca fiyat üzerinden değil, toplam prim, teminat limitleri, muafiyet tutarları, ek hizmetler, hasar ve servis koşulları, poliçe istisnaları ile yenileme ve hasarsızlık şartları birlikte okunduğunda anlamlı olur.
Kimler için uygun? Aynı ürün için birden fazla teklif almak isteyenler, trafik ve kasko poliçesini birlikte değerlendiren araç sahipleri, DASK ile konut sigortasını birbirine karıştırmak istemeyen ev sahipleri, farklı risk profiline sahip KOBİ'ler ve otel, mağaza, ofis ya da ticari araç filosu işletenler.
Sınırı nedir? Karşılaştırma yapılması, piyasadaki her şirketin mutlaka teklife dahil olduğu anlamına gelmez. Belirleyici olan acentenin çalıştığı şirketler ve ilgili branştaki ürün seçenekleridir. Bu yüzden teklif alırken "Kaç şirketten ve hangi teminat yapısıyla karşılaştırma yapıldı?" sorusunu sormak, listenin ilk maddesini işlevsel hâle getirir.
Teminat ile fiyat arasındaki dengeyi kurmak
Ucuz poliçe her zaman uygun poliçe değildir. Düşük prim çoğu zaman daha düşük limit, daha yüksek muafiyet, daha dar kapsam veya bazı hizmetlerin poliçeye hiç dahil edilmemesiyle bağlantılıdır. Kasko tekliflerinde yalnızca prime bakılırsa şu farklar gözden kaçar: çarpma ve çarpılma kapsamı, hırsızlık ve gasp teminatı, sel, dolu ve fırtına teminatı, cam kırılması şartları, ikame araç süresi, mini onarım hizmeti, muafiyet tutarı ve anlaşmalı servis ağı.
Kasko Sigortası sayfamızda da belirttiğimiz gibi kasko paketleri şirkete ve seçilen ürüne göre değişir; muafiyet, ikame araç ve mini onarım gibi hizmetlerin ayrıca kontrol edilmesi gerekir. Teklifleri karşılaştırırken bu kalemleri prim sütununun yanına koymak, aradaki fiyat farkının nereden geldiğini görünür kılar.
Kimler için uygun? Yeni veya yüksek değerli araç sahipleri, kredili araç kullananlar, açık otoparkta park eden ya da uzun yol ağırlıklı sürüş yapanlar, sel ve dolu gibi doğal afet risklerini ayrıca değerlendirmek isteyenler ve hasar anında servis ile ikame araç desteğine önem verenler.
Sınırı nedir? Acentenin karşılaştırma yapması hasarın kesin ödeneceği anlamına gelmez. Tazminat kararı poliçe şartlarına, hasarın oluş şekline, belgelerin doğruluğuna ve istisnalara göre verilir. Alkol veya uyuşturucu etkisinde kullanım, ruhsatta belirtilmeyen kullanım şekli, mekanik arıza ve bakımsızlık gibi durumlar kapsam dışında kalabilir.
Poliçe dilini ve istisnaları çözmek
Sigorta sözleşmeleri teminat, limit, muafiyet, özel şart ve istisnalardan oluşur. Bu kavramlardan biri yanlış anlaşıldığında satın alınan ürün, beklenen korumayı sağlamayabilir. Acenteyle çalışmanın bu başlıktaki değeri, metni sizin yerinize okumak değil, doğru soruları netleştirmektir.
Bir teklifi kapatmadan önce şu yedi sorunun yazılı yanıtını isteyin: Bu teminat hangi olaylarda çalışır? Hangi durumlar kapsam dışıdır? Hasar başına veya yıllık limit var mı? Muafiyet uygulanıyor mu? Poliçenin geçerli olması için özel bir şart bulunuyor mu? Hasar bildirimi kaç gün içinde ve hangi belgelerle yapılmalı? Ek teminat ayrıca mı satın alınmalı?
Kimler için uygun? İlk kez sigorta yaptıranlar, teknik poliçe metinlerini okumakta zorlananlar, sağlık, işyeri veya ticari sorumluluk poliçesi alanlar, DASK'ın ev eşyalarını da kapsadığını sananlar ve kasko ile trafik sigortasının farkını netleştirmek isteyenler.
Sınırı nedir? Acentenin açıklaması poliçe metninin yerine geçmez. Karar vermeden önce poliçe, genel şartlar ve özel şartlar okunmalıdır. Sözlü anlatım ile poliçede yazan hüküm arasında fark varsa yazılı poliçe esas alınır.
Zorunlu ve isteğe bağlı sigortaları ayırmak
Bazı sigortalar yasal zorunluluk taşır, bazıları kişinin veya işletmenin risk tercihine göre düzenlenir. Bu ayrım hem bütçe hem koruma düzeyi açısından kritiktir. Zorunlu trafik sigortası üçüncü kişilere verilen zararlar bakımından mali sorumluluk koruması sağlar; kasko ise isteğe bağlı olarak kendi aracınızdaki belirli zararları güvence altına alır. DASK belirli meskenler için zorunlu deprem sigortası sistemidir; konut sigortası ise DASK dışında kalan eşya, hırsızlık, yangın ve ek konut riskleri için ayrıca değerlendirilir.
DASK'ın resmi açıklamasına göre Zorunlu Deprem Sigortası; deprem ile deprem sonucu oluşan yangın, infilak, tsunami ve yer kaymasının doğrudan neden olduğu bina zararlarını poliçe limitleri dahilinde karşılar; azami teminat tutarı tarife dönemine göre belirlenir. Ayrıntılar için DASK tarife bilgileri ve Zorunlu Deprem Sigortası genel şartları incelenebilir.
Kimler için uygun? Ev satın alan veya kiraya verenler, trafik sigortası ile kaskoyu karıştıran araç sahipleri, banka veya tapu işlemi öncesinde sigorta gereksinimi bulunanlar ve zorunlu poliçesi sürerken ek koruma almak isteyenler.
Sınırı nedir? Zorunlu bir sigortanın yapılmış olması tüm risklerin güvence altında olduğu anlamına gelmez. DASK, konutun tüm eşyalarını veya her türlü kullanım kaybını otomatik karşılamaz. Bu nedenle zorunlu poliçenin yanında ihtiyaç varsa konut, eşya veya ek deprem teminatları da değerlendirilmelidir.
Antalya'daki kullanıma ve riske göre seçim
Sigorta ihtiyacı yalnızca yaşadığınız şehre değil, kullanım biçiminize bağlıdır. Antalya'da araç sahipleri için yoğun yaz trafiği, uzun süre açık alanda park etme, turizm hareketliliği ve dönemsel kuvvetli yağışlar teklif değerlendirilirken dikkate alınabilecek unsurlardır. Ancak bu, her Antalya sakininin aynı poliçeyi alması gerektiği anlamına gelmez.
Doğru teklif, doğru sorulardan çıkar: Araç her gün mü kullanılıyor? Açık otoparkta mı bekliyor? Şehir içi mi, uzun yol mu ağırlıklı? Konut denize ya da dere yatağına yakın mı? Ev boş mu, kiracı tarafından mı kullanılıyor? İşletmede stok, elektronik cihaz veya müşteri trafiği var mı? Bu sorular, aynı şehirde yaşayan iki kişinin neden farklı poliçelere ihtiyaç duyabileceğini açıklar.
Kimler için uygun? Antalya'da araç kullanan bireysel müşteriler, Konyaaltı ve çevresinde konut sahibi olanlar, yaz sezonunda yoğunlaşan otel ve işletmeler, turizm, restoran ve perakende sektöründeki KOBİ'ler ile ticari araç ya da filo sahipleri.
Sınırı nedir? "Antalya'da yaşıyorum" bilgisi tek başına yeterli değildir. Bina yaşı, yapı tarzı, araç değeri, işletme faaliyeti, stok miktarı ve geçmiş hasarlar gibi bilgiler alınmadan verilen hızlı teklif, gerçek ihtiyacı yansıtmayabilir.
Hasar sonrasında ulaşılabilir bir muhatap
Sigortanın değeri yalnızca poliçeyi satın alırken değil, hasar meydana geldiğinde ortaya çıkar. Hasar bildirimi, belge toplama, eksper süreci, servis yönlendirmesi ve dosya takibi, müşterinin tek başına yürütmekte zorlanabileceği aşamalardır. Bu başlıkta acentenin değeri, satış sonrası görünür olmasıdır.
Biz hasar bildirimi, belge hazırlığı ve dosya durumu hakkında süreç boyunca destek sunuyoruz. Bu yaklaşım, özellikle çok belge gerektiren karmaşık ticari hasarlarda pratik fark yaratır. Araç değer kaybı gibi ayrı bir başvuru gerektiren durumlarda süreci araç değer kaybı başvurusu nasıl yapılır yazımızda ayrıntılarıyla ele aldık.
Kimler için uygun? Hasar sürecini tek başına yönetmek istemeyenler, iş yoğunluğu nedeniyle dosya takibine zaman ayıramayan işletme sahipleri, iş durması riski bulunan ticari işletmeler ve araç hasarı sonrası servis ile evrak sürecinde yönlendirme bekleyenler.
Sınırı nedir? Acente hasar sürecinde yardımcı olabilir; ancak sigorta şirketinin eksperlik, değerlendirme ve ödeme kararını garanti edemez. Hasarın poliçe kapsamında olup olmadığı ve tazminat tutarı ilgili şirketin şartlarına ve dosya incelemesine göre belirlenir.
Bireysel ve ticari sigortaları birlikte planlamak
Bir işletmenin yalnızca binasını veya demirbaşlarını sigortalaması çoğu zaman yeterli olmaz. Faaliyet alanına göre stok, elektronik cihaz, iş durması, hırsızlık, üçüncü şahıs sorumluluğu, nakliyat, kefalet veya mühendislik riskleri de gündeme gelir. Bu başlığın ayrıştığı nokta, poliçeleri tek tek değil bir risk haritası olarak kurmaktır.
Örnekler bunu somutlaştırır: bir otel için bina, demirbaş, misafir sorumluluğu ve iş durması; bir restoran için yangın, elektronik cihaz, stok ve üçüncü şahıs sorumluluğu; bir KOBİ için işyeri, nakliyat, ticari araç ve çalışan riskleri; bir inşaat firması için mühendislik, teminat mektubu veya bina tamamlanma riskleri birlikte düşünülmelidir. Bireysel ürünlerin yanında işyeri sigortası ve otel sigortası gibi ticari branşları da aynı çatı altında değerlendiriyoruz.
Kimler için uygun? Yerel KOBİ'ler, oteller ve konaklama tesisleri, mağaza, restoran ve ofis işletmeleri, inşaat ve taahhüt firmaları ile mal taşıyan veya ticari araç kullanan işletmeler.
Sınırı nedir? Ticari poliçelerde işletmenin faaliyet tanımı, ciro, çalışan sayısı, bina özellikleri, stok değeri ve güvenlik önlemleri doğru bildirilmelidir. Faaliyet değişikliği veya yeni ekipman alımı sonrasında poliçenin zeyilnameyle güncellenmesi gerekebilir.
Hangi durumda hangi destek işe yarar?
Yukarıdaki yedi başlık farklı ihtiyaçlara dağılıyor. Aşağıdaki tablo, ihtiyacınızı hızlıca eşleştirip hangi sınırı kontrol etmeniz gerektiğini tek bakışta görmeniz için düzenlendi.
| İhtiyaç veya durum | Acente desteği ne sağlar? | Kontrol edilmesi gereken sınır |
|---|---|---|
| Birden fazla şirketten teklif almak | Prim ve teminat seçeneklerini karşılaştırır | Her şirket ve ürün piyasada yer almayabilir |
| Uygun kapsamı aramak | Limit, muafiyet ve istisnaları birlikte değerlendirir | Ucuz teklifin nedenini ayrıca sorun |
| Kasko seçmek | Değer, afet, servis ve ek hizmeti kıyaslar | Hasar ödemesi poliçe şartlarına bağlıdır |
| DASK ve konutu ayırmak | Zorunlu ve ek korumaları açıklar | DASK tüm konut ve eşya riskini kapsamaz |
| KOBİ veya otel sigortası | Faaliyete göre risk haritası çıkarır | Eksik faaliyet bilgisi teminat sorunu yaratır |
| Hasar dosyası açmak | Belge ve bildirim adımında yol gösterir | Ödeme kararını acente vermez |
| Poliçe yenilemek | Süre boşluğu ve değişikliği takip eder | Risklerdeki değişiklikler bildirilmelidir |
Teklif istemeden önce sorabileceğiniz sekiz soru da listeyi pratiğe döker: Kaç şirketten teklif sunuyorsunuz? Teklifleri yalnızca prim üzerinden mi, teminat ve limitlerle birlikte mi karşılaştırıyorsunuz? Muafiyet ve istisnaları yazılı gösterebilir misiniz? Hasar anında hangi konularda destek veriyorsunuz? Poliçeyi hangi sigorta şirketi düzenliyor? Bu teminatın limiti ve kullanım şartı nedir? Poliçede olmayan ama eklenebilecek teminatlar var mı? Yenileme ve değişiklik sonrası kiminle iletişim kuracağım?
Antalya'da trafik, kasko, DASK, konut, sağlık veya ticari sigorta ihtiyacınız varsa teklif isterken kullanım şeklinizi, mevcut poliçenizi, geçmiş hasarlarınızı ve öncelikli risklerinizi açıkça paylaşın. Böylece yalnızca fiyatı değil, ihtiyacınıza uygun koruma düzeyini de karşılaştırabiliriz.
Sıkça Sorulan Sorular
Sigorta acentesi ile sigorta şirketi arasındaki fark nedir?
Sigorta şirketi kendi ürünlerini ve poliçe şartlarını sunar. Sigorta acentesi ise yetkisi ve çalışma ağı çerçevesinde farklı şirketlerin ürünlerine erişerek aracılık ve danışmanlık desteği sağlayabilir. Acentenin hangi şirketlerle çalıştığı ve hangi branşlarda teklif verebildiği önceden sorulmalıdır.
Sigorta acentesinden poliçe almak daha pahalı mı?
Her zaman değil. Prim, seçilen sigorta şirketi ve poliçe kapsamına göre belirlenir. Acente üzerinden teklif almak otomatik olarak ek bir müşteri ücreti anlamına gelmez; ancak primin hangi şirkete ve hangi poliçeye ödendiği teklif aşamasında netleştirilmelidir.
En ucuz sigorta teklifi tercih edilmeli mi?
Tek başına fiyat yeterli değildir. Daha düşük prim; düşük limit, yüksek muafiyet veya daha dar teminat anlamına gelebilir. En ucuz teklif yerine riskinizi karşılayan ve şartları anlaşılır olan teklif değerlendirilmelidir.
Acenteden teklif alırken hangi bilgiler gerekir?
Ürüne göre değişmekle birlikte araç ruhsatı, konut bilgileri, adres, bina yaşı, metrekare, işletme faaliyet alanı, stok değeri, çalışan sayısı ve mevcut poliçe bilgileri istenebilir. Eksik veya yanlış bilgi, teklifin ve olası hasar değerlendirmesinin doğruluğunu etkiler.
DASK yaptırmak konut sigortası için yeterli midir?
Hayır. DASK, deprem ve deprem kaynaklı belirli bina zararlarını poliçe limitleri dahilinde karşılayan zorunlu bir sigortadır. Eşyalar, hırsızlık, yangın, su hasarı veya sorumluluk gibi ek riskler için ayrıca konut sigortası değerlendirilmelidir.