Seyahat sağlık sigortası ücreti herkes için aynı değildir; aynı güzergâhta bile iki yolcunun ödeyeceği prim farklı çıkabilir. Çünkü prim; seyahatin süresine, gidilecek ülkelere, sigortalının yaşına, seçilen teminat limitine ve poliçeye eklenen bagaj, seyahat iptali gibi güvencelere göre şekillenir. Bu yüzden doğru soru "en ucuzu hangisi" değil, "seyahatimin gerektirdiği kapsamı sağlayan poliçenin toplam ücreti ve içeriği nedir" olmalıdır. Biz Grup Akdeniz Sigorta olarak Antalya ve Konyaaltı'ndan yurt içi, yurt dışı ve vize başvurusu için seyahat sigortası tekliflerini farklı sigorta şirketleri üzerinden karşılaştırır, aynı kapsamı yan yana koyarak değerlendiririz. Bu rehber, primin hangi bileşenlerden oluştuğunu ve teklifleri doğru okumanın yollarını açıklıyor.
İçindekiler
Primi oluşturan bileşenler
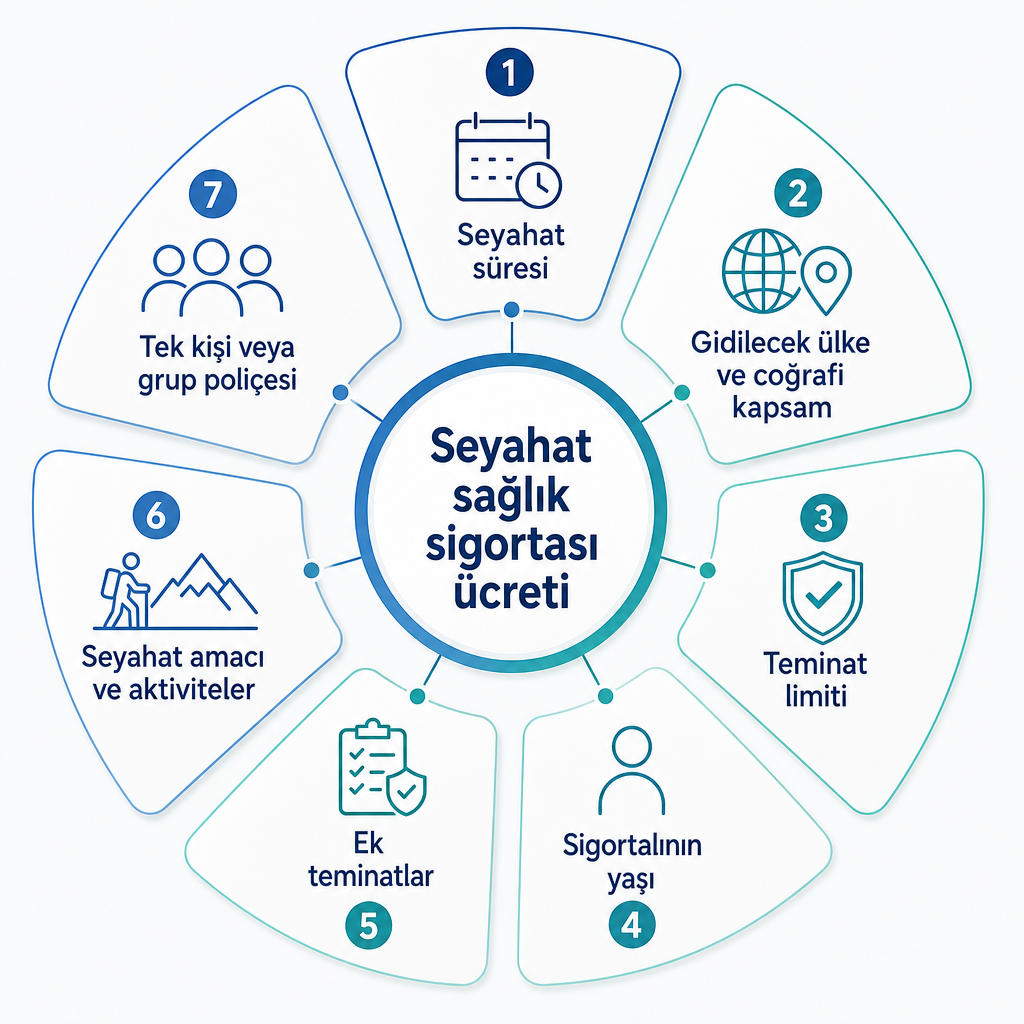
Sigorta şirketi, seyahatin özelliklerini ve sigortalının risk profilini değerlendirerek bir prim oluşturur. En yalın anlatımla seyahat sağlık sigortası ücreti, temel risk primi ile seçilen teminatların ve kişiye ait bilgilerin bir araya gelmesinden çıkar. Bu bir fiyat formülü değil, kesin tutarın teklif hazırlanırken netleşeceğini gösteren bir çerçevedir.
Seyahatin süresi. Seyahat uzadıkça hastalık, kaza veya acil sağlık hizmeti gereksinimi olasılığı da artar; birkaç günlük tatil ile aylar süren bir programın primi aynı olmaz. Poliçede başlangıç ve bitiş tarihi, tek ya da çoklu giriş durumu ve seyahatin yurt içi mi yurt dışı mı olduğu dikkate alınır. Türkiye Sigorta Birliği genel şartlarına göre yurt dışı seyahatlerde sigorta süresi, çıkışın pasaportla tespit edilmesiyle başlar ve Türkiye'ye girişin pasaportla tespit edilmesiyle sona erer; yurt içinde ise tarihler poliçede belirtilir.
Gidilecek ülke ve coğrafi kapsam. Türkiye içi seyahat, Avrupa, tüm Schengen bölgesi veya dünya genelini kapsayan seçenekler aynı risk yapısına sahip değildir. Teklifte yalnızca ülke adı değil güzergâhın tamamı kontrol edilmelidir. Avrupa seyahatinde Schengen dışı bir ülkeye geçilecekse, poliçenin o ülkeyi kapsayıp kapsamadığı ayrıca incelenir.
Teminat limiti. Acil tıbbi tedavi, hastaneye yatış, tıbbi nakil veya ülkeye geri gönderilme giderleri için belirlenen limit yükseldikçe prim de değişir. Schengen kısa süreli vize başvurularında seyahat sağlık sigortasının en az 30.000 avro teminat sağlaması, tüm Schengen bölgesinde geçerli olması, seyahatin veya transit geçişin tamamını kapsaması ve acil tedavi, hastaneye yatış ile tıbbi nedenle geri gönderilme masraflarını güvence altına alması gerekir. Bu şartlar Avrupa Birliği Vize Kodu'nun 15. maddesinde düzenlenmiştir. Dolayısıyla vize poliçesinde fiyat kadar, teminat tutarının ve coğrafi geçerliliğin konsolosluk şartlarıyla uyumu önemlidir.
Sigortalının yaşı. Yaş, primi etkileyen temel kişisel bilgilerden biridir. Bazı ürünlerde belirli yaş grupları için farklı prim uygulanabilir veya ek şartlar bulunabilir. Özellikle ileri yaşta yaş sınırı, mevcut hastalıkların kapsamı, acil tedavi limitleri, tıbbi nakil şartları ve kabul edilen seyahat süresi teklif öncesinde kontrol edilmelidir. Yaş bilgisinin eksik veya yanlış verilmesi, hasar sırasında teminat değerlendirmesini olumsuz etkileyebilir.
Ek teminatlar. Seyahat sağlık sigortası yalnızca acil tedaviden ibaret değildir. Ürüne göre tıbbi nakil, bagaj kaybı veya gecikmesi, seyahat iptali, uçuş gecikmesi, asistans hizmetleri ve bazı aktivitelere ilişkin ek güvenceler sunulabilir. Seyahat sigortası ürün sayfamızda acil tıbbi tedavi, tıbbi nakil, bagaj kaybı ve gecikmesi, seyahat iptali ile uçuş gecikmesi başlıkları yer alır; bu teminatların limit ve şartları seçilen sigorta şirketine ve pakete göre değişir. Ek teminatların tamamını otomatik almak yerine seyahatin niteliğine göre seçim yapmak gerekir: iadesiz uçak bileti alan biri için seyahat iptali öne çıkarken, kısa bir şehir gezisinde bagaj ve acil sağlık teminatı öncelikli olabilir.
Seyahatin amacı ve aktiviteler. Tatil, iş, eğitim, uzun süreli ziyaret veya macera turizmi farklı riskler doğurur. Kayak, dalış, paraşüt veya dağcılık gibi faaliyetler standart poliçenin dışında kalabilir; bu durumda ek teminat gerekip gerekmediği poliçe özel şartlarından kontrol edilmelidir. Ek teminat alınmadan yapılan tehlikeli sporlar, sık karşılaşılan kapsam dışı durumlardan biridir.
Tek kişi veya grup poliçesi. Aynı programda birden fazla kişi için grup poliçesi düzenlenebilir ve toplam maliyet kişi sayısına, yaşlara, süreye ve seçilen teminatlara göre hesaplanır. Aile veya grup poliçesinde her sigortalının adı ve pasaport bilgisi, doğum tarihi, seyahat tarihleri, gidilecek ülkeler ve vize başvurusunun niteliği doğru verilmelidir. Bir kişinin bilgisindeki hata yalnızca onun teminatını değil, vize evraklarının yeniden düzenlenmesini de gerektirebilir.
Ucuz poliçe ile uygun poliçe aynı şey değildir
Teklifleri yalnızca prim tutarına göre karşılaştırmak yanıltıcı olabilir. Daha düşük fiyatlı bir poliçede teminat limiti düşük, coğrafi kapsam dar olabilir; bagaj veya iptal teminatı bulunmayabilir, muafiyet uygulanabilir, bazı tedavi ve aktiviteler kapsam dışında kalabilir ya da asistans hizmetlerinin kullanım şartları farklılaşabilir. Örneğin Schengen için 30.000 avro asgari teminat şartı sağlanmıyorsa, düşük fiyatlı poliçe başvuru açısından yetersiz kalabilir. Benzer şekilde poliçe yalnızca belirli ülkelerde geçerliyse, çok ülkeli bir planda koruma boşluğu oluşur.
Doğru karşılaştırma aynı başlıklar üzerinden yapılmalıdır:
| Karşılaştırma ölçütü | Kontrol edilmesi gereken |
|---|---|
| Prim | Toplam ücret ve varsa vergi veya masraflar |
| Teminat limiti | Acil tedavi, hastane ve tıbbi nakil limitleri |
| Coğrafi kapsam | Gidilecek tüm ülkeler ve transit noktalar |
| Tarihler | Seyahatin tamamını kapsayan başlangıç ve bitiş |
| İstisnalar | Mevcut hastalık, spor, alkol ve benzeri durumlar |
| Ek teminatlar | Bagaj, iptal ve uçuş gecikmesi |
| Vize uygunluğu | Konsoloslukça aranan asgari şartlar |
Bu tablo, iki teklif arasındaki fiyat farkının çoğu zaman kapsam farkından kaynaklandığını görmeyi sağlar. Benzer kapsamla hizalanmadan yapılan bir fiyat kıyaslaması, gerçek maliyeti değil yalnızca etikete yazılı rakamı gösterir.
Mevcut hastalıklar primi ve teminatı nasıl etkiler
Seyahat sağlık sigortası, genel olarak poliçe döneminde meydana gelen beklenmedik hastalık veya kaza risklerini güvence altına alır. Poliçe öncesinde bilinen bir hastalıkla bağlantılı tedaviler bazı poliçelerde kapsam dışında bırakılabilir. Bu nedenle düzenli tedavi gerektiren hastalıklar, kronik rahatsızlıklar, yakın zamanda geçirilmiş operasyonlar, sürekli kullanılan ilaçlar ve hamilelik gibi özel sağlık durumları teklif alınırken doğru bildirilmelidir.
Eksik veya yanlış beyan, hasar anında ödeme yapılmaması ya da teminatın sınırlı değerlendirilmesi riskini doğurur. Türkiye Sigorta Birliği genel şartlarında da poliçenin, seyahat sırasında ve geçerlilik dönemi içinde meydana gelen, önceden mevcut bir duruma bağlı olmayan hastalık veya kaza hallerine ilişkin teminat yapısına yer verilir. Yani doğru beyan, hem priminizin gerçek risk profilinize göre hesaplanmasını hem de hasar anında sürprizle karşılaşmamanızı sağlar. Kronik bir durumu olan yolcular için özel sağlık sigortasının kapsamını ayrıca değerlendirmek, yurt içi sağlık ihtiyaçları açısından tamamlayıcı olabilir.
Poliçe tarihleri neden seyahatle birebir uyuşmalı
Poliçenin başlangıç tarihinin seyahatten sonraya kalması veya bitiş tarihinin dönüşten önce sona ermesi, en kritik anda koruma boşluğu yaratır. Vize başvurularında konsolosluğun veya aracı kurumun kabul ettiği poliçe başlangıcı, ülkeden çıkış tarihi, transit geçiş tarihleri, planlanan dönüş ve gerekliyse ek gün süresi ayrı ayrı kontrol edilmelidir.
Çok girişli vize başvurularında poliçenin hangi seyahati kapsaması gerektiği de netleştirilmelidir. Avrupa Birliği düzenlemesine göre çok girişli vize başvurularında ilk planlanan seyahat dönemini kapsayan geçerli seyahat sağlık sigortası kanıtı istenir. Tarihlerdeki küçük bir kayma hem vize reddine hem de dönüş günü teminatsız kalmaya yol açabileceği için, poliçe tarihleri uçuş planıyla tam örtüşmelidir.
Antalya'dan teklif alırken gereken bilgiler
Antalya'dan yurt dışına çıkacak bir yolcu için teklif hazırlarken genellikle şu bilgileri isteriz: ad ve soyad, doğum tarihi, pasaport bilgileri, seyahat başlangıç ve dönüş tarihleri, gidilecek ülkeler, seyahat amacı, vize türü veya başvuru durumu, istenen teminatlar ve varsa özel sağlık durumu ya da planlanan aktiviteler.
Antalya Havalimanı çıkışlı seyahatlerde poliçe başlangıç tarihinin uçuş planıyla uyumlu olması özellikle önemlidir. Konyaaltı ofisimiz, vize randevu tarihine veya seyahat programına uygun poliçe başlangıcıyla teklif hazırlar ve farklı sigorta şirketlerinin seçeneklerini aynı kapsam üzerinden karşılaştırırız. Teklif için +90 (549) 743 19 66 numarasından veya seyahat sigortası sayfamızdaki iletişim kanallarından bize ulaşabilirsiniz. Bilgileri eksiksiz paylaştığınızda, hem priminiz gerçek risk profilinize göre çıkar hem de vize evrakının yeniden düzenlenmesi gibi zaman kaybettiren düzeltmelerden kaçınırız.
Ücreti düşürmenin güvenli yolu
Ücreti düşürmenin güvenli yolu, gerekli olmayan teminatları ayıklamak ve poliçeleri aynı kapsam üzerinden karşılaştırmaktır. Gereksiz yüksek teminat limitlerinden kaçınmak, seyahat süresini doğru ve eksiksiz bildirerek fazla gün satın almamak, ihtiyaç olmayan ek teminatları seçmemek, aynı seyahat için grup seçeneğini incelemek ve birden fazla sigorta şirketinin tekliflerini karşılaştırmak primi mantıklı bir seviyeye çeker.
Ancak vize şartlarını sağlayan teminat limitinden veya seyahatin tamamını kapsayan tarihlerden tasarruf edilmemelidir. Daha ucuz görünen teklif, vize başvurusunda kabul edilmiyorsa veya acil tedavi sırasında yetersiz kalıyorsa gerçek anlamda ekonomik değildir. En doğru poliçe; vize şartlarını karşılayan, seyahatin tümünü kapsayan, gidilecek ülkelerde geçerli, sağlık ve nakil limitleri yeterli, istisnaları açıkça anlaşılmış ve benzer kapsamlı tekliflerle kıyaslanmış poliçedir. Seyahat planınızın ayrıntılarını bizimle paylaştığınızda, bu ölçütleri karşılayan seçenekleri sizin için karşılaştırıp uygun teklifi birlikte netleştiririz.
Sıkça Sorulan Sorular
Seyahat sağlık sigortası ücreti sabit midir?
Hayır. Süre, yaş, ülke, teminat limiti ve ek güvencelere göre değişir. Kesin prim, kişisel bilgiler ve seyahat planı üzerinden alınan teklifte görülür.
Schengen vizesi için en az ne kadar teminat gerekir?
Schengen kısa süreli vize başvurularında genel kural olarak en az 30.000 avro teminat, tüm Schengen bölgesinde geçerlilik ve seyahatin tamamını kapsayan bir poliçe gerekir.
Yurt içi seyahat için de seyahat sağlık sigortası yapılabilir mi?
Evet. Yurt içi seyahatler için de kaza ve bazı sağlık teminatlarını içeren ürünler bulunabilir. Teminat kapsamı ve geçerlilik koşulları poliçeye göre değişir.
65 yaş üzerindekiler için prim farklı olur mu?
Birçok üründe yaş gruplarına göre prim veya kabul şartları değişebilir. Yaş sınırı ve mevcut hastalık koşulları teklif öncesinde kontrol edilmelidir.
Poliçeyi yurt dışına çıktıktan sonra satın alabilir miyim?
Bazı ürünlerde Türkiye'den çıkıştan sonra düzenleme sınırlı olabilir. Poliçenin seyahatten önce hazırlanması ve başlangıç tarihinin doğru belirlenmesi daha güvenlidir.