İşyeri sigortası, iş yerinizdeki binayı, dekorasyonu, demirbaşları, stokları ve elektronik cihazları; yangın, hırsızlık, sel ve deprem gibi tehlikelere karşı; buna ek olarak üçüncü kişilere ve çalışanlara karşı doğabilecek sorumluluk risklerini ve iş durması sonucu oluşan kâr kaybını tek bir paket poliçede güvence altına alan sigortadır. Kısacası işletmenizin fiziksel varlıklarını, kazanç akışını ve hukuki sorumluluğunu aynı çatı altında korur.
Antalya'da bir kafe, atölye, ofis, mağaza ya da otel işletiyorsanız, "işyeri sigortası neleri kapsar" sorusunun yanıtı doğrudan işinizin devamlılığıyla ilgilidir. Biz Grup Akdeniz Sigorta olarak Konyaaltı'ndan hizmet veren bir acente olarak, tek bir şirketin ürününü değil, farklı sigorta şirketlerinin işyeri paketlerini karşılaştırarak işletmenizin gerçek risk profiline en uygun korumayı bulmaya çalışıyoruz. Bu rehberde kapsamın mantığını, teminat ailelerini ve hangi işletmede hangi güvencenin öne çıktığını açık bir dille anlatıyoruz.
İçindekiler
- İşyeri sigortası nedir ve nasıl çalışır
- Teminat aileleri: kapsamı neler oluşturur
- Hangi işletmede hangi teminat öne çıkar
- Kapsamı değerlendirirken nelere bakmalı
- Yaygın yanlış bilinenler ve sonraki adımınız
- Sık Sorulan Sorular
İşyeri sigortası nedir ve nasıl çalışır
İşyeri sigortası, temelde bir paket sigortadır. Bunun anlamı şudur: normalde birbirinden ayrı poliçelerle güvence altına alınabilecek çok sayıda riziko; yangın, hırsızlık, su baskını, doğal afet, sorumluluk ve iş durması gibi kalemler tek bir sözleşmede bir araya getirilir. Böylece işletme sahibi, her risk için ayrı poliçe takip etmek yerine tek bir çatı poliçe üzerinden korunur.
Mekanizma iki temel kavram üzerinde döner: teminat limiti ve muafiyet. Her teminat için poliçede bir azami ödeme sınırı, yani limit tanımlanır. Bir hasar gerçekleştiğinde sigorta şirketi, poliçe şartları ve bu limitler doğrultusunda maddi kaybınızı tazmin eder. Muafiyet ise hasarın belirli bir bölümünün sigortalıda kaldığı, ödemenin başladığı eşiği ifade eder. Kapsamın gerçek gücü, teminat başlıklarının varlığından çok bu limitlerin işletmenizin varlık değerine yeterli olup olmamasında saklıdır.
Maddi varlık teminatlarında mantık zarar tazminidir: yangın binanızı zarara uğrattığında ya da hırsızlık stoklarınızı eksilttiğinde, poliçe bu maddi kaybı karşılar. Sorumluluk teminatlarında ise mantık farklıdır. Burada sigorta, sizin bir başkasına ödemekle yükümlü hale geldiğiniz tazminatı üstlenir. Örneğin işletmenizde bir müşteri kayıp düşerse ya da bir çalışanınız iş kazası geçirirse, doğan tazminat yükünü poliçe limitleri dahilinde sigorta karşılar. İş durması teminatı ise henüz üçüncü bir boyut ekler: hasar sonrası kapalı kaldığınız süredeki gelir kaybını telafi eder.
Bu üç mantığın aynı poliçede toplanması, işyeri sigortasını konut ya da bireysel poliçelerden ayıran temel özelliktir. Bir işletme yalnızca duvarlardan ibaret değildir; içindeki emtia, çalışanlar, müşteri trafiği ve kesintisiz işleyen gelir akışı bir bütündür. Paket poliçe bu bütünü bir arada güvenceye almayı hedefler.
Teminat aileleri: kapsamı neler oluşturur
İşyeri sigortasının kapsamını üç ana teminat ailesinde toplamak, tabloyu anlaşılır kılar. Poliçeden poliçeye teminat adları ve içerikleri değişebildiği için burada verilenler örnek niteliğindedir; kendi poliçenizde her başlığın adını ve içeriğini mutlaka kontrol etmenizi öneririz.
Maddi varlık teminatları. Bu grup, işletmenizin fiziksel değerlerini korur. Kapsama tipik olarak şunlar girer: yangın, yıldırım ve infilak sonucu oluşan zararlar; deprem ve yer kayması; sel ve su baskını, fırtına, dolu, kar ağırlığı gibi doğal afetler; boru patlaması veya izolasyon yetersizliğinden kaynaklanan dahili su hasarları; duman ve taşıt çarpması; cam kırılması; hırsızlık ve hırsızlığa teşebbüs; hasar sonrası enkaz kaldırma masrafları. Korunan varlıklar hem taşınmazları, yani bina ile dekorasyon ve tesisatı, hem de taşınırları, yani demirbaşları, mağaza ve ofis ekipmanlarını, makineleri ve stok/emtiayı kapsar. Elektronik cihaz teminatı ile bilgisayar, sunucu, POS cihazı ve güvenlik sistemleri de bu ailenin içinde değerlendirilir; üretim yapan işletmelerde makine kırılması ve buna bağlı ürün bozulması ayrı bir başlık olarak eklenebilir.
Sorumluluk teminatları. Bu grup, işletmenizin başkalarına verebileceği zararlardan doğan tazminat yükünü üstlenir. Üçüncü şahıs mali mesuliyet, işletme faaliyetleri nedeniyle üçüncü kişilerin ölümü, bedeni zarar görmesi veya mallarının zarara uğraması halinde doğan tazminatları karşılamaya yöneliktir. İşveren mali mesuliyet, çalışanların iş kazası nedeniyle zarar görmesi durumunda işverene yüklenen sorumluluğa karşı devreye girer. Yangın mali mesuliyet ise çıkan bir yangının komşu, malik veya kiracıya verdiği zarar sonucu doğan sorumlulukları kapsar. Bu teminatlar, tek bir olayın işletmenin varlık değerini aşan tazminatlar doğurabildiği durumlarda kritik bir tampon oluşturur.
İş durması ve finansal teminatlar. Bu aile, hasarın dolaylı finansal sonuçlarını hedefler. İş durması, kâr kaybı ve kira kaybı teminatları; sigortalı bir rizikonun gerçekleşmesi sonucu işlerin durması ya da kira gelirinin kesilmesiyle ortaya çıkan finansal kaybı karşılar. Alternatif işyeri masrafları ve geçici adres nakli gibi kalemler, işletmenin faaliyetine devam edebilmesi için zorunlu harcamaları kapsar. Bunlara ek olarak taşınan para sigortası, çalışanların yolda taşıdığı nakitlerin hırsızlık riskini; kasa hırsızlık teminatı, işyerindeki kasada bulunan para ve kıymetli eşyaların çalınmasını; emniyeti suistimal teminatı ise finans veya muhasebe görevi olan çalışanların zimmete para geçirmesi sonucu işletmenin uğradığı kaybı güvence altına alır.
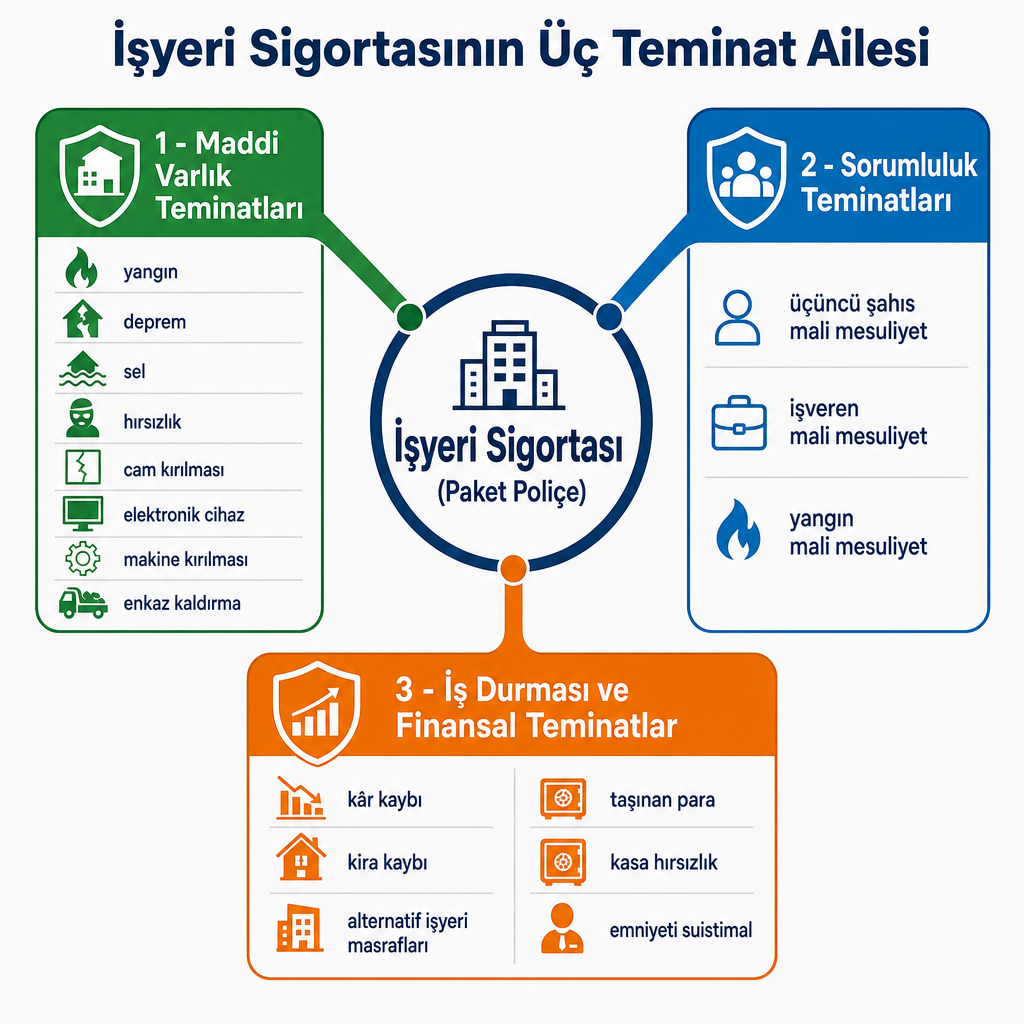
Bu üç ailenin hepsi her poliçede aynı genişlikte bulunmaz. Emniyeti suistimal, taşınan para veya alternatif işyeri masrafları gibi ileri teminatlar çoğunlukla geniş paketlerde yer alır; temel paketlerde bunlar sınırlı olabilir ya da ek teminat olarak eklenmesi gerekebilir. Bu yüzden "neleri kapsar" sorusunun tam yanıtı, seçtiğiniz paketin içeriğine bağlıdır.
Hangi işletmede hangi teminat öne çıkar
Kapsamın tamamı her işletme için aynı ağırlıkta önemli değildir. Antalya'daki farklı işletme türleri, birbirinden ayrı risk profilleri taşır ve bu profil, hangi teminat ailesinin öne çıkacağını belirler.
Turistik oteller ve konaklama işletmelerinde risk çok katmanlıdır. Yoğun misafir trafiği üçüncü şahıs mali mesuliyeti; havuz, otopark ve genel alanlardaki kaza olasılığı sorumluluk teminatlarını öne çıkarır. Sezon yoğunluğunda bir günlük kapanma bile ciddi ciro kaybı yarattığından iş durması ve kâr kaybı teminatları belirleyici hale gelir. Antalya'nın iklim koşullarında fırtına, dolu ve su baskını gibi doğal afet riskleri de maddi varlık teminatlarının limitlerini önemli kılar. Bu profilin ayrıntılarını otel sigortası çözümlerimiz sayfasında bulabilirsiniz.
Kafeler, restoranlar ve mağazalar gibi son kullanıcıya açık işletmelerde üçüncü şahıs mali mesuliyet kritik bir başlıktır. Müşterinin kayıp düşmesi, servis kaynaklı bir zarar ya da otopark olayları potansiyel tazminat riskleri doğurur. Bu işletmelerde ayrıca cam kırılması, dekorasyon hasarı ve yangın riski maddi varlık tarafında öne çıkar.
Atölyeler, imalathaneler ve üretim yapan işletmelerde yangın riski daha yüksektir; yanıcı maddeler, üretim prosesleri ve depo alanları hem hasar olasılığını hem de olası hasarın büyüklüğünü artırır. Bu işletmelerde makine kırılması, ürün bozulması ve stok teminatları belirleyicidir. Saha çalışanı ve ağır ekipmanla çalışan personel varsa işveren mali mesuliyet teminatının önemi artar.
Ofisler, e-ticaret depoları, yazılım şirketleri ve çağrı merkezlerinde işin kalbi elektronik altyapıdadır. Bilgisayar, sunucu ve POS cihazlarına bağımlılık; hem donanım arızası hem de elektrik dalgalanması nedeniyle elektronik cihaz teminatlarını öne çıkarır. Bu işletmelerde stok değeri düşük olsa da veri işleyen donanımın kesintisiz çalışması iş durması teminatını anlamlı kılar.
Bu örneklerden çıkarılabilecek pratik nokta şudur: işyeri sigortasının kapsamı standart bir liste değil, işletmenizin varlık yapısına, sorumluluk temaslarına ve gelir kesilmesine olan hassasiyetine göre ağırlığı değişen bir yelpazedir. Doğru poliçe, sizin risk profilinizde en olası ve en yıkıcı senaryoyu güvence altına alan poliçedir.
Kapsamı değerlendirirken nelere bakmalı
Bir işyeri poliçesinin sizi gerçekten koruyup korumadığını anlamak için birkaç kritere aynı anda bakmak gerekir. Bunlar sıralı bir işlem değil, kapsam okuma çerçevesidir.
İlk kriter korunan varlıkların tam listesidir. Poliçenin binayı mı yoksa yalnızca içindeki demirbaşları mı kapsadığı, kiracıysanız özellikle önemlidir. Stok ve emtia değeri sezonluk dalgalanıyorsa, teminat limitinin en yoğun döneminize göre belirlenip belirlenmediğine bakmak gerekir.
İkinci kriter faaliyet konusu ve risk profilidir. Yüksek yangın riski olan bir imalathane ile düşük riskli bir ofisin teminat seti ve limitleri farklı olmalıdır. Poliçenin faaliyet konunuzu doğru tanımlayıp tanımlamadığı, hasar anında ödemenin sorunsuz yapılması için belirleyicidir.
Üçüncü kriter lokasyon ve bölgesel risklerdir. Deprem bölgesi, sel riski yüksek alan veya yoğun turistik bölge gibi faktörler; deprem, sel, fırtına ve halk hareketleri teminatlarının limitlerini önemli kılar. Antalya gibi hem sismik hem de sezonluk yoğunluk taşıyan bir coğrafyada bu kalemler ihmal edilmemelidir.
Dördüncü kriter çalışan yapısı ve müşteri temasıdır. Çok sayıda saha çalışanı veya ağır makineyle çalışan personel varsa işveren mali mesuliyet ve ferdi kaza teminatları öne çıkar. Son kullanıcıya açık işletmelerde üçüncü şahıs mali mesuliyet limitinin yeterliliği kritik hale gelir.
Beşinci kriter iş durması toleransıdır. Bir gün bile kapalı kalmanın ciddi kayıp yaratacağı işletmelerde iş durması, kâr kaybı ve alternatif işyeri masrafları teminatlarının kapsamı belirleyici bir karar kriteridir.
Son kriter ise fiyatın ötesine geçmektir. En düşük primli poliçe her zaman en iyi tercih değildir; teminat limitleri, ek teminatların varlığı ve poliçedeki istisnalar en az prim kadar önemlidir. Biz Grup Akdeniz Sigorta olarak burada farklı şirketlerin paketlerini karşılaştırarak, işletmenizin gerçek riskini karşılayan koruma ile en ucuz teklif arasındaki farkı şeffaf biçimde göstermeyi işimizin merkezine koyuyoruz. Kapsamı ve danışmanlık yaklaşımımızı işyeri sigortası hizmet sayfamızda daha ayrıntılı bulabilirsiniz.
Yaygın yanlış bilinenler ve sonraki adımınız
İşyeri sigortası kapsamı hakkında en sık karşılaştığımız üç yanılgı, işletmelerin korumasız kaldığı asıl noktaları gösteriyor.
Birinci yanılgı, işyeri sigortasının yalnızca yangını karşıladığı düşüncesidir. Oysa kapsam, hırsızlıktan sorumluluğa, iş durmasından doğal afetlere kadar çok geniş bir alanı içerebilir. Yangın, tarihsel olarak paketin çekirdeği olsa da bugün işyeri sigortası çok daha geniş bir riziko kümesini yönetir.
İkinci yanılgı, DASK ve konut sigortasının bir işyeri için yeterli olduğu inancıdır. İşyerindeki ticari demirbaş, stok, üçüncü kişilere karşı sorumluluk ve iş durması riskleri konut paketlerinde temel olarak yer almaz. DASK ile konut sigortası arasındaki farkları DASK ile konut sigortası farkları rehberimizde açıklıyoruz; ancak ticari faaliyet için ayrı bir işyeri paketine ihtiyaç olduğunu vurgulamak gerekir.
Üçüncü yanılgı, en ucuz poliçenin en iyi tercih olduğu varsayımıdır. Düşük prim çoğu zaman düşük limit, dar teminat ve geniş istisna anlamına gelir. Hasar anında asıl belirleyici olan, primin küçüklüğü değil, teminatın gerçek kaybınızı karşılayacak genişlikte olmasıdır.
Yasal boyuta da kısaca değinmek gerekir. Türkiye'de işyeri sigortasının her işletme için ulusal düzeyde genel bir zorunluluk taşıdığına dair kesin bir genelleme yapmak doğru olmaz. Buna karşılık bazı sektörlerde, banka ve finansman şartlarında ya da kiracı-malik sözleşmelerinde işyeri sigortası fiilen zorunlu hale gelebilir; ayrıca işveren mali mesuliyet gibi teminatlar, çalışan güvenliğine ilişkin tazminat yükünü işlevsel olarak hafifletir. Bu noktalarda kesin durumunuzu, sözleşme ve mevzuat şartlarınıza göre teyit etmenizi öneririz.
Sonraki adımınız işletmenizin yapısına bağlı. Kapsamın hangi ağırlıkta size uygun olduğunu netleştirmek istiyorsanız, sektörünüz, varlıklarınız ve Antalya'daki risk profilinizle birlikte bizimle görüşmeniz en verimli yol. Maliyet tarafını merak ediyorsanız, fiyatı belirleyen faktörleri Antalya işyeri sigortası fiyatları maliyet rehberimizde ayrı ayrı ele alıyoruz.
Sık Sorulan Sorular
İşyeri sigortası hangi varlıkları korur?
İşyeri sigortası hem taşınmazları hem taşınırları güvence altına alabilir. Taşınmaz tarafında bina, dekorasyon ve tesisat; taşınır tarafında demirbaşlar, mağaza ve ofis ekipmanları, makineler ve stok/emtia yer alır. Ayrıca bilgisayar, sunucu, POS cihazı ve güvenlik sistemleri gibi elektronik varlıklar da elektronik cihaz teminatıyla korunabilir. Korunan varlıkların tam listesi ve limitleri poliçeden poliçeye değiştiği için kendi poliçenizde bu başlıkları kontrol etmenizi öneririz.
İşyeri sigortası iş durmasını ve kâr kaybını kapsar mı?
Geniş kapsamlı işyeri paketlerinde iş durması, kâr kaybı ve kira kaybı teminatları bulunabilir. Bu teminatlar, sigortalı bir rizikonun gerçekleşmesi sonucu işlerin durması ya da kira gelirinin kesilmesiyle ortaya çıkan finansal kaybı karşılar; alternatif işyeri masrafları da faaliyete devam için gereken zorunlu harcamaları içerebilir. Ancak bu teminatlar her poliçede temel olarak yer almaz; bazen ek teminat olarak eklenmesi gerekir.
Sorumluluk teminatları neyi güvence altına alır?
Sorumluluk teminatları, işletmenizin başkalarına verdiği zararlardan doğan tazminat yükünü üstlenir. Üçüncü şahıs mali mesuliyet, faaliyetiniz nedeniyle üçüncü kişilerin gördüğü zararları; işveren mali mesuliyet, çalışanların iş kazası nedeniyle uğradığı zararlarda işverene yüklenen sorumluluğu; yangın mali mesuliyet ise çıkan yangının komşu, malik veya kiracıya verdiği zararı poliçe limitleri dahilinde karşılar.
Konut sigortam işyerim için yeterli olur mu?
Genellikle olmaz. Konut poliçeleri, evdeki eşyayı ve binayı korumak için tasarlanır; işyerindeki ticari demirbaş, stok, üçüncü kişilere karşı sorumluluk ve iş durması gibi ticari riskler bu paketlerde temel olarak yer almaz. Ticari faaliyet yürütüyorsanız bu riskleri kapsayan ayrı bir işyeri paketine ihtiyacınız olur.
İşyeri sigortası kapsamı her poliçede aynı mıdır?
Hayır. Teminat başlıklarının adları, içerikleri ve limitleri sigorta şirketine ve paket türüne göre değişir. Emniyeti suistimal, taşınan para veya alternatif işyeri masrafları gibi ileri teminatlar çoğunlukla geniş paketlerde bulunur. Bu nedenle poliçenizdeki teminatların adını ve kapsamını dikkatle incelemenizi; işletmenizin risk profiline göre karşılaştırmalı bir değerlendirme yapmanızı öneririz.
İşyeri sigortası yasal olarak zorunlu mu?
Türkiye'de işyeri sigortasının her işletme için ulusal düzeyde genel bir zorunluluk taşıdığı yönünde kesin bir genelleme yapmak doğru değildir. Buna karşılık bazı sektörlerde, banka veya finansman şartlarında ya da kiracı-malik sözleşmelerinde işyeri sigortası fiilen zorunlu hale gelebilir. Kendi durumunuza özgü yükümlülükleri sözleşme ve mevzuat şartlarınıza göre teyit etmenizi öneririz.