Konut sigortası Türkiye'de yasal olarak zorunlu değildir; isteğe bağlı yaptırılır. Buna karşılık deprem riskini kapsayan DASK, tapuya kayıtlı meskenler için zorunlu deprem sigortasıdır. Yani "konut sigortası zorunlu mu" sorusunun kısa yanıtı hayır; ancak yalnızca DASK'a güvenmek, özellikle Antalya gibi sel ve fırtına riski taşıyan bölgelerde evinizi eksik koruma altında bırakabilir. İki poliçenin ne olduğunu, nerede ayrıştıklarını ve sizin durumunuz için nasıl birlikte düşünülmesi gerektiğini burada netleştiriyoruz.
Karar aslında "zorunlu mu, değil mi" ikilemi değil, "evimin ve içindeki eşyanın karşılaştığı risklerin ne kadarı gerçekten güvence altında" sorusudur. Bu ayrım netleştiğinde, hem gereksiz teminatla prim şişirmekten hem de büyük bir hasarda açıkta kalmaktan kaçınmak mümkün olur. Grup Akdeniz Sigorta olarak Konyaaltı'ndaki danışmanlık masamızda bu iki poliçeyi 16 sigorta şirketinin şartları üzerinden karşılaştırarak, ev sahiplerine ve kiracılara riske göre kurgulanmış bir koruma haritası çıkarıyoruz.
İçindekiler
- Konut sigortası nedir, nasıl çalışır?
- DASK nedir ve neden zorunlu?
- Konut sigortası zorunlu mu? Hukuki ve pratik cevap
- Antalya'da DASK ile konut sigortasını birlikte düşünmek
- Sıradaki adımınız: poliçe değil, riskinizi netleştirmek
- Sıkça Sorulan Sorular
Konut sigortası nedir, nasıl çalışır?
Konut sigortası; yangın, hırsızlık, su baskını, fırtına, bazı doğal afetler ve tesisat kaynaklı zararlar nedeniyle hem binada hem de ev içindeki eşyalarda oluşabilecek maddi kayıpları karşılayan isteğe bağlı bir poliçedir. Temel mantığı, önceden ödenen bir prim karşılığında belirli risklerin poliçede tanımlı limitler ve şartlar dahilinde sigorta şirketine devredilmesidir. Beklenmedik bir hasar gerçekleştiğinde, poliçe kapsamındaki zararın onarım ya da yenileme maliyeti tazmin edilir.
Poliçenin kapsamı, tek bir sabit paket değil; birbirine eklenebilen teminat modüllerinden oluşur. Bir konut poliçesi yangın ve su baskınını içerebilirken, hırsızlık, cam kırılması, elektronik cihaz veya deprem gibi teminatlar poliçe şartlarına göre eklenebilir veya çıkarılabilir. Bu esneklik, konut sigortasını DASK'tan ayıran en önemli yapısal özelliktir: DASK'ta kapsam standarttır, konut sigortasında ise kapsam sizin risk profilinize göre şekillenir.
Bir başka kritik ayrım, teminatın kimi ve neyi koruduğudur. Konut sigortası hem yapı unsurunu hem de içindeki eşyayı güvence altına alabilir. Bu yüzden ev sahibi ile kiracı için farklı roller üstlenir. Ev sahibi genellikle bina ve eşyanın tamamını düşünürken, kiracı mülkün kendisine sahip olmasa bile kendi eşyalarını hırsızlık, yangın veya su baskınına karşı güvenceye almak için konut poliçesi yaptırabilir. Kiracıların çoğu kez gözden kaçırdığı nokta budur: binadan sorumlu olmasalar da, ev içindeki mobilya, beyaz eşya ve kişisel değerleri kendi poliçeleriyle koruyabilirler.
Grup Akdeniz Sigorta olarak bu noktada devreye giriyoruz. Tek bir şirketin hazır paketini önünüze koymak yerine, çalıştığımız 16 sigorta şirketinin konut poliçelerini karşılaştırarak sizin bina değerinize, eşya toplamınıza ve yaşadığınız bölgenin risklerine uygun teminat setini kuruyoruz. Amacımız en ucuz primi bulmak değil; ihtiyacınız olmayan teminatlarla primi şişirmeden, gerçekten karşılaşabileceğiniz risklere karşı doğru koruma sağlamak. Poliçe şartlarını ve istisnaları sade bir dille açıklamak da bu danışmanlığın parçası.
DASK nedir ve neden zorunlu?
DASK, açık adıyla Zorunlu Deprem Sigortası, mesken nitelikli taşınmazlar için devlet destekli ve yasal olarak zorunlu tutulan bir deprem sigortasıdır. Odak noktası dardır ve nettir: deprem ile depremin doğrudan yol açtığı yangın, infilak ve yer kayması gibi olaylarda binanın gövdesinde oluşan hasarı, poliçede belirlenen bir azami tutara kadar karşılar. Bu sınırlı tutar ve dar kapsam, DASK'ın bilinçli olarak temel bir güvenlik ağı olarak tasarlandığını gösterir; her hasarı sonsuz limitle karşılayan bir poliçe değildir.
DASK'ı fiilen zorunlu kılan, hayatın içindeki temas noktalarıdır. Tapu devirlerinde, elektrik ve su gibi abonelik işlemlerinde ve konut kredisi süreçlerinde geçerli bir DASK poliçesinin ibrazı genellikle aranır. Konut kredisi bağlamında bunu açıkça teyit eden bilgiler mevcut: konut sahibi olan herkesin deprem sigortası yaptırması zorunludur ve DASK her koşulda zorunlu kabul edilir. Bu yönüyle DASK, ev sahibinin tercihinden bağımsız, meskene bağlı bir yükümlülüktür.
Buradaki en yaygın yanılgı, DASK'ı yaptıran birçok kişinin "evim tamamen sigortalı" diye düşünmesidir. Oysa DASK yalnızca binayı ve yalnızca deprem kaynaklı hasarı ele alır. Ev içindeki eşyalar bu teminatın dışındadır; deprem dışındaki hırsızlık, su baskını, yangın veya fırtına gibi riskler de DASK'ın kapsamına girmez. Yani DASK, sizi deprem karşısında sınırlı bir tutara kadar korur, ancak günlük hayatta çok daha sık karşılaşılan diğer risklere karşı tek başına yeterli değildir.
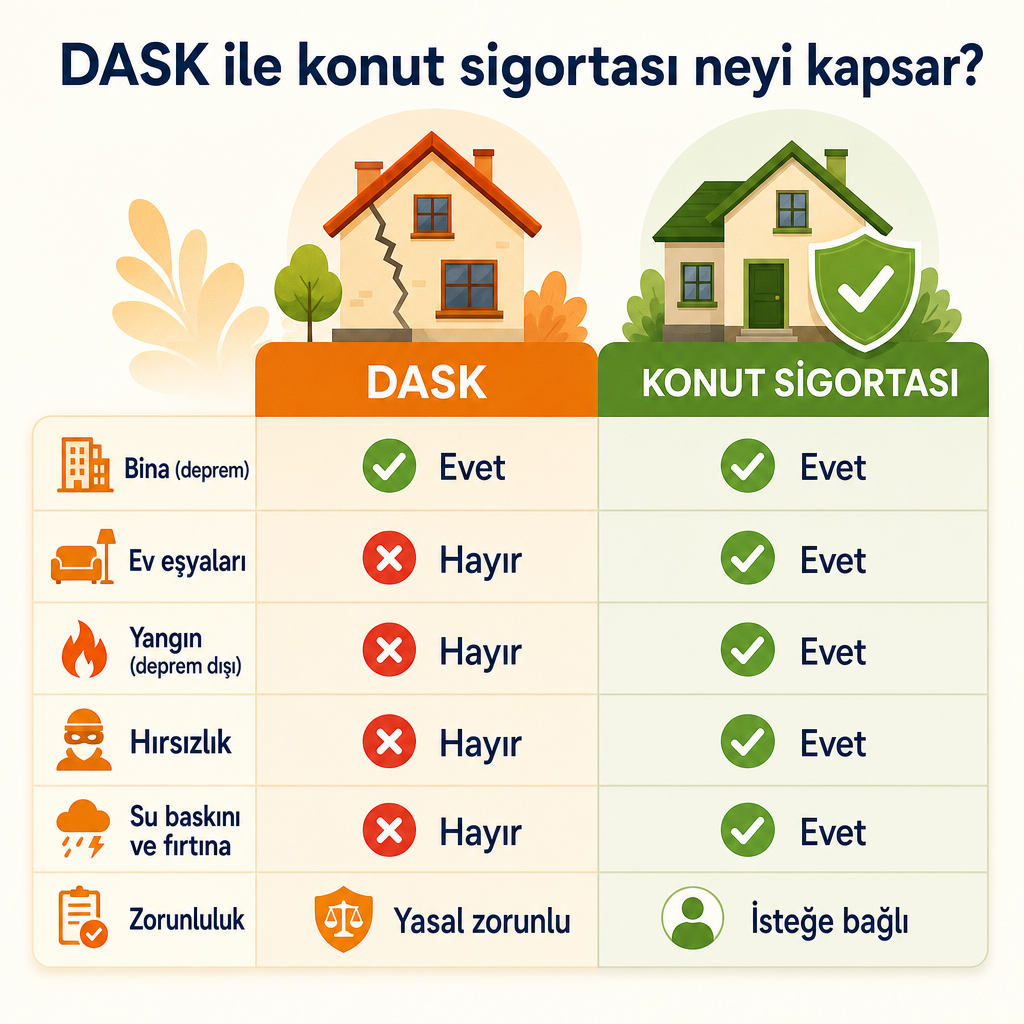
Bu tabloyu masaya koyduğumuzda görülen tablo şu: DASK zorunludur ama dardır, konut sigortası isteğe bağlıdır ama geniştir. İkisi birbirinin rakibi değil, tamamlayıcısıdır. DASK'ın bıraktığı boşluğu konut sigortası doldurur; büyük ve karmaşık bir hasarda, DASK'ın azami tutarını aşan kısımlar için konut poliçesi devreye girebilir.
Konut sigortası zorunlu mu? Hukuki ve pratik cevap
Hukuki cevap tek cümleyle özetlenebilir: Türkiye'de konut sigortası kanunen zorunlu değildir. Zorunlu olan tek konut sigortası DASK'tır. Konut kredisi alırken bile yasal açıdan yaptırılması gereken tek sigorta deprem sigortasıdır; hayat, ferdi kaza ve konut sigortası gibi diğer poliçeler hukuken isteğe bağlıdır. Bu ayrım, başlıktaki soruyu doğrudan yanıtlar ve çoğu ev sahibinin kafasındaki en büyük belirsizliği giderir.
Ancak pratik hayat, bu net hukuki çizginin biraz üzerine bir gölge düşürür. Konut kredisi kullanırken, birçok banka kredi sözleşmesi kapsamında konut sigortası yaptırılmasını talep edebilir. Bu, ev sahibine bir zorunluluk gibi hissettirilir; poliçe olmadan kredi onayı gecikebilir veya verilmeyebilir. Fakat buradaki zorunluluğun kaynağı kanun değil, bankanın sözleşmesidir. Yani hukuki bir emir değil, sözleşmesel bir koşul ve bankanın kendi risk yönetimi tercihidir. Bu iki kavramı ayırt etmek, hakkınızı bilmek açısından önemlidir.
Bu ayrımın pratik sonucu şudur: Banka konut sigortası talep ettiğinde, bu poliçeyi mutlaka bankanın önerdiği tek şirketten almak zorunda değilsiniz. Sözleşme şartlarını karşıladığı sürece, farklı sigorta şirketlerinin poliçelerini karşılaştırıp size daha uygun teminat ve şartları seçebilirsiniz. Grup Akdeniz Sigorta olarak tam da bu noktada değer üretiyoruz: bankaya bağlı kalmadan çoklu şirket portföyümüzden alternatifleri karşılaştırıyor, sözleşmenin sizden gerçekte ne istediğini sade bir dille açıklıyor ve gereksiz teminatlarla priminizin şişmesini engelliyoruz.
Zorunlu ile isteğe bağlı sigorta ayrımının başka alanlarda da nasıl işlediğini merak ediyorsanız, benzer bir mantığı yabancılar için sağlık sigortası ve ikamet izni rehberimizde görebilirsiniz; orada da yasal zorunluluk ile tercih arasındaki çizgi belirleyicidir. Konut tarafında ise doğru soru "zorunlu mu" değil, "riskim ne kadar korunuyor" olmalıdır.
Antalya'da DASK ile konut sigortasını birlikte düşünmek
Antalya, deprem riskinin Türkiye genelinde olduğu gibi devam ettiği, buna ek olarak iklim kaynaklı risklerin de belirgin biçimde hissedildiği bir bölge. Son yıllarda artan sağanak yağışlar, ani su baskınları, fırtına ve dolu; hem bina hem de ev eşyaları üzerinde ciddi hasar oluşturabiliyor. DASK yalnızca deprem kaynaklı bina hasarını karşıladığı için, bu iklim risklerinin hiçbiri zorunlu deprem sigortasının kapsamına girmez. İşte bu boşluk, Antalya'da konut sigortasını isteğe bağlı olmaktan çıkarıp pratikte akıllı bir tercih haline getirir.
Risklerin nasıl farklı ihtimallere dağıldığını birkaç sade senaryoyla görmek yararlı olur. Bir büyük deprem sonrası binanızda yapısal hasar oluşursa, DASK belirli bir tutara kadar devreye girer; ancak evinizdeki mobilya, beyaz eşya ve elektronik cihazlar için tazminat beklemezsiniz, çünkü eşya DASK kapsamında değildir. Bir başka senaryoda, kışın şiddetli bir yağmurda su baskını yaşanır ve zemin kat eşyaları zarar görürse, bu hasar tamamen DASK'ın dışındadır; yalnızca su baskını teminatı içeren bir konut poliçesi bu zararı karşılayabilir. Evden hırsızlık yapıldığında ise ne DASK ne de deprem odaklı hiçbir teminat işe yarar; devreye yalnızca konut sigortasının hırsızlık teminatı girer.
Bu senaryolar, DASK'ın ve konut sigortasının farklı riskleri farklı derecelerde ele aldığını gösterir. DASK depreme karşı zorunlu ve sınırlı bir zemin sunar; konut sigortası ise deprem de dahil olmak üzere çok daha geniş bir risk setini, sizin tercihinize göre şekillendirebileceğiniz teminatlarla kapatır. Antalya'daki birçok ev sahibi bu yüzden DASK ile konut poliçesini birlikte kurgulayarak daha gerçekçi bir risk yönetimi yapıyor.
Bölgeyi tanımak, poliçe tasarımının kalitesini doğrudan etkiler. Konyaaltı merkezli çalıştığımız için, Antalya'nın hangi mahallesinde hangi risklerin daha baskın olduğunu, sel ve su baskınının yerel etkisini, deniz kenarı ve düşük kotlu alanların hassasiyetini değerlendirebiliyoruz. Bir müşterinin konut poliçesini kurarken bina değerini, eşya toplamını, konumun risk profilini ve konut kredisi kullanılıp kullanılmadığını birlikte ele alıyoruz. Böylece DASK sayfamızdaki zorunlu deprem güvencesini, konut sigortası tarafındaki geniş teminat seçenekleriyle örtüştürerek eksik veya çift korumadan kaçınan bir bütün oluşturuyoruz.
Sıradaki adımınız: poliçe değil, riskinizi netleştirmek
En doğru başlangıç, hemen bir poliçe seçmek değil; evinizin karşı karşıya olduğu riskleri netleştirmektir. Karar verirken şu dört parametreyi düşünmek yeterlidir: binanızın yaklaşık değeri, ev içindeki eşyanın toplam değeri, bulunduğunuz konumun risk profili ve konut için kredi kullanıp kullanmadığınız. Bu dört başlık, DASK'ın tek başına yeterli olup olmadığını ve konut sigortasına hangi teminatların eklenmesi gerektiğini büyük ölçüde belirler.
Bu değerlendirmeyi tek tek poliçe okuyarak yapmak yorucu ve hataya açıktır. Bunun yerine risk profilinizi bizimle paylaşabilir, farklı şirketlerin konut poliçelerini karşılaştırmalı olarak görebilirsiniz. Antalya'daki konut ve DASK ihtiyacınız için tarafımıza bina tipini, konumu, eşya değerini ve kredi durumunu ilettiğinizde, size özel bir teminat önerisi ve karşılaştırmalı seçenekler hazırlarız. Hasar anında da dosya açılışı, evrak akışı ve süreç takibinde yanınızda oluyoruz; danışmanlığımız poliçe satışıyla bitmez.
Poliçeyi fiilen nasıl sorgulayacağınız, yenileyeceğiniz veya e-Devlet üzerinden nasıl kontrol edeceğiniz gibi adım adım işlemler ayrı bir konudur ve o rehberler bu yazının kapsamı dışındadır. Benzer bir sorgulama sürecinin nasıl işlediğini görmek isterseniz, trafik sigortası e-Devlet sorgulama rehberimiz mantığı somutlaştıran iyi bir örnektir. Konut ve DASK tarafında ise önceliğiniz, evinizin riskini doğru okuyup iki poliçeyi birbirini tamamlayacak şekilde kurgulamaktır.
Sıkça Sorulan Sorular
Konut sigortası yaptırmak zorunlu mu?
Hayır. Türkiye'de konut sigortası kanunen zorunlu değildir; isteğe bağlı yaptırılan bir poliçedir. Yasal olarak zorunlu olan tek konut sigortası, mesken nitelikli taşınmazlar için gerekli olan DASK yani Zorunlu Deprem Sigortası'dır. Konut sigortası ise yangın, hırsızlık, su baskını gibi çok daha geniş bir risk setine karşı tercihe bağlı koruma sağlar.
DASK ile konut sigortası arasındaki temel fark nedir?
DASK yalnızca binayı ve yalnızca deprem kaynaklı hasarları belirli bir azami tutara kadar karşılar; ev eşyaları ve deprem dışı riskler kapsam dışıdır. Konut sigortası ise hem binayı hem de ev eşyalarını yangın, hırsızlık, su baskını, fırtına ve poliçeye göre deprem gibi geniş bir risk yelpazesine karşı güvenceye alabilir. Kısaca DASK zorunlu ama dar, konut sigortası isteğe bağlı ama geniştir.
Konut kredisi alırken konut sigortası zorunlu mu?
Konut kredisinde yasal olarak zorunlu tek sigorta DASK'tır. Bankalar kredi sözleşmesi kapsamında konut sigortası da talep edebilir; ancak bunun kaynağı kanun değil, bankanın kendi sözleşme şartıdır. Bu sözleşmesel bir koşuldur ve poliçeyi mutlaka bankanın tek önerdiği şirketten almak zorunda değilsinizdir; farklı şirketleri karşılaştırıp size uygun teminatı seçebilirsiniz.
DASK varken ayrıca konut sigortasına gerek var mı?
DASK sizi deprem karşısında sınırlı bir tutara kadar korur, ancak ev eşyalarını ve deprem dışı riskleri kapsamaz. Antalya gibi sel, su baskını ve fırtına riskinin belirgin olduğu bölgelerde bu boşluk büyüktür. Konut sigortası, DASK'ın kapsamadığı bu geniş risk alanını doldurarak daha gerçekçi bir koruma sağlar. İki poliçe birbirinin rakibi değil, tamamlayıcısıdır.
Kiracıysam konut sigortası yaptırabilir miyim?
Evet. Kiracı olmanız, kendi eşyalarınızı güvence altına almanıza engel değildir. Binanın kendisinden sorumlu olmasanız bile, ev içindeki mobilya, beyaz eşya ve kişisel değerlerinizi yangın, hırsızlık veya su baskınına karşı konut sigortasıyla koruyabilirsiniz. Kiracılar için teminatın odağı genellikle bina değil, eşyadır.
Konut poliçemi farklı şirketlerden karşılaştırabilir miyim?
Evet ve önerimiz de budur. Tek bir şirketin hazır paketiyle sınırlı kalmak yerine, çalıştığımız 16 sigorta şirketinin konut ve DASK poliçelerini risk profilinize göre karşılaştırıyoruz. Böylece hem ihtiyaç dışı teminatlarla primin gereksiz şişmesini engelliyor hem de gerçekten karşılaşabileceğiniz risklere karşı doğru korumayı kuruyoruz.