İşletmeler için ihtarname nedir sorusu çoğu zaman hukuk masasında değil, muhasebe masasında karşımıza çıkar. Ödenmeyen bir kira, geciken bir tedarikçi ödemesi ya da sözleşmeye aykırı bir davranış söz konusu olduğunda, atılan ilk resmi adım genellikle bir noter ihtarnamesidir ve bu adımın somut bir bedeli vardır. Antalya’da bir KOBİ, otel veya ticari işletme için 2026 yılında tek bir noter ihtarnamesi bile yaklaşık 1.200–4.000 TL aralığında (tahmini, 2026) bir masraf oluşturabilir; muhatap sayısı ve avukatlık ücreti eklendiğinde tutar daha da yükselir. Bu yazıda hem bu giderin gerçek fiyat kalemlerini hem de hukuksal koruma teminatı içeren sigorta paketlerinin bu maliyeti nasıl yönetilebilir hale getirdiğini işletme gözüyle ele alıyoruz.
İçindekiler
İhtarname bir işletme için hangi masrafları doğurur?
İhtarname, bir kişi veya işletmenin sözleşmeden, kanundan ya da yerleşik teamülden doğan bir talebini, uyarısını veya hak kullanımını karşı tarafa yazılı ve resmi biçimde bildirdiği belgedir. Noter aracılığıyla düzenlenen noter ihtarnamesi ise bu bildirimin resmi kayıt altına alınmasını ve ileride delil olarak kullanılabilmesini sağlar. İşletme açısından bu belge, ödenmeyen fatura, kira, sözleşme ihlali veya itibar ihlali gibi durumlarda hukuki sürecin ilk adımı ve çoğu zaman dava açmadan önceki “son uyarı” niteliğindedir.
İşin mali tarafı burada başlar. Bir ihtarnamenin düzenlenmesi, gönderilmesi ve tebliği; harç, noter ücreti, posta/tebligat gideri ve bazen avukatlık ücreti gibi doğrudan işletme maliyetleri yaratır. Marmara Üniversitesi Hukuk Fakültesi bünyesinde yayımlanan bir çalışmada, protesto, ihbar ve ihtarname düzenlenmesine ilişkin giderlerin tebliğ ve posta masraflarıyla birlikte yargılama giderleri arasında sayıldığı görülüyor. Yani ihtarname, hem dava öncesinde hem de dava sürecinde işletmenin hukuki gider bütçesinde yer tutan bir kalemdir.
Bu yüzden ihtarname nedir sorusunun ticari cevabı tek satırla bitmez: belgenin ne olduğu kadar, yıl içinde kaç kez gündeme geleceği ve her seferinde bütçeden ne çıkacağı da işletmeyi ilgilendirir.
2026’da ihtarname maliyeti: somut TL rakamları
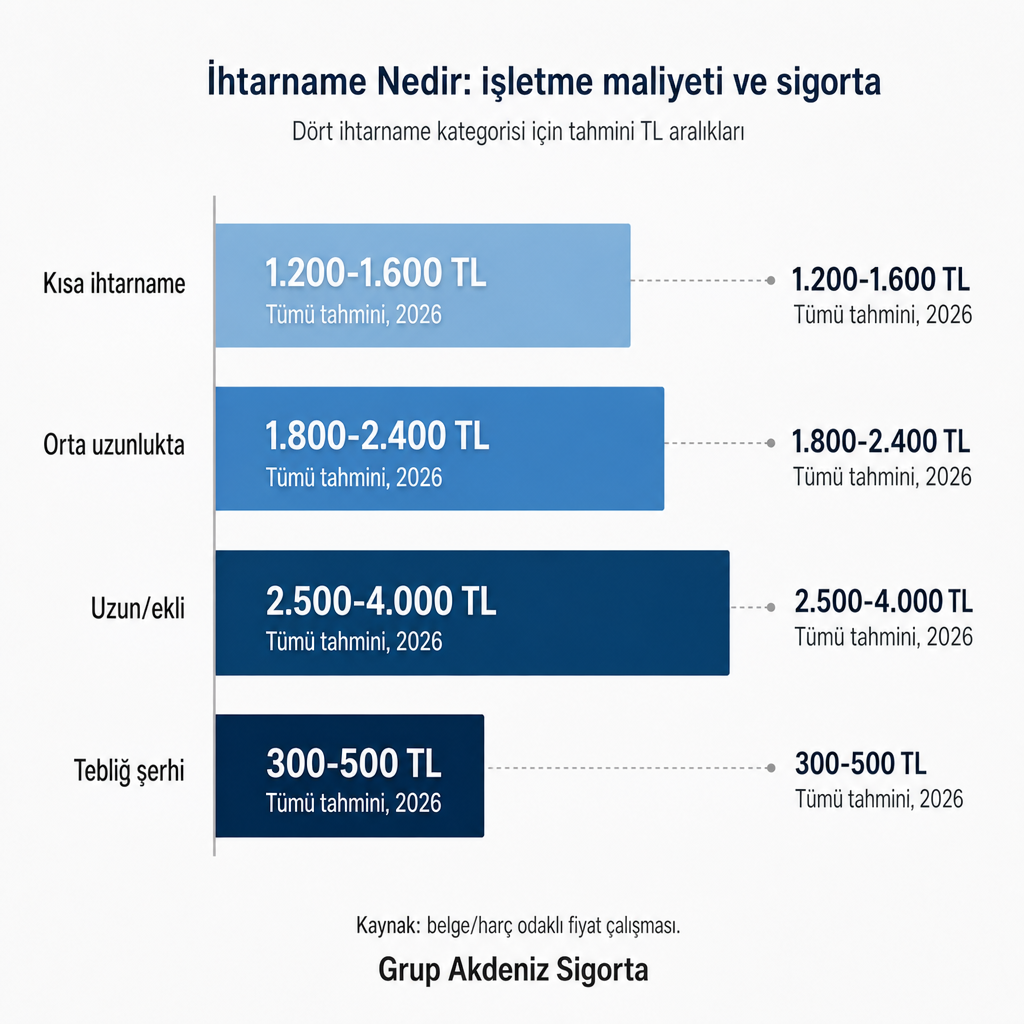
Resmi noter tarifesi her yıl güncellenir ve ihtarname ücreti sayfa sayısına, muhatap sayısına ve gönderim şekline göre değişir. Belge ve harç odaklı bir fiyat çalışmasında 2026 için paylaşılan tahmini aralıklar, resmi tarife dışında hesaplanmış değerlerdir ve şu şekildedir (TL, 2026, tahmini):
| İhtarname türü | Kapsam | Tahmini tutar (TL, 2026) |
|---|---|---|
| Kısa ihtarname | Tek sayfa, standart borç/kira uyarısı | 1.200 – 1.600 |
| Orta uzunlukta | İki sayfa, işçi alacağı, sözleşme feshi | 1.800 – 2.400 |
| Uzun/ekli | Sözleşme, fatura, fotoğraf ekli | 2.500 – 4.000 |
| Tebliğ şerhi | İhtarın tebliğ edildiğine dair belge | 300 – 500 |
Bu rakamlar yalnızca belge ve noter giderlerinin tahmini aralığını gösterir. İhtarnameyi bir avukat hazırladığında ayrıca vekalet ücreti devreye girer. Aynı çalışmada, bir ihtarnamenin birden fazla kişiye gönderilmesi durumunda toplam maliyetin kabaca “tutar x kişi sayısı + posta masrafı” şeklinde arttığı belirtiliyor. Noter uygulamasındaki farklar, resmi tarifedeki değişiklikler ve hızlı gönderim ya da ek suret gibi hizmetler de tutarı yukarı çekebilir.
Sigorta tarafında ise durum farklı: hukuksal koruma teminatı sunan şirketlerin güncel ve kamuya açık bir prim listesi bulunmadığından, bu yazıda herhangi bir poliçe primi TL aralığı paylaşmıyoruz. İhtarname masrafı için somut rakamlar verirken, sigorta tarafını yalnızca maliyet mekanizması ve teminat yapısı üzerinden değerlendiriyoruz.
İhtarname maliyetini belirleyen unsurlar
İhtarname nedir sorusunun ticari boyutu, “Bu bildirim bana neye mal olacak?” sorusuyla birleşir. Maliyeti belirleyen başlıca faktörleri ayrı ayrı görmek, hangi durumlarda tutarın üst banda yaklaştığını anlamayı kolaylaştırır.
- Sayfa ve içerik uzunluğu: Metin uzadıkça noter ücreti ve tebliğ giderleri artar. Ekli sözleşme, fatura veya fotoğraf bulunması ihtarnameyi uzun/ekli gruba taşır ve maliyeti üst banda yaklaştırır.
- Muhatap sayısı: Aynı ihtarname birden fazla kiracıya, tedarikçiye veya iş ortağına gönderiliyorsa her muhatap için ayrı ücret ve posta/tebligat gideri doğar.
- Gönderim ve tebliğ şekli: Noter ihtarnamesi genellikle posta veya resmi tebligat yoluyla gönderilir; PTT/özel dağıtım masrafları ve tebliğ şerhi ücreti ek kalem oluşturur.
- Avukatla çalışma kararı: İhtarnameyi avukat hazırladığında noter ve posta giderlerine vekalet ücreti eklenir. Hukuksal koruma teminatı olan bir poliçede bu tür ücretler kısmen veya tamamen karşılanabilir.
- İhtarname türü ve hukuki bağlam: İşçi alacağı, kira ilişkisi veya ticari sözleşme ihlali gibi farklı uyuşmazlık türlerinde belgenin içeriği ve önemi değişir; buna bağlı olarak danışmanlık kapsamı ve maliyeti de değişir.
Çok kiracılı, geniş tedarikçi ağına sahip ya da yüksek hacimli alacak takibi yapan işletmelerde bu kalemler tek tek küçük görünse de yıllık hukuki gider bütçesinde toplamda anlamlı bir tutara ulaşabilir. Bu nedenle ihtarname masrafını yıllık bütçe planına dahil etmek, sürpriz nakit çıkışlarını önler.
Hukuksal koruma teminatı neyi kapsar, neyi kapsamaz?
İhtarname nedir sorusunun sigorta boyutundaki en kritik ürün hukuksal koruma sigortasıdır. Bu teminat, işyeri ve KOBİ sorumluluk paketlerine eklenebilir ve ihtarname giderlerini dava ile danışmanlık masraflarıyla birlikte belirlenen limitler dahilinde üstlenerek işletmenin nakit akışını korumaya yardımcı olur.
Farklı şirketlerin açıklamalarına göre bu teminat kapsamında karşılanan başlıca giderler şunlardır:
- Vekalet ücreti (avukatlık ücretleri)
- Dava masrafları, dosya ve yargılama giderleri
- Danışmanlık, arabuluculuk ve hakem ücretleri
- İcra giderleri, teminat akçesi ve ilk dava masrafı avansları
- İhtarname çekimi, dilekçe yazımı gibi daha küçük çaplı hukuki destekler
Bir sağlayıcının KOBİ sorumluluk sigortası kapsamındaki hukuksal koruma teminatı, ihtarname masrafını açıkça kalem olarak sayar; başka bir sağlayıcı ise uyuşmazlık giderilirken ihtarname çekimi, dilekçe yazımı ve ilk dava masrafı avansını karşılanan giderler arasında gösterir. Bu sayede işletme, her ihtarname için noter ve avukatlık giderini doğrudan kasadan ödemek yerine poliçe limitleri dahilinde sigorta şirketine fatura ettirebilir ve dava öncesi danışmanlık sürecini daha rahat yönetebilir.
Ancak hukuksal koruma teminatı her hukuki gideri otomatik karşılamaz; poliçe genel şartlarında istisnalar yer alır. Bir genel şart dokümanında, sigortacının karşılamayacağı giderlerin ayrı bir bölümde sıralandığı ve uyuşmazlığın sulh yoluyla çözülmesi halinde sigortalının üstlendiği bazı edimlerin kapsam dışı kalabildiği görülüyor. Uygulamada istisna olabilecek başlıca kalemler:
- Sigortalının kasten yarattığı hukuki sorunlardan doğan bazı giderler
- Sigortalının serbest tercihine dayalı, teminata girmeyen ödemeler
- Poliçede belirtilen limit, muafiyet ve konu dışı uyuşmazlıklar
Bu yüzden hukuksal koruma teminatı alırken özellikle ihtarname, dava, arabuluculuk ve icra giderlerinin teminat içi olup olmadığını genel şartlar üzerinden ayrıntılı incelemek gerekir. İşyeri Sigortası veya ticari paketlere bu teminatın nasıl eklendiğini birlikte netleştirebiliriz.
Sigortasız ve sigortalı senaryonun maliyet mantığı
İhtarname masrafını değerlendirmek, işletme için iki farklı maliyet senaryosunu karşılaştırmak anlamına gelir.
| Kalem | Sigorta olmadan | Hukuksal koruma teminatı ile |
|---|---|---|
| Noter ve posta gideri | Her ihtarname için kasadan ödenir | Poliçe limitleri dahilinde üstlenilebilir |
| Vekalet ücreti | Doğrudan işletmeye ait | Belirlenen limitler içinde karşılanabilir |
| Dava/icra masrafı | Dava açılırsa ayrıca eklenir | Teminat kapsamında değerlendirilir |
| Bütçe öngörülebilirliği | Olay bazlı, değişken | Yıllık prim ile önceden fiyatlanır |
Alacak takibi yoğun bir KOBİ’de yıl içinde birden fazla kiracıya veya tedarikçiye ihtarname göndermek gerekebileceğinden, sigortasız senaryoda toplam noter ve avukatlık gideri ciddi bir kaleme dönüşebilir. Aynı işletme hukuksal koruma teminatı içeren bir paket tercih ettiğinde, ihtarname ve dava sayısı arttıkça poliçenin sağladığı maliyet koruması daha görünür hale gelir. Sigorta primlerinin TL bazlı aralıklarını, güncel kamuya açık fiyat listesi bulunmadığı için burada veremiyoruz; bunun yerine birden fazla şirketle çalışan bir acente üzerinden işletmeye özel teklif almak doğru yaklaşımdır. Nakit akışını korumaya odaklanan işletmeler için bu, hukuki riski önceden fiyatlayarak yönetmenin pratik yoludur. Acente ile doğrudan şirket arasındaki farkı Acente mi doğrudan sigorta şirketi mi karşılaştırmasında daha ayrıntılı ele alıyoruz.
Teklif için hangi bilgiler gerekir?
Grup Akdeniz Sigorta olarak Antalya Konyaaltı merkezli bir sigorta danışmanlık acentesiyiz; trafik, kasko, DASK, konut, sağlık, hayat, seyahat, işyeri ve ticari branşlarda birden fazla sigorta şirketinin tekliflerini karşılaştırıyoruz. Sadece en düşük primi değil, ihtiyacınıza en uygun teminat yapısını bulmayı, poliçe kapsamını şeffaf anlatmayı ve hasar sürecinde fiilen yanınızda olmayı önceliğimiz sayıyoruz.
İhtarname masrafını da içeren bir hukuksal koruma ya da geniş kapsamlı işyeri/ticari sigorta teklifi hazırlarken genellikle şu bilgileri talep ediyoruz:
- İşletme türü ve faaliyet alanı (otel, restoran, lojistik, inşaat, tarım, küçük üretim, hizmet)
- Faaliyet kodu/NACE bilgisi ve il/ilçe (Antalya, Konyaaltı vb.)
- Çalışan sayısı, yıllık ciro ve ana sözleşme/kontrat sayısı
- İşletmenin kiracı mı malik mi olduğu ve kira sözleşmesi sayısı
- Son 3 yılda yaşanan hukuki uyuşmazlık, dava ve ihtarname sayısı
- Talep edilen hukuksal koruma limitleri (yıllık dava/vekalet gideri üst sınırı)
- Muafiyet tercihi (her olayda işletmenin karşılayacağı tutar)
- Mevcut poliçeleriniz ve teminatlarınız (işyeri, sorumluluk, kasko vb.)
Bu bilgilerle farklı sigorta şirketlerinin hukuksal koruma ve işyeri paketlerini yan yana koyarak teminatları karşılaştırıyor; yalnızca ihtarname masrafını değil, dava, arabuluculuk, icra ve danışmanlık giderlerini de kapsayan bir çerçeve sunuyoruz. Antalya’daki sektörünüze özgü hukuki riskleri de dikkate alarak teklifleri filtreliyoruz.
Yerel işletmeler için karar verirken öne çıkan pratik kriterler ise şunlar: yıllık beklenen ihtarname sayısı, hukuki süreçleri avukatla yürütme tercihi, marka ve itibar hassasiyeti ile nakit akışı ve risk iştahı. Sözleşme hacmi yüksek, kiracı veya tedarikçi sayısı fazla işletmelerde ihtarnameler daha sık gündeme geldiğinden hukuksal koruma teminatı daha anlamlı hale gelir. Turizm ve hizmet sektöründe ise hızlı ve düzgün yazılmış bir ihtarname itibarı korurken, teminat bu profesyonel desteği finansal açıdan erişilebilir kılar. Ticari araç filoları için Kasko Sigortası tarafındaki teminatları da aynı bütçe mantığıyla değerlendirebiliriz.
Sık Sorulan Sorular
İhtarname masrafı her zaman sigortadan karşılanır mı?
Hayır. İhtarname masrafının karşılanması için poliçede hukuksal koruma teminatı bulunmalı ve bu teminatın kapsamında noter ile avukatlık giderleri açıkça sayılmalıdır.
Hangi sigorta türü ihtarname giderlerini daha çok kapsar?
Genellikle işyeri, ticari paket veya KOBİ sorumluluk sigortalarına eklenen hukuksal koruma teminatları; vekalet, dava, danışmanlık ve ihtarname masraflarını birlikte ele alır.
Hukuksal koruma sigortası zorunlu mu?
Geniş kapsamlı hukuksal koruma sigortası, trafik veya DASK gibi zorunlu değildir; isteğe bağlı bir risk yönetim aracıdır.
Bir ihtarnameyi birden fazla kişiye göndermek maliyeti nasıl etkiler?
Belge tarifelerinde birden fazla muhatap için maliyet kabaca “tutar x kişi sayısı + posta masrafı” şeklinde artar; her ek muhatap için ek ücret ve tebligat gideri doğar.
Noter ihtarnamesi ile normal yazılı uyarı arasındaki fark nedir?
Normal yazılı uyarı resmi delil gücüne sahip olmayabilir; noter ihtarnamesi ise talebin karşı tarafa resmi olarak bildirildiği, ileride ispat niteliği taşıyan bir belgedir.