Geniş kasko nedir sorusunun kısa yanıtı şudur: geniş kasko, kasko sigortasının temel teminatlarının tamamına ek olarak, poliçeye ayrı sözleşmeyle eklenebilecek risklerin bir bölümünü de güvence altına alan kasko türüdür. Mevzuattaki karşılığı genişletilmiş kaskodur. Buradaki en kritik ayrıntı şu: "geniş kasko" her şirkette aynı içeriğe sahip tek tip bir paket değildir. Gerçek kapsam; poliçede yazan ana teminatlara, ek teminatlara, limitlere, muafiyetlere ve istisnalara göre belirlenir. Bu yüzden asıl karar yalnızca "geniş mi standart mı?" değil, aracın kullanımına ve bölgesel risklere uygun teminatların poliçede gerçekten yer alıp almadığıdır.
Antalya'da açık otoparkta park eden bir sürücüyle, aracını kapalı garajda tutan bir sürücünün ihtiyaç duyduğu teminatlar farklıdır. Bu rehberde geniş kaskonun hangi riskleri kapsayabildiğini, nerede sınırlarının başladığını ve iki teklifi aynı zeminde nasıl karşılaştıracağınızı somut kriterlerle açıklıyoruz.
Table of contents
Genişletilmiş kasko ne anlama gelir
Kara Araçları Kasko Sigortası Genel Şartları, kasko ürünlerini teminat kapsamına göre dört ana grupta tanımlar. Bu sınıflandırma, piyasadaki isim karmaşasının üstünde ortak bir dil kurduğu için önemlidir.
| Kasko türü | Genel anlamı |
|---|---|
| Dar kasko | Teminat gruplarının yalnızca bir bölümünü kapsar. |
| Kasko | Temel teminat gruplarının tamamını kapsar. |
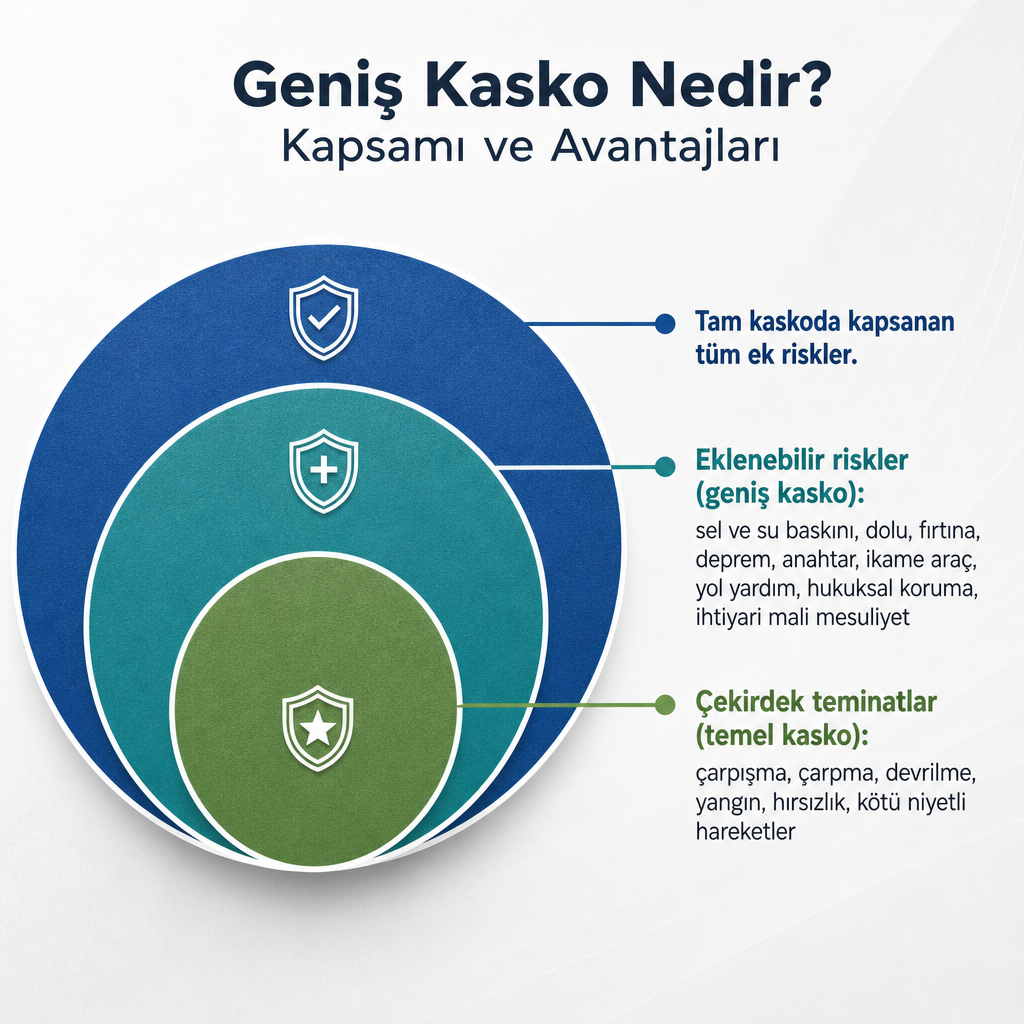
| Genişletilmiş kasko | Temel teminatların tamamına ve ek risklerin bir bölümüne yer verir. |
| Tam kasko | Temel teminatların tamamına ve ek risklerin tümüne yer verir. |
Bu yapıya göre geniş kasko, standart kaskonun üzerinde, tam kaskonun ise altında konumlanır. Fakat ürün adları şirketten şirkete değişir. "Geniş", "genişletilmiş" ya da "plus" gibi başlıklar aynı içeriği garanti etmez. Bu nedenle poliçe başlığına değil, teminat listesine bakmak gerekir. İki poliçe de genişletilmiş kasko olarak satılsa bile birinde sel teminatı bulunup diğerinde bulunmayabilir.
Geniş kaskonun ana teminatları
Geniş kaskonun temelinde, kasko genel şartlarındaki ana risk gruplarının tamamı yer alır. Bunlar genel olarak şu olayları kapsar:
- Başka bir araçla çarpışma,
- Araca sabit veya hareketli bir cismin çarpması,
- Aracın devrilmesi, düşmesi veya yuvarlanması,
- Üçüncü kişilerin kötü niyetli hareketleriyle oluşan zararlar,
- Yangın,
- Aracın veya parçalarının çalınması ya da çalınmaya teşebbüs.
Bu teminatlar aracın kendi uğradığı maddi zarara odaklanır. Burada sık karıştırılan bir nokta var: kasko, zorunlu trafik sigortasının yerine geçmez. Zorunlu trafik sigortası kazada karşı tarafa verilen bedeni ve maddi zararları poliçe limitleri içinde karşılar; kasko ise sigortalının kendi aracındaki zararı güvence altına alır. İki ürün aynı riski değil, kazanın iki ayrı yüzünü karşılar. Kapsam ayrımına Kasko Sigortası sayfamızda da yer veriyoruz.
Geniş kaskoya eklenebilen ek teminatlar
Geniş kaskoyu standart kaskodan ayıran nokta, temel teminatların yanına seçilebilir risklerin de eklenebilmesidir. Burada altını çizmek gereken şey şu: aşağıdaki başlıklar otomatik kapsam anlamına gelmez. Her biri poliçede açıkça yazılmalı ve varsa limiti belirtilmelidir.
Doğal afet teminatları
Sel ve su baskını, dolu, fırtına, deprem, toprak kayması, yıldırım ve yanardağ püskürmesi gibi riskler ek sözleşmeyle teminat kapsamına alınabilir. Antalya'da kısa sürede yoğun yağış, su baskını, dolu ve fırtına yaşanabildiği için aracın park konumu ve günlük güzergâhı değerlendirilirken bu başlıklar özellikle incelenmelidir. Sahil hattına yakın ya da alçak kotta park eden bir araç için sel-su baskını teminatı, kapalı garajdaki bir araçtan daha belirleyicidir.
Anahtar ve hırsızlıkla ilgili teminatlar
Bazı poliçeler belirli koşullarda anahtarın çalınması nedeniyle aracın çalınmasını, kaybolan anahtar nedeniyle kilit mekanizmasının değiştirilmesini veya anahtar kaynaklı hasarları teminat altına alabilir. Dikkat edilmesi gereken ince ayrım şudur: "anahtar kaybı" ile "anahtar kullanılarak aracın çalınması" her zaman aynı teminat değildir. Poliçedeki olay tanımı ve belge şartları ayrı ayrı kontrol edilmelidir.
Hukuksal koruma ve mali sorumluluk
Motorlu araca bağlı hukuksal koruma, sürücü hukuksal koruması, ihtiyari mali mesuliyet, ölüm ve sürekli sakatlık teminatı ile kaza sonrası savunma giderleri poliçeye eklenebilir. Bu teminatlar aracın fiziksel zararından daha geniş bir koruma sağlar. Ancak üçüncü kişilere verilen zararlar bakımından limitlerin zorunlu trafik sigortasından bağımsız olarak değerlendirilmesi gerekir.
Kullanım kaybı ve ikame araç
Araç serviste kaldığında günlük ulaşım ihtiyacı doğar. Poliçeye göre ikame araç, çekici ve yol yardım, konaklama ya da kullanım ve gelir kaybı gibi hizmetler sunulabilir. Burada başlığın varlığı yetmez: ikame aracın kaç gün verileceği, hangi araç sınıfında olacağı, hasarın hangi durumda hizmeti tetikleyeceği ve yıldaki kullanım sayısı poliçeden kontrol edilmelidir.
Özel riskler
Kemirgen veya bazı hayvanların verdiği zararlar, yanlış akaryakıt dolumu, yetkisiz çekme sırasında oluşan zararlar, yarış ve ralli katılımı, yurt dışındaki zararlar ve araçta taşınan bazı özel eşyalara ilişkin güvenceler de ek sözleşmeyle alınabilir. Her biri özel koşullara, limitlere ve istisnalara bağlıdır.
Geniş kasko neleri kapsamaz
Geniş kasko kapsamlı olsa da "araçla ilgili her zararı karşılayan sigorta" değildir. En sık yaşanan yanlış beklentiler burada ortaya çıkar.
Her mekanik arıza kasko kapsamında değildir. Motorun normal şekilde arızalanması, bakım eksikliği, eskime, paslanma, çürüme, yağsızlık veya susuzluk gibi nedenlerle oluşan zararlar genellikle kasko hasarı sayılmaz. Mekanik, elektrik ve elektronik arızaların karşılanabilmesi için bunların poliçedeki sigortalı bir olaydan kaynaklanması ya da ayrıca güvenceye alınması gerekir. Örneğin motorun kullanım ömrü dolduğu için arızalanması ile bir kaza sonucu zarar görmesi aynı değerlendirilmez. Kemirgenlerin kabloları kemirmesi ise ancak ek teminat varsa farklı sonuç doğurabilir.
Sürücü ve kullanım koşulları belirleyicidir. Gerekli sürücü belgesi olmayan kişinin aracı kullanması, uyuşturucu etkisi veya mevzuattaki sınırların üzerinde alkollü kullanım sırasında oluşan zararlar genel şartlarda kapsam dışı bırakılan haller arasındadır. Zorunlu bir neden olmadan kaza yerinden ayrılmak da hasar değerlendirmesini etkileyebilir.
Sonradan takılan aksesuarlar ayrıca belirtilmelidir. Araç üretiminde standart donanımlar poliçe kapsamında değerlendirilebilir; ancak sonradan takılan ses sistemi, jant, multimedya cihazı veya özel ekipmanın poliçede yazılması gerekebilir. Aksesuarın poliçede yer almaması, hasar halinde beklenen ödemenin alınamamasına yol açar.
Geniş kaskonun avantajları
Geniş kaskonun en pratik faydası, dar kasko ile tam kasko arasında dengeli bir seviye sunmasıdır. Tüm ek riskleri satın almadan temel korumayı güçlendirmek isteyen araç sahipleri için uygun bir orta yol oluşturur. Aracın çalınma, çarpma ve doğal afet risklerine karşı korunması isteniyorsa, her ek teminatı almadan bu önceliklere odaklanmak mümkün olur.
İkinci avantajı bölgesel risklere göre şekillendirilebilmesidir. Antalya özelinde öncelikler kullanıma göre değişir: açık otoparkta araç tutanlar için dolu, fırtına ve sel teminatı; su baskını riski olan bölgelerde park edenler için sel güvencesi; sık şehirler arası yolculuk yapanlar için yol yardım ve ikame araç; aracını yurt dışında kullananlar için yurt dışı klozu; yeni veya yüksek değerli araç sahipleri için yüksek ihtiyari mali mesuliyet limiti daha anlamlı hale gelir.
Üçüncü olarak, hasar sonrası mali belirsizliği azaltır. Onarım, çekici, cam, anahtar değişimi veya araçsız kalma giderleri bütçeyi zorlar. Uygun seçilmiş ek teminatlar bu giderlerin bir bölümünü poliçe limitleri doğrultusunda karşılayarak beklenmedik yükü hafifletir.
Dördüncü ve kolay atlanan avantaj, teminatların karşılaştırılabilir olmasıdır. Yalnızca prim tutarına bakmak yanıltıcıdır. İki poliçe de genişletilmiş kasko diye adlandırılsa bile birinde sel teminatı olup diğerinde olmayabilir; birinde ikame araç yedi günle sınırlıyken diğerinde daha uzun sunulabilir; cam, anahtar veya mini onarım için ayrı limit uygulanabilir; birinde muafiyet varken diğerinde olmayabilir. Doğru karşılaştırma, aynı teminat seti, aynı limit ve aynı muafiyet üzerinden yapılır.
Geniş kasko seçerken bakılacak kriterler
Teklifleri okurken başlık değil, içerik belirleyicidir. Aşağıdaki kriterler, iki poliçeyi aynı zemine oturtmanızı sağlar.
- Teminat listesini başlıktan önemli kabul edin. Poliçede çarpma ve çarpışma, yangın, hırsızlık, sel ve su baskını, dolu ve fırtına, deprem ve toprak kayması, cam kırılması, anahtar, ikame araç, yol yardım, hukuksal koruma ve ihtiyari mali mesuliyet başlıklarının gerçekten yazılı olup olmadığını arayın.
- Limitleri ve alt limitleri inceleyin. Bir teminatın bulunması sınırsız olduğu anlamına gelmez. İkame araç gün sayısı, cam hasarı limiti, çekici mesafesi, özel eşya bedeli veya hukuksal koruma limiti ayrıca yazılabilir.
- Muafiyet olup olmadığını kontrol edin. Muafiyet, belirli bir tutara veya hasarın belirli bir oranına kadar olan bölümün sigortalı tarafından karşılanmasıdır. Yüzde oranlı muafiyette yüksek hasarlarda üstleneceğiniz pay artabilir; genel şartlara göre muafiyetin poliçede açıkça gösterilmesi gerekir.
- Hangi servislerin kullanılabildiğini sorun. Anlaşmalı servis ağı, yetkili servis şartı, orijinal veya eşdeğer parça uygulaması hasar sonrası deneyimi doğrudan etkiler. Yeni araçlarda parça ve servis koşulları prim kadar önemlidir.
- Rayiç değer ve tam hasar koşullarını okuyun. Araç tam veya ağır hasar gördüğünde tazminatın nasıl belirleneceği poliçe hükümlerine bağlıdır. Hasar tarihindeki rayiç bedel, sovtaj uygulaması ve varsa özel anlaşmalar teklif aşamasında sorulmalıdır.
- Aracın gerçek kullanım biçimini doğru bildirin. Özel, ticari, kiralama, taksi veya kurye kullanımı poliçenin değerlendirmesini değiştirir. Kullanım amacının yanlış bildirilmesi hasar aşamasında ödeme sorununa yol açar.
Geniş kasko kimler için uygundur
Geniş kasko her araç için otomatik olarak en doğru tercih değildir; belirli profiller için daha anlamlıdır. Aracının çalınması veya ağır hasar görmesi halinde oluşacak kaybı karşılamak isteyenler, yeni veya yüksek bedelli ya da krediyle alınmış araç sahipleri, aracını açık alanda veya riskli bölgelerde park edenler ve Antalya'da sel, dolu ve fırtına risklerini dikkate alanlar bu kapsamdan fayda görür. Aracını her gün kullandığı için ikame araç ve yol yardıma ihtiyaç duyanlar ile dar kaskoyu yetersiz bulup tam kaskonun tüm ek teminatlarını istemeyenler de uygun adaylardır.
Daha eski veya düşük değerli bir araçta ise karar değişir. Prim, muafiyet ve olası tazminat arasındaki denge ayrıca hesaplanmalıdır. Rayiç değeri düşük bir araçta en geniş poliçeyi seçmek yerine, aracın gerçek değeri ve kullanım sıklığı üzerinden karar vermek daha sağlıklıdır.
Geniş kasko ile tam kasko arasındaki fark
Temel fark, ek sözleşmeyle alınabilecek risklerin ne kadarının poliçeye dahil edildiğidir. Genişletilmiş kasko bu risklerin bir bölümünü, tam kasko ise genel şartlar çerçevesinde tamamını kapsayacak şekilde düzenlenir. Yani ikisi arasındaki ayrım, temel teminatlarda değil, eklenen risklerin genişliğindedir.
Uygulamada ürün içerikleri şirketlere göre farklılaştığından, "tam kasko kesinlikle her şeyi karşılar" varsayımı doğru değildir. Savaş, nükleer riskler, ehliyetsiz veya alkollü kullanım gibi genel istisnalar tam kasko poliçesinde de geçerlidir. Limit, muafiyet ve özel şartlar her poliçede ayrıca incelenmelidir. Bu kümenin bir ucunda muafiyet uygulamasının nasıl işlediğini ayrıntılı ele aldığımız içerikler, diğer ucunda ise dar kaskonun sınırlarını anlatan rehberler bulunuyor; kapsam kararını verirken bu uçları birlikte düşünmek yardımcı olur.
Grup Akdeniz Sigorta ile geniş kasko teklifini değerlendirmek
Konyaaltı'ndaki danışmanlık yaklaşımımızda amaç yalnızca en düşük primi bulmak değil, teminat ile fiyat dengesini karşılaştırmaktır. Farklı sigorta şirketlerinin kasko tekliflerini birlikte değerlendirerek aracınıza uygun kapsamı belirlemeye odaklanıyoruz; çünkü aynı başlıklı iki poliçe çok farklı korumalar sunabilir.
Size doğru teklifi hazırlayabilmemiz için şu bilgileri birlikte ele alırız: aracın marka, model ve yaşı, kullanım amacı, yıllık kilometre, park koşulları, önceki hasar geçmişi, tercih edilen servis, ikame araç ihtiyacı, sel-dolu-hırsızlık ve yurt dışı riskleri, istenen ihtiyari mali mesuliyet limiti ve muafiyet tercihi. Böylece yalnızca poliçe fiyatı değil, hasar gerçekleştiğinde gerçekten kullanabileceğiniz koruma karşılaştırılır.
Kasko kapsamı hakkında bilgi almak için Kasko Sigortası hizmet sayfamızı inceleyebilir, özel ürünler için ise KASKONOMIQ sayfamıza göz atabilirsiniz; bu sayfadaki ürün detayları teklif ve poliçe şartlarıyla birlikte teyit edilir. Elinizdeki araç ve kullanım bilgilerini paylaşırsanız, size uygun geniş kasko kapsamını birlikte netleştiririz.
Sıkça Sorulan Sorular
Geniş kasko zorunlu mu?
Hayır. Kasko isteğe bağlı bir sigortadır; zorunlu olan trafik sigortasıdır. Ancak taşıt kredisi kullanılırken finans kuruluşu kredi koşulu olarak kasko talep edebilir.
Geniş kasko sel hasarını karşılar mı?
Poliçede sel ve su baskını teminatı bulunuyorsa ve hasar poliçe şartlarına uygunsa karşılanabilir. Bu teminat her poliçede otomatik var kabul edilmemeli, poliçede açıkça kontrol edilmelidir.
Geniş kasko her arızayı karşılar mı?
Hayır. Bakım eksikliği, eskime, paslanma, yağsızlık ve sigortalı bir olayla bağlantısı olmayan mekanik ya da elektronik arızalar genellikle kapsam dışındadır. Ek teminat ya da arızanın kaza gibi teminat içindeki bir olaydan kaynaklanması farklı değerlendirme doğurabilir.
Geniş kasko ile tam kasko aynı mıdır?
Hayır. Genişletilmiş kasko, ek sözleşmeyle alınabilecek risklerin bir bölümünü; tam kasko ise bu risklerin tamamını kapsayacak şekilde tanımlanır. Yine de kesin kapsam, poliçedeki teminat, limit ve istisnalara göre belirlenir.
Antalya'da geniş kasko seçerken en önemli teminat hangisidir?
Tek bir teminat herkes için en önemli değildir. Aracın park edildiği yere ve kullanım biçimine göre sel-su baskını, dolu, hırsızlık, ikame araç, yol yardım veya yüksek ihtiyari mali mesuliyet limiti öne çıkabilir. Bu nedenle teklif, kişisel risklere göre karşılaştırılmalıdır.