DASK sigortası nedir sorusunun en kısa yanıtı şu: Türkiye’de belediye sınırları içindeki konutları depremin ve deprem kaynaklı bazı afetlerin yol açtığı yapısal hasarlara karşı koruyan, 6305 sayılı Afet Sigortaları Kanunu ile zorunlu hâle getirilmiş deprem sigortasıdır. Antalya gibi deprem riski taşıyan bir bölgede ev veya işyeri sahibiyseniz bu poliçe, olası bir afet sonrası binanızı yeniden ayağa kaldırmak için gereken temel finansal güvencedir. Aşağıda DASK’ın kapsamını, nasıl çalıştığını, hangi zararları karşılamadığını ve doğru koruma için hangi kararları vermeniz gerektiğini anlatıyoruz.
İçindekiler
DASK’ın tanımı ve neyi güvence altına alır
“DASK” ifadesi, Doğal Afet Sigortaları Kurumu’nun kısaltmasıdır. Kurum, 2000 yılında deprem sonrası oluşabilecek ekonomik kayıpları azaltmak amacıyla kurulmuş, kâr amacı gütmeyen ve Hazine ve Maliye Bakanlığı’na bağlı bir kamu kurumudur. Zorunlu Deprem Sigortası ise bu kurum tarafından yürütülen, belediye sınırları içindeki meskenler için geliştirilmiş ulusal bir sigorta sistemidir.
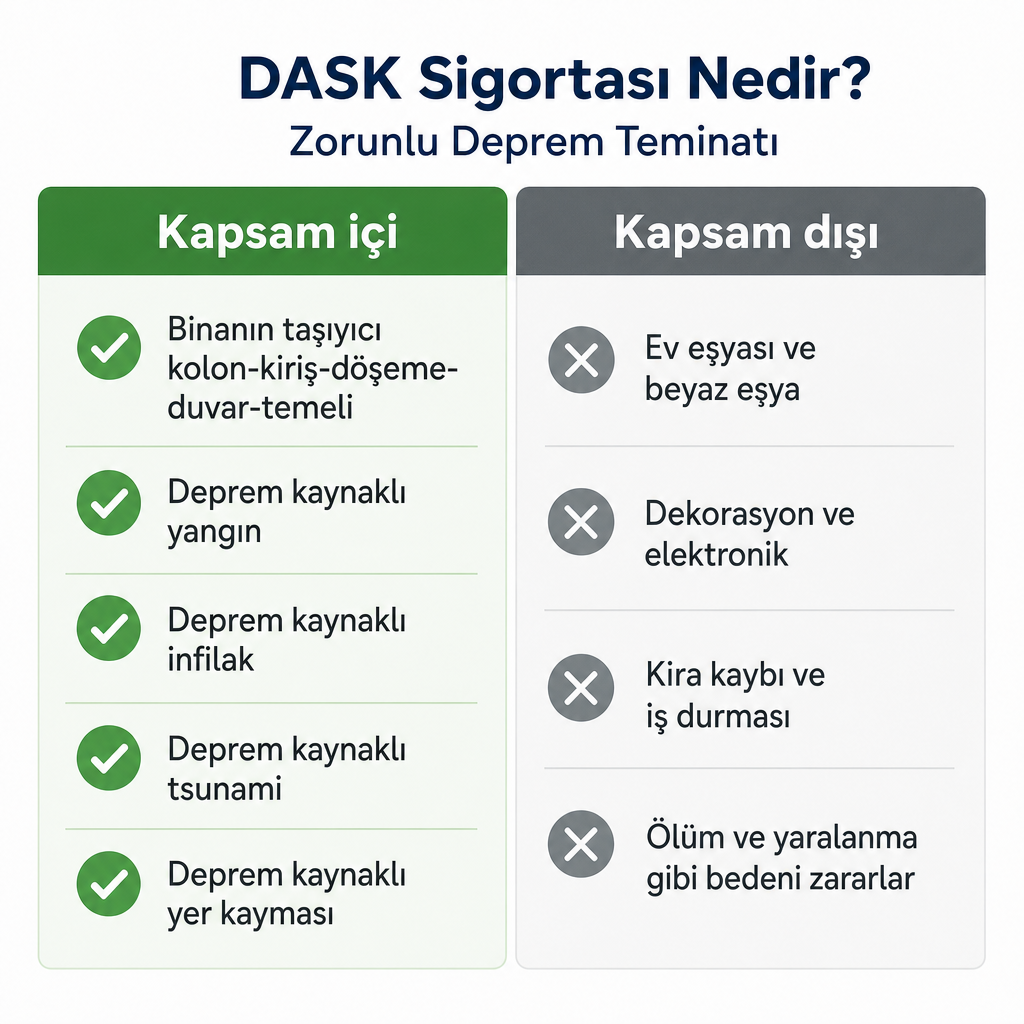
Bu poliçe; depremin ve deprem sonucu meydana gelen yangın, infilak, tsunami ve yer kaymasının sigortalı binalarda doğrudan neden olduğu maddi zararları güvence altına alır. Teminat, binanın taşıyıcı kolon, kiriş, döşeme, duvar ve temel gibi ana yapı elemanlarında oluşan hasarları kapsar; ödeme, poliçede ve tarife talimatında tanımlanan azami teminat tutarına kadar yapılır.
Bir noktanın altını çizmek gerekir: DASK bina odaklı bir güvencedir. Evdeki eşyalar, dekorasyon, beyaz eşya ya da elektronik cihazlar bu kapsamda değildir. Kira kaybı, iş durması, ölüm ve yaralanma gibi bedeni zararlar da DASK teminatının dışında kalır. Bu sınırlar, DASK’ı tek başına yeterli bir koruma olarak görmemek gerektiğini gösterir.
Kararın gerçek boyutu: zorunluluk değil, doğru koruma
Ev ya da işyeri sahibi olarak aslında tek değil, iki ayrı karar verirsiniz. Birincisi, yasal zorunluluk olan DASK poliçenizin her zaman aktif ve doğru bilgilerle düzenlenmiş olmasını sağlamak. İkincisi, DASK’ın sınırlı teminatını ihtiyacınıza göre konut, işyeri veya otel sigortası gibi ek poliçelerle tamamlayıp tamamlamayacağınıza karar vermek.
DASK yaptırmak yalnızca kanunen gerektiği için değil, yapısal hasar sonrası binanızı yeniden inşa etmek için gereken temel finansmanı sağladığı için önemlidir. Özellikle Antalya gibi deprem riski bulunan bölgelerde, tapuya kayıtlı her bağımsız bölümün güncel bir DASK poliçesine sahip olması, olası bir afette bina sakinlerinin ekonomik olarak yeniden başlayabilmesini kolaylaştırır. Zorunluluk, kararın yalnızca giriş kapısıdır; asıl mesele poliçenin gerçekten işler ve doğru düzenlenmiş olmasıdır.
DASK nasıl çalışır: teminat, prim ve hasar mekanizması
DASK’ın işleyişi standart kurallara dayanır, ancak detaylar teminat tutarınızı doğrudan etkiler.
Sigorta bedeli ve azami teminat
Poliçede yer alan sigorta bedeli, ilgili yıl için belirlenen birim metrekare maliyet ile meskenin brüt yüzölçümünün çarpımı sonucu bulunur ve DASK tarafından belirlenen azami teminat sınırına tabidir. Deprem sonrası oluşan yapısal hasar eksper raporuna göre tespit edilir; hasar tutarı, poliçedeki sigorta bedeli ve azami teminat limiti dahilinde nakit olarak karşılanır. Bu yüzden brüt metrekarenin poliçeye doğru yansıması, alacağınız tazminatın da doğru hesaplanması demektir.
Prim nasıl hesaplanır
DASK primi, meskenin brüt yüzölçümü, yapı tarzı (betonarme, yığma vb.) ve bulunduğu deprem risk bölgesi gibi teknik kriterlere göre hazırlanan Zorunlu Deprem Sigortası Tarife ve Talimatı’na göre hesaplanır. Sonuç olarak aynı metrekareye sahip iki daire, farklı deprem bölgelerinde yer alıyorsa farklı primler ödeyebilir. Prim, pazarlıkla değil, bu tarifedeki teknik verilerle belirlenir.
Poliçe süresi ve yenileme
Zorunlu Deprem Sigortası poliçesi bir yıl süreyle geçerlidir; sürenin sonunda korumanın devam etmesi için poliçenin mutlaka yenilenmesi gerekir. Yenileme yapılmazsa hem yasal zorunluluk ihlal edilmiş olur hem de deprem riskine karşı finansal koruma ortadan kalkar. Poliçe bitiş tarihinin takibi, kesintisiz güvence için basit ama kritik bir adımdır.
Zorunluluk ve resmî işlemler
DASK poliçesi, konutla ilgili birçok resmî işlemin ön koşulu hâline gelmiştir. Tapu devri, konut kredisi kullanımı veya bazı abonelik işlemlerinde geçerli DASK poliçesi bulunmaması, işlem sürecinin aksamasına neden olabilir. Bu nedenle poliçe bitiş tarihini takip etmek ve kesintisiz yenileme yapmak, hem hukuki hem fiili açıdan işlerinizi kolaylaştırır.
Hasar anında işleyiş
Deprem sonrası hasar oluştuğunda, sigortalı konut sahipleri DASK’a hasar ihbarı yapar; kurumun belirlediği ihbar kanalları üzerinden dosya açılır ve eksper ataması gerçekleştirilir. Eksper raporu doğrultusunda hasar tutarı belirlenir ve poliçe şartları dahilinde doğrudan sigortalıya ödeme yapılır. Bu ödeme, binanın onarımı veya yeniden inşası için gerekli finansmanın kısa sürede sağlanmasına yardımcı olur.
Bu aşamalarda biz, DASK poliçesi ve tamamlayıcı poliçelerin doğru işletilmesini sağlayan danışmanlık ve saha desteği veriyoruz. Bu rol, özellikle büyük depremler sonrası karmaşıklaşan dosyalarda sürecin hızlanmasına yardımcı olur.
DASK ile konut sigortası arasındaki fark
DASK ve klasik konut sigortası birbirinin alternatifi değil, tamamlayıcı iki farklı sigorta türüdür. Aralarındaki ayrımı netleştirmek, deprem sonrası nerede açıkta kalabileceğinizi görmenizi sağlar.
| Konu | DASK (Zorunlu Deprem Sigortası) | Konut Sigortası |
|---|---|---|
| Yasal durum | Zorunlu | İsteğe bağlı |
| Ana teminat | Binanın taşıyıcı yapısı | İçerik, eşya ve seçilen ek riskler |
| Deprem kaynaklı riskler | Yangın, infilak, tsunami, yer kayması | Poliçeye göre değişir |
| Eşya ve dekorasyon | Kapsam dışı | Seçilen teminata göre kapsanabilir |
| Su baskını, hırsızlık, cam kırılması | Kapsam dışı | Poliçeye göre eklenebilir |
Bu nedenle Antalya’da bir daire sahibi için ideal koruma çoğu zaman aktif bir DASK poliçesi ile bizden alınan, ihtiyaca uygun bir konut sigortası kombinasyonudur. Farklı sigorta şirketlerinin konut ürünlerini karşılaştırarak yalnızca prim tutarına değil, teminat kapsamına ve deprem sonrası gerçek koruma düzeyine göre öneride bulunuyoruz.
Doğru DASK teminatını seçerken bakılacak kriterler
DASK Türkiye genelinde standart şartlara tabi olsa da, poliçenin doğru düzenlenmesi ve tamamlayıcı ürünlerin seçimi için birkaç kritik karar noktası vardır.
- Tapu türü ve kullanım şekli: DASK belediye sınırları içindeki meskenler için geliştirilmiş bir sistemdir; bağımsız bölümün konut olup olmadığı, tapu türü ve fiili kullanımı poliçe bilgilerinin doğru girilmesini gerektirir.
- Brüt metrekare: Sigorta bedeli brüt yüzölçüme göre hesaplandığı için dairenin tapudaki brüt alanının doğru olması ve poliçeye böyle yansıtılması, teminat tutarını doğrudan etkiler.
- Yapı tarzı ve deprem bölgesi: Farklı yapı sınıfları ve deprem bölgeleri için farklı birim fiyatlar uygulanır; binanın betonarme ya da yığma oluşu ve risk bölgesi prim düzeyini belirler.
- Kredi durumu: Konut kredisi kullanılan dairelerde hem banka hem de mevzuat gereği DASK’ın kesintisiz devam etmesi beklenir; yenileme aksarsa kredi sürecinde sorun doğabilir.
- Tamamlayıcı ürün ihtiyacı: DASK’ın eşyayı ve kira kaybını kapsamaması, özellikle kiraya verilen daireler veya yüksek değerde iç eşya bulunduran konutlar için konut sigortasını fiilen “zorunluya yakın” hâle getirir.
Antalya ve Konyaaltı bölgesindeki bina stokunu, deprem riskini ve yerel uygulamaları dikkate alarak bu kriterleri müşterilerimizle birlikte değerlendiriyoruz: poliçeyi doğru bilgilerle düzenliyor, yenileme tarihlerini takip ediyor ve uygun konut sigortasıyla deprem sonrası finansal açık bırakmayan bir yapı kurmaya odaklanıyoruz.
Antalya’dan pratik örnekler
Aynı poliçe, farklı durumlarda farklı ihtiyaçları karşılar. Aşağıdaki üç profil bunu somutlaştırıyor.
- Konyaaltı’nda yeni daire alan konut sahibi: Öncelikli ihtiyaç, tapu devri ve abonelik işlemlerini sorunsuz yürütmek için DASK poliçesinin hemen düzenlenmesidir; ardından evdeki eşyaların değeri ve bina özellikleri dikkate alınarak koruma konut sigortasıyla genişletilir.
- Antalya merkezde eski bir apartmanda kiracı: DASK bina sahibinin sorumluluğunda olsa da, kiracının eşyaları deprem ve diğer risklere karşı korunmaz; burada kiracı adına eşya teminatlı bir konut sigortası yaptırmak öne çıkar.
- Turizm bölgesinde apart otel veya pansiyon: DASK binayı deprem hasarına karşı teminat altına alırken, işletme ve misafir sorumluluğu için otel sigortası ve işyeri sigortası poliçelerini bütünsel bir pakete dönüştürüyoruz.
Tek bir sigorta şirketinin ürününü satmak yerine, DASK ile birlikte konut, işyeri, otel ve mühendislik gibi birçok branşta 16 sigorta şirketinin tekliflerini karşılaştıran bir danışmanlık ajansıyız. DASK poliçesinin metrekare, yapı tarzı ve tapu bilgilerini kontrol ederek hatalı düzenleme riskini azaltıyor, teminatı entegre bir koruma programına dönüştürüyor ve hasar anında yalnızca poliçe numarası veren bir aracı olmak yerine dosya takibi ve eksper süreçlerinde aktif rol alıyoruz. Ticari işletmeler için ihtiyaç haritasını çıkarmak isterseniz KOBİ için en gerekli sigorta türleri yazımız iyi bir başlangıç noktasıdır.
Sık Sorulan Sorular
DASK sigortası sadece depremin kendisini mi kapsar?
Hayır. DASK, depremin yanı sıra deprem sonucu meydana gelen yangın, infilak, tsunami ve yer kaymasının sigortalı binalarda doğrudan neden olduğu maddi zararları da kapsar.
DASK poliçesi olmadan tapu devri veya konut kredisi kullanılabilir mi?
6305 sayılı Afet Sigortaları Kanunu gereği belediye sınırları içindeki konutlar için DASK zorunludur; tapu devri, konut kredisi ve bazı abonelik işlemlerinde geçerli poliçe ibrazı fiilen beklenir.
DASK teminatı evdeki eşyaları da korur mu?
Hayır. DASK yalnızca binanın yapısal unsurlarını teminat altına alır; eşya ve dekorasyon için isteğe bağlı konut sigortası yaptırılması gerekir.
DASK poliçesi kaç yıl geçerlidir?
DASK poliçesi bir yıl süreyle geçerlidir; sürenin sonunda korumanın kesintiye uğramaması için poliçenin yenilenmesi gerekir.
DASK yaptırmak için hangi bilgilere ihtiyaç vardır?
Genellikle tapu bilgileri, meskenin brüt metrekare alanı, açık adresi, yapı tarzı ve bina inşa yılı kullanılır; sigorta bedeli ve prim, bu verilere göre DASK tarifesine uygun olarak hesaplanır. Bize bu bilgileri iletmeniz durumunda poliçenizi doğru düzenler ve uygun tamamlayıcı ürünleri de birlikte değerlendiririz.