DASK sigortası, Türkiye'de belediye sınırları içindeki meskenleri depremin ve deprem kaynaklı yangın, infilak, tsunami ve yer kaymasının yol açtığı yapısal hasarlara karşı koruyan, kanunla düzenlenmiş zorunlu bir deprem sigortasıdır. Poliçe, binanın taşıyıcı sistemine gelen zararları belirlenen limitler dahilinde nakit olarak karşılar. Antalya'da ev sahibi olan herkesin bu teminatı önce doğru anlaması, sonra ihtiyacına göre tamamlaması en sağlıklı yaklaşımdır.
Biz Grup Akdeniz Sigorta olarak Konyaaltı merkezli danışmanlık acentemizde, DASK'ı yalnızca zorunlu bir formalite olarak değil, konut korumasının temel katmanı olarak ele alıyoruz. Bu rehberde DASK'ın ne olduğunu, nasıl çalıştığını, neyi kapsayıp neyi kapsamadığını ve konut sigortasıyla nasıl birleştiğini açıklıyoruz.
İçindekiler
- DASK nedir ve nasıl çalışır
- DASK neyi kapsar, neyi kapsamaz
- DASK ile konut sigortası arasındaki fark
- Antalya'da ev sahipleri için neden önemli
- Karar verirken nelere bakmalı
- Sık Sorulan Sorular
DASK nedir ve nasıl çalışır
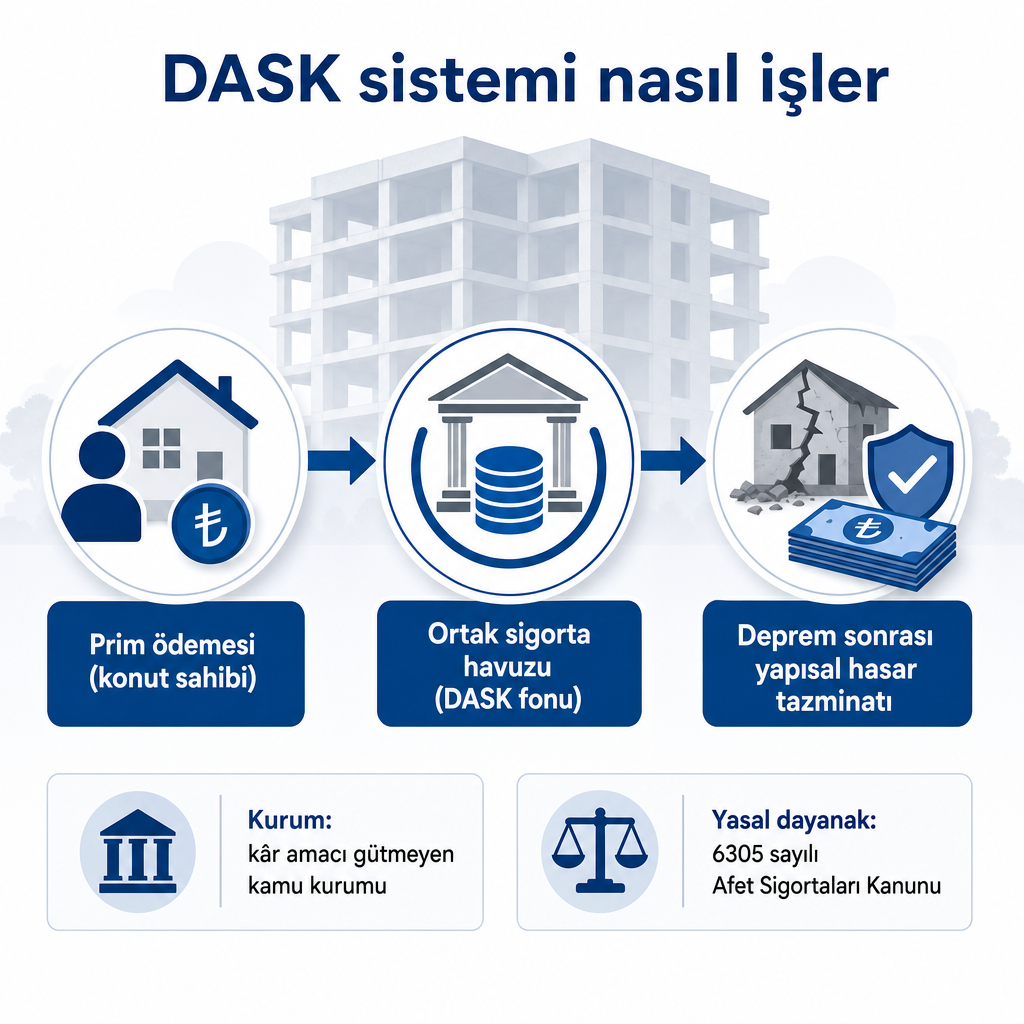
DASK, açılımıyla Doğal Afet Sigortaları Kurumu; Zorunlu Deprem Sigortası'nı yürütmekle görevli, kâr amacı gütmeyen bir kamu kurumudur. 2000 yılında kurulmuş olan kurum, iş ve işlemlerinde 6305 sayılı Afet Sigortaları Kanunu'na tabidir ve Hazine ve Maliye Bakanlığı'na bağlı çalışır. Yani DASK, tek bir özel sigorta şirketinin markası değil, ulusal bir risk paylaşım sistemidir.
Sistem bir sigorta havuzu mantığıyla işler. Poliçe sahiplerinin ödediği primler, deprem riskinin geniş bir kitle arasında paylaşıldığı bir fonda toplanır; deprem sonrası oluşan hasarların tazminatları da bu fondan ödenir. Bu yapı, tek tek konut sahiplerinin depremin mali yükünü yalnız başına taşımasını engelleyen, dayanışma temelli bir mekanizmadır.
Zorunlu Deprem Sigortası, belediye sınırları içinde kalan ve konut niteliği taşıyan binalar için yasal bir yükümlülüktür. Sistem, ülke konut stokunun geniş bir bölümünü kapsayacak şekilde tasarlanmıştır; devlet tarafından kredili veya doğrudan yaptırılan meskenler de bu kapsama dahildir. Poliçe kesme işlemini DASK adına yetkili sigorta şirketleri ve biz gibi acenteler yürütür.
Önemli bir ayrımı baştan netleştirelim: DASK teminatı binanın yapı elemanlarına odaklanır. Yani odağı, içinizdeki eşyalar değil, üstünüzde ve çevrenizde duran betonarme ya da yığma yapının kendisidir.
DASK neyi kapsar, neyi kapsamaz
Zorunlu Deprem Sigortası, depremin ve deprem sonucu meydana gelen yangın, infilak, tsunami ve yer kaymasının doğrudan yol açtığı maddi zararları, poliçede belirtilen limitler dahilinde nakit olarak karşılar. Teminatın konusu binanın yapı elemanlarıdır: temeller, taşıyıcı sistem, duvarlar, tavan ve taban gibi yapısal bileşenler kapsam içindedir.
Burada en çok yanlış anlaşılan nokta kapsam dışı kalan hallerdir. Genel şartlar, aşağıdaki unsurları açıkça teminat dışı sayar:
- Her türlü taşınır mal ve ev eşyası
- Bedeni zararlar ve manevi tazminat talepleri
- Depreme bağlı olmayan bina kusurlarından kaynaklanan hasarlar
- Depreme bağlı olmayan yer kayması, zemin oturması veya inşaat hatalarından doğan zararlar
Bunun pratik anlamı şudur: DASK poliçeniz varsa ve deprem binanızın taşıyıcı sistemine hasar verirse, bu yapısal zarar poliçe limiti dahilinde karşılanır. Ancak devrilen dolabınız, kırılan beyaz eşyanız, depremden sonra evinizi kullanamadığınız için ödediğiniz kira ya da geçici konaklama masrafı DASK teminatının dışındadır.
Aynı şekilde sel, fırtına, hırsızlık gibi depremden bağımsız riskler de bu poliçenin kapsamında değildir. DASK yalnızca deprem ve onun doğrudan tetiklediği belirli olaylara odaklanır. "DASK her doğal afeti karşılar" algısı, bu nedenle en sık düzeltmemiz gereken yanılgılardan biridir.
DASK, binanızın iskeletini koruyan temel bir yapı sigortasıdır; içindeki hayatın ve eşyanın korunması ayrı bir planlama gerektirir.
DASK ayrıca yapı tarzı (betonarme, yığma vb.), metrekare ve deprem risk bölgesine göre tarifelendirilir. Kurum, bir mesken için verilebilecek azami teminat tutarını tüm Türkiye için tek bir üst sınır olarak belirler ve bu tutarı dönemsel olarak günceller. Yani konutunuzun değeri bu üst sınırın üzerindeyse, aradaki farkın nasıl güvence altına alınacağını ayrıca değerlendirmek gerekir.
DASK ile konut sigortası arasındaki fark
En kritik ayrım budur ve çoğu ev sahibinin gözünden kaçar. DASK, temel ve zorunlu bir yapı sigortasıdır; konut sigortası ise bunun üzerine oturan gelişmiş bir koruma paketidir. İkisi birbirinin alternatifi değil, tamamlayıcısıdır.
DASK yalnızca depremin ve belirli deprem kaynaklı risklerin binanın yapısında yol açtığı hasarı karşılar. Ev eşyaları, kira kaybı, geçici konaklama masrafları gibi unsurlar Zorunlu Deprem Sigortası teminatının altında değildir. İsteğe bağlı konut sigortası ise eşya teminatı, yangına bağlı zararlar, su baskını, hırsızlık ve poliçeye göre değişen ek riskler için ilave güvence sağlar.
"DASK varsa konut sigortasına gerek yok" düşüncesi bu yüzden yanıltıcıdır. Deprem binanızı ayakta bıraksa bile içerideki eşya zarar görebilir; ya da depremden bağımsız bir su baskını yaşayabilirsiniz. Bu senaryolarda tek başına DASK sizi finansal olarak korumaz.
Biz Grup Akdeniz Sigorta olarak hem DASK Sigortası hem de Konut Sigortası ürünlerini birlikte sunduğumuz için, bu iki katmanı tek bir koruma planı olarak nasıl birleştirebileceğinizi kendi portföyümüz üzerinden gösterebiliyoruz. Zorunlu olanı yaptırmak ile evinizi gerçekten korumak arasındaki farkı, teminat sınırlarını şeffafça anlatarak netleştiriyoruz.
Antalya'da ev sahipleri için neden önemli
Türkiye deprem riski yüksek bir ülke ve sahil kentlerinde hızla büyüyen konut stoğu, DASK sisteminin önemini yerel düzeyde daha da belirgin kılıyor. Antalya'da yeni yapıların çoğalması, hem yeni tamamlanan binaların sisteme entegrasyonu hem de mevcut konutların teminat sürekliliği açısından dikkat gerektiriyor.
DASK'ın işlevi sadece yasal bir zorunluluğu yerine getirmek değildir. Sistem, deprem sonrası konut sahiplerinin binayı onarma ya da yeniden konut edinme süreçlerinde temel finansal güvenceyi sağlamayı hedefleyen ulusal bir mekanizmadır. Bir depremden sonra sıfırdan başlamak zorunda kalmamak, bu teminatın asıl değeridir.
Antalya'daki ev sahiplerinin sık karşılaştığı bir durum da tapu ve kullanım biçimindeki çeşitliliktir: kat mülkiyeti, kat irtifakı, kooperatif modelleri ya da konutun kısmen büro olarak kullanılması gibi. Bu ayrımlar, teminatın doğru kurgulanması açısından önemlidir. Yerel bir acente olarak bizim rolümüz, bu ayrıntıları tek tek konuşup size uygun teminat yapısını kurmak ve hasar anında aktif destek vermektir.
Maliyet tarafında ise DASK ve konut sigortasının birlikte düşünülmesi gerektiğini vurgularız. Fiyatları karşılaştırmalı değerlendirmek isteyenler için deprem sigortası fiyatlarını karşılaştırmalı ele aldığımız rehberimiz iyi bir başlangıç noktasıdır.
Karar verirken nelere bakmalı
Doğru DASK ve konut sigortası planı, birkaç somut değerlendirme kriterine bağlıdır. Bunlar bir prosedür değil, kararınızı şekillendiren çerçevelerdir:
- Konumun risk düzeyi: Konutun bulunduğu deprem bölgesi ve belediye sınırları içinde olup olmaması, hem zorunluluğu hem tarifeyi etkiler.
- Yapı tarzı ve inşa yılı: Betonarme mi yığma mı, hangi dönemde inşa edilmiş; bunlar tarife grubunu ve potansiyel hasar ciddiyetini belirleyen faktörlerdir.
- Tapu ve kullanım durumu: Kat mülkiyeti/kat irtifakı, kooperatif gibi modeller ve konutun ağırlıklı olarak mesken mi yoksa büro/işyeri olarak mı kullanıldığı.
- Teminatın sınırları bilinci: DASK'ın yalnızca bina iskeletini kapsadığını bilerek eşya, kira kaybı ve alternatif konaklama gibi kalemleri ayrıca planlamak.
- Azami teminat farkı: Konutunuzun değeri DASK azami teminat tutarının üzerindeyse aradaki boşluğu konut sigortasıyla kapatmayı değerlendirmek.
Bu kriterleri birlikte gözden geçirdiğimizde, "sadece zorunlu olanı yaptırmak" ile "daha geniş koruma almak" arasındaki fark netleşir. 16 sigorta şirketiyle çalıştığımız için, farklı şirketlerin konut paketlerini DASK teminatının üzerine nasıl oturttuğunu karşılaştırarak size en uygun kombinasyonu sunabiliyoruz. Bizim için ölçüt en ucuz prim değil, gerçek teminat ihtiyacınızdır.
Evinize özel bir koruma planı için konutunuzun konumu, yapı tarzı ve kullanım biçimini bize iletin; DASK teminatınızı hangi ek katmanlarla tamamlamanız gerektiğini birlikte değerlendirelim.
Sık Sorulan Sorular
DASK zorunlu mu?
Evet. Zorunlu Deprem Sigortası, Türkiye'de belediye sınırları içinde kalan ve konut niteliği taşıyan binalar için yasal bir yükümlülüktür. Belediye sınırları dışındaki yapılar veya mevzuatta istisna sayılan bazı durumlar için zorunluluk farklılık gösterebilir.
DASK ev eşyalarını karşılar mı?
Hayır. DASK yalnızca binanın yapı elemanlarına gelen deprem hasarını karşılar. Ev eşyaları, taşınır mallar ve kira kaybı gibi kalemler teminat dışıdır; bu koruma için isteğe bağlı konut sigortası gerekir.
DASK bir sigorta şirketinin ürünü mü?
Hayır. DASK, Zorunlu Deprem Sigortası'nı yürüten kâr amacı gütmeyen bir kamu kurumudur. Sigorta şirketleri ve acenteler, bu sistem için poliçe düzenleyen aracılar olarak konumlanır.
DASK tüm doğal afetleri kapsar mı?
Hayır. DASK yalnızca depremi ve depremin doğrudan tetiklediği yangın, infilak, tsunami ve yer kaymasını kapsar. Sel, fırtına gibi diğer afetler için ayrı teminatlara ihtiyaç vardır.
DASK ile konut sigortası aynı anda yaptırılabilir mi?
Evet. İkisi birbirini tamamlar. DASK temel yapı güvencesini sağlar, konut sigortası ise eşya, su baskını, hırsızlık gibi ek riskleri kapsar. İkisini birlikte planlamak en geniş korumayı sunar.