DASK poliçesi, bina ve daire bilgileriniz elinizde olduğunda yetkili bir sigorta şirketi, acente veya banka üzerinden başvurup ödemeyi tamamladığınızda düzenlenen zorunlu deprem teminatıdır. İşte bu yüzden "dask sigorta nasıl yapılır" sorusunun yanıtı tek bir butona değil, doğru beyana dayanıyor. Herkes için geçerli sabit bir işlem süresi ya da tek bir fiyat yoktur; prim, konutun özellikleri ve yürürlükteki tarife üzerinden hesaplanır, poliçe de bilgiler eksiksiz girilip ödeme alındığında düzenlenir. Bu rehberde, Antalya ve Konyaaltı'ndaki ev sahipleri için başvuru öncesi hazırlıktan poliçe doğrulamasına kadar adımları sırayla açıklıyor, nerede acenteyle çalışmanın işinizi kolaylaştırdığını gösteriyoruz.
İçindekiler
Başvuru öncesi kontrol listesi
DASK beyan esasına dayanır: sistemin ürettiği prim ve poliçe, sizin verdiğiniz bilgilere göre şekillenir. Bu yüzden başvuru öncesi birkaç dakikayı bilgileri tapu ve resmî adres kaydıyla karşılaştırmaya ayırmak, sonradan düzeltme uğraşından kurtarır.
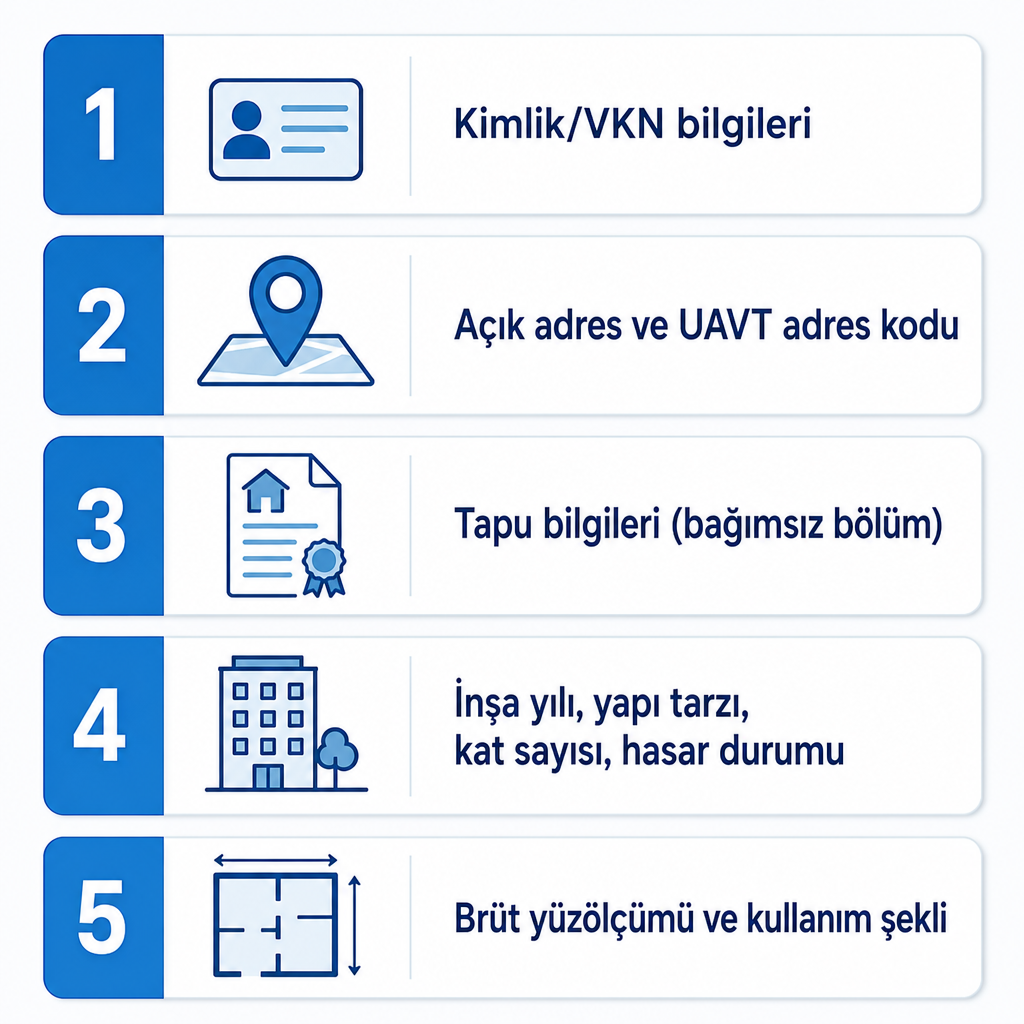
- Sigortalının adı, soyadı, iletişim bilgileri ve T.C. kimlik numarası; tüzel kişi başvurusunda vergi kimlik numarası
- Konutun açık adresi ve UAVT adres kodu
- Tapu bilgileri (bağımsız bölüm dahil)
- Binanın inşa yılı, yapı tarzı, toplam kat sayısı ve mevcut hasar durumu
- Dairenin brüt yüzölçümü ve kullanım şekli
Burada en sık atlanan nokta brüt alan ile net kullanım alanının karıştırılmasıdır. Poliçe metrekaresi tapu veya proje kaydındaki brüt alana göre girilmeli; geçerli bir cep telefonu da poliçe bilgilendirmeleri için gerçekten işe yarar. Bilgilerden emin değilseniz tahmin yürütmek yerine kaynaktan teyit etmek doğru yoldur. Bu ön hazırlık, ilerleyen adımlarda tekrar teklif isteme ya da poliçe düzeltme ihtiyacını büyük ölçüde azaltır ve beyanın tutarlı olmasını sağlar.
DASK başvurusu 6 adımda
Aşağıdaki sıra, yeni poliçe ile yenilemeyi aynı mantıkla kapsar. Her adımda yapılan kontrol, bir sonrakinde hata çıkmasını engeller.
1. Başvuru kanalını seçin
DASK'ı sigorta şirketinden, sigorta acentesinden veya banka şubesinden yaptırabilirsiniz. Başlamadan önce elinizde güncel bir poliçe varsa bitiş tarihini kontrol edin; bu, işlemin yeni başvuru mu yoksa yenileme mi olduğunu netleştirir ve iki ayrı poliçe çıkmasının önüne geçer. Kanal seçimi teminatı değiştirmez; farkı hizmet, karşılaştırma ve kontrol desteğinde yaşarsınız.
2. UAVT adres kodunu bulun
UAVT adres kodu, başvurunun doğru binayla eşleşmesini sağlar. Kod elinizde yoksa adres sorgulama kanallarından kontrol edebilirsiniz. Bulamadığınız durumda açık adresinizi acenteye iletip nasıl ilerleyeceğinizi sorun. Yanlış kod ya da yanlış daire eşleşmesi, poliçenin başka bir bağımsız bölüm için düzenlenmesine ve hasar anında sorun yaşamanıza yol açabilir.
3. Tapu ve bina bilgilerini doğrulayın
Tapudaki bağımsız bölüm bilgilerini, binanın yapı tarzını ve inşa yılını teyit edin; brüt metrekareyi tapu veya proje bilgisiyle karşılaştırın. Net kullanım alanı ile brüt alanı ayırt etmeye özellikle dikkat edin. Emin olmadığınız yapı veya hasar bilgisini tahminle doldurmak yerine resmî kayıttan ya da acenteden doğrulayın. Örneğin aynı binada benzer dairelerin metrekaresi birbirine yakın olsa da bağımsız bölüm numarası ve brüt alan farklılaşabilir; bu yüzden kendi tapunuza bakmak en güvenli yoldur.
4. Teklif alın ve beyanı kontrol edin
Bilgiler başvuru sistemine girildiğinde prim, yürürlükteki tarifeye ve konutun özelliklerine göre hesaplanır. Teklifi kabul etmeden önce sigortalı adını, adresi, bağımsız bölümü, yapı bilgilerini, brüt alanı ve başlangıç-bitiş tarihlerini satır satır gözden geçirin. DASK için tek bir sabit fiyat yoktur; azami teminat tutarı da her yıl tarifede yayımlanır ve poliçe özelinde kontrol edilmelidir. Teklifteki brüt alan veya yapı tarzı beyanınızla uyuşmuyorsa, poliçeyi onaylamadan düzeltilmesini isteyin; çünkü prim bu alanlara göre hesaplanır.
5. Ödemeyi tamamlayıp poliçeyi alın
Başvuru ve ödeme tamamlandıktan sonra poliçe belgenizi teslim alın. Poliçedeki bilgileri teklif formuyla karşılaştırın; bir hata görürseniz poliçeyi düzenleyen kanal üzerinden düzeltme talep edin. Poliçe örneğini ve poliçe numarasını erişilebilir bir yerde saklayın.
6. Poliçeyi doğrulayın ve yenileme tarihini kaydedin
Poliçedeki adresin sigortalı konutla aynı olduğunu ve teminat tarihlerini son kez teyit edin. DASK poliçesi bir yıllıktır ve her yıl yenilenmesi gerekir; vade dolduğunda teminat da poliçede belirtilen bitiş tarihinde sona erer. Bu nedenle bitiş tarihine takvim hatırlatıcısı kurmak en pratik korumadır.
Antalya ve Konyaaltı'nda teklif almak
Antalya deprem riski taşıyan bir bölge olduğundan DASK'ı yıllık ve gecikmesiz tutmak yerel ev sahipleri için özellikle önemli. Konyaaltı ve çevresinde başvuru için DASK Sigortası sayfamızdan teklif isteyebilir ya da bize doğrudan ulaşabilirsiniz. UAVT adres kodu ve bina bilgilerinizle çalıştığımız farklı şirketlerin DASK primlerini karşılaştırabiliyoruz; teklif talebinde bina bilgilerinizi hazır bulundurmanız süreci belirgin şekilde hızlandırır. Konutunuzun adresi, bağımsız bölüm numarası ve brüt alan bilgisini bizimle paylaşırsanız size uygun bir teklif hazırlayabiliriz.
DASK yalnızca binadaki deprem kaynaklı belirli maddi zararları poliçe limitleri dahilinde karşılar; eşya ve diğer konut riskleri kapsam dışıdır. Evinizin içindeki eşyaları, hırsızlık ya da su baskını gibi riskleri de güvence altına almak istiyorsanız DASK'ın yanında konut sigortası teminatlarını birlikte değerlendirmenizi öneririz. İki teminatın sınırlarını netleştirmek için DASK mı Konut Sigortası mı? Farklar Rehberi yazımız karar vermenizi kolaylaştırır.
Sık yapılan hatalar ve çözümleri
Başvurularda tekrar eden hataların çoğu, beyan aşamasındaki küçük atlamalardan kaynaklanır. En kritikleri ve pratik çözümleri şöyle:
- Brüt yerine net metrekare vermek: Tapu veya proje kaydındaki brüt alanı esas alın; poliçe düzenlenmeden önce metrekareyi tekrar kontrol edin.
- Yanlış daire veya adres koduyla başvurmak: Poliçedeki adresi, bina ve bağımsız bölümle karşılaştırarak eşleştirin.
- Bina bilgilerini tahmin etmek: İnşa yılı, yapı tarzı ve kat sayısını mümkün olduğunca resmî kayıt ve belgelerden teyit edin.
- Hasar bilgisini atlamak: Orta veya ağır derecede deprem hasarı bulunan binalar sigortalanamayabilir; hasar durumunu doğru bildirin ve başvuru kanalından uygunluğu sorun.
- Poliçeyi yenilemeyi unutmak: Bitiş tarihine hatırlatıcı kurun. DASK, poliçe süresi dolduktan sonra teminatsız kalan dönemi geriye dönük karşılamaz.
Bu hataların ortak noktası, çoğunun poliçe onaylanmadan önce basit bir kontrolle fark edilebilmesidir; teklifi satır satır okumak en etkili önlemdir.
Kendiniz mi başvurmalı, acenteden mi destek almalı?
Karar aslında bilgilerinizin ne kadar net olduğuna bağlı. Adres kodu, tapu ve yapı bilgileri eksiksizse ve poliçe girişlerini satır satır kontrol edebiliyorsanız doğrudan başvuru sizin için uygun olabilir.
Ancak tapu bilgileriyle fiilî kullanım uyuşmuyorsa, bina hasarlıysa, bağımsız bölüm veya metrekare konusunda belirsizlik varsa ya da farklı şirketlerin tekliflerini kıyaslamak istiyorsanız yetkili bir acenteyle çalışmak hem zaman kazandırır hem de hata riskini düşürür. DASK beyan esaslı olduğundan, kanal hangisi olursa olsun nihai kontrolü başvuru sahibi olarak sizin de yapmanız gerekir. Bu noktada bilgilerinizi birlikte doğrular, farklı şirketlerin primlerini karşılaştırır ve hasar anında yanınızda oluruz.
Sık Sorulan Sorular
DASK sigortası ne kadar sürede yapılır?
Herkes için geçerli sabit bir işlem süresi yayımlanmıyor. Bilgiler ve ödeme tamamlandıktan sonra poliçenin düzenlenme ve teslim süresini başvuru yaptığınız sigorta şirketi, acente veya bankadan teyit edebilirsiniz.
DASK için tapu fotokopisi vermek zorunlu mu?
Gerekli bilgi listesinde tapu bilgileri yer alır; başvuruda esas olan bu bilgilerin doğru beyan edilmesidir. Ek belge sunulması gerekip gerekmediğini başvuru kanalınıza sormanız en kesin yoldur.
DASK poliçesi kaç yıl geçerlidir?
Poliçe bir yıl geçerlidir ve vade sonunda yenilenmesi gerekir. Yenileme yapılmazsa teminat, poliçede belirtilen bitiş tarihinde sona erer.
DASK eşyaları da karşılar mı?
Hayır. DASK, poliçe limitleri dahilinde binadaki deprem kaynaklı belirli maddi zararları kapsar; taşınır eşya ve dolaylı zararlar kapsam dışındadır. Eşya ve diğer konut riskleri için ayrıca konut sigortasını değerlendirmek gerekir.
DASK primini önceden net olarak öğrenebilir miyim?
Kesin prim, başvuru bilgileri ve geçerli tarife üzerinden hesaplanır. Brüt alan, yapı tarzı, adres ve diğer bina özelliklerini hazır ederek teklif alın; tahmini tutarı kesin fiyat olarak kabul etmeyin.