Antalya'da ortalama bir binek araç için doğru seçilmiş bir dar kasko poliçesi çoğu zaman gerekli bilgiler hazır olduğunda aynı gün düzenlenebilir ve tam kaskoya göre yıllık bütçenizde birkaç bin TL'ye varan prim farkı yaratabilir. Peki dar kasko nedir, hangi riskleri gerçekten üstünüze alır ve hangi hasarları hasar anında kendi cebinizden ödemek zorunda kalırsınız? Bu rehberde, aracınıza uygun kararı verebilmeniz için kapsamı, fiyatları belirleyen faktörleri ve poliçe seçerken adım adım izlemeniz gereken yolu net biçimde ele alıyoruz.
İçindekiler
Dar kasko nedir ve kimin için mantıklı?
Dar kasko, standart kasko poliçesindeki ana teminatların yalnızca bir bölümünü içeren, kapsamı daraltıldığı için tam kaskoya göre daha uygun fiyatlı bir kasko türüdür; mini kasko olarak da anılır. Sigorta şirketleri, genel veya özel şartlar içinden bir ya da birkaç teminatı poliçeden çıkardığında ortaya bu dar kapsamlı ürün çıkar. Bu yapısı gereği aracınızı "tam anlamıyla" güvence altına almaz; belirli riskleri karşılar, diğerlerini kapsam dışında bırakır.
Bu ürün genellikle aracını az kullanan, aracının değeri görece düşük olan veya yalnızca çalınma ve yangın gibi büyük risklere karşı korunmayı yeterli gören sürücülere hitap eder. Aracını hiç kaskosuz bırakmak istemeyen ama tam kasko primini bütçesine ağır bulan sürücüler için makul bir orta yol olabilir. Buna karşılık yeni, yüksek bedelli veya yoğun kullanılan araçlarda dar kaskonun sınırlı yapısı çoğu zaman yetersiz kalır.
Dar kasko kapsamı: Neleri kapsar, neleri kapsamaz?
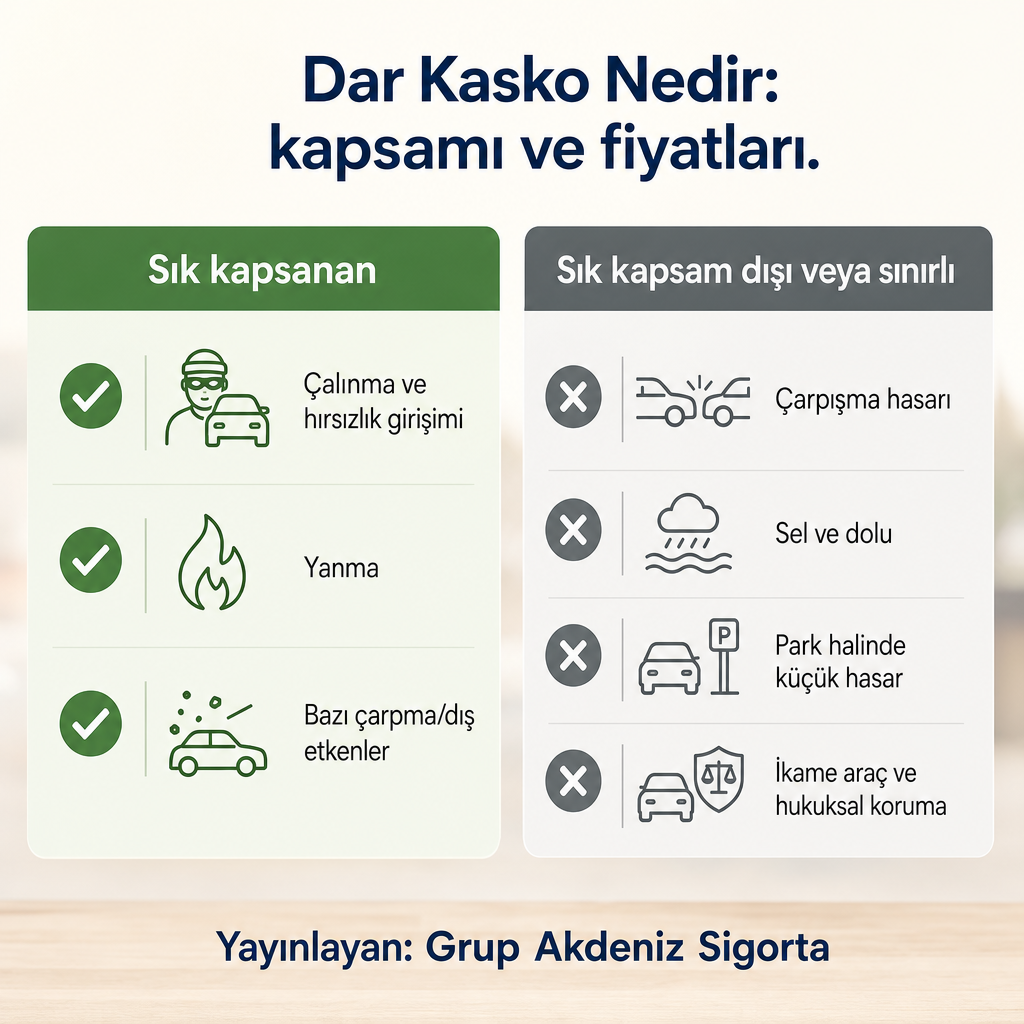
Dar kasko kapsamı sigorta şirketine ve poliçenin özel şartlarına göre değişir; bu yüzden her ürünün teminat tablosunu tek tek okumak gerekir. Yine de piyasadaki birçok üründe ortak eğilimler görürüz.
Sık karşılaşılan teminatlar:
- Çalınma ve hırsızlık girişimleri: Aracın çalınması ve kayıt altına alınmış hırsızlık girişimleri çoğu dar kasko üründe kapsamdadır.
- Yanma: Aracın yanması sonucu oluşan tam kayıp veya ağır hasarlar sıkça teminatlar arasında yer alır.
- Bazı kazalar ve dış etkenler: Kimi ürünler çarpma-çarpışma, yanma ve çalınma teminatlarını bir arada sunabilir.
Sık görülen sınırlamalar:
- Çarpışma hasarı her zaman yok: Bazı ürünlerde dar kasko yalnızca hırsızlık, yangın ve doğal afet gibi dış etkenleri kapsar; trafikte çarpışma hasarını çoğu zaman dışarıda bırakır. Bu durumda karşı taraf kusurlu olsa bile beklediğiniz kasko ödemesi gerçekleşmeyebilir.
- Doğal afetler her zaman dahil değil: Kimi ürünler çarpışma, yanma ve çalınmayı içerse de sel, dolu gibi riskleri kapsam dışı bırakabilir. Antalya gibi dolu ve sel riski taşıyan bir bölgede bu detay kritiktir.
- Ek teminatlar yok: Park halinde oluşan zararlar, geniş cam teminatları, hukuksal koruma ve ikame araç gibi başlıklar dar kaskoda genellikle bulunmaz.
Bu tabloyu okuduktan sonra en sağlıklı yaklaşım şudur: teminat yapısını poliçeden okumadan dar kasko yaptırmayın; özellikle çarpışma, doğal afet ve küçük hasarların nasıl ele alındığını satır satır kontrol edin. Doğru değerleme için rayiç bedel kavramını açıkladığımız rehberi da incelemenizi öneririz.
Dar kasko fiyatları nasıl belirlenir?
Dar kasko primini belirlerken sigorta şirketleri birkaç temel faktöre bakar. Bu değişkenleri bilmek, gelen tekliflerin neden birbirinden farklı çıktığını anlamanıza yardımcı olur:
- Aracın rayiç bedeli (piyasa değeri) ve modeli
- Kullanım şekli (hususi, ticari, kiralık vb.)
- Bulunulan il; Antalya gibi trafik yoğunluğu ve risk profili yüksek şehirler primi etkiler
- Sürücünün hasar geçmişi
- Seçilen teminat kapsamının darlığı veya genişliği
Dar kasko, tam kaskoya göre daha az teminat içerdiği için birçok sigorta şirketi tarafından daha ekonomik konumlandırılır. Antalya'da ortalama bir binek araç için dar kasko primi, poliçe içeriğine bağlı olarak tam kaskoya göre belirgin biçimde daha düşük olur ve çoğu zaman yıllık bütçede birkaç bin TL'lik fark yaratır. Ancak kesin rakamlar araç, sigorta şirketi ve teminat yapısına göre büyük ölçüde değiştiği için mutlaka güncel teklif üzerinden teyit edilmelidir.
Burada dikkat edilmesi gereken denge şudur: teminat listesindeki her eksilme primi düşürür, ama olası hasar anında cebinizden çıkacak tutarı artırır. Fiyatı tek başına değerlendirmek yerine, hangi riski hangi bedele karşılık üstlendiğinizi görmek gerekir.
Teklif almadan önce hazırlık listesi
Dar kasko teklifini sağlıklı almak ve yanlış teminat seçimi riskini azaltmak için şu bilgileri önceden hazırlamak süreci hızlandırır:
- Araç ruhsatı ve plaka bilgisi
- Şasi numarası ile marka-model yılı
- Sürücüye ait T.C. kimlik ve ehliyet bilgileri
- Mevcut zorunlu trafik sigortası poliçesi bilgisi (şirket, bitiş tarihi)
- Son yıllardaki hasar geçmişi (kaç dosya, hangi tür hasarlar)
- Aracın kullanım amacı (kişisel, ticari, turizm, rent a car vb.)
- Finansman durumu (kredi, leasing, rehinde araç vb.)
- Beklediğiniz temel teminatlar (çarpışma, çalınma, yanma, doğal afet, asistans, ikame araç vb.)
- Yıllık kasko için ayırdığınız yaklaşık bütçe aralığı
- Aracı hangi bölgelerde yoğun kullandığınız (Antalya içi, uzun yol, kırsal bölgeler vb.)
Bu liste, sizin için dar kasko mı, genişletilmiş mi yoksa tam kasko mu daha mantıklı olduğunu netleştirmemize yardımcı olur. Kasko sigortası seçeneklerimizi inceleyerek başlangıç noktanızı belirleyebilirsiniz.
Adım adım: bizimle dar kasko yaptırma
1. İhtiyacınızı netleştirin. Aracın yaşını, değerini, kullanım sıklığını ve bütçenizi düşünerek ne kadar risk üstlenebileceğinize karar verin. Bu, dar kasko ile daha kapsamlı seçenekler arasındaki tercihi baştan kolaylaştırır.
2. Profilinize uygunluğu değerlendirin. Aracınızı az kullanıyorsanız, değeri görece düşükse ve çalıntı-yangın gibi büyük risklere karşı koruma sizin için yeterliyse dar kasko mantıklı olabilir. Yeni veya yüksek bedelli araç, ticari kullanım ya da sık uzun yol gibi durumlarda daha kapsamlı türler daha güvenlidir.
3. Bizimle iletişime geçin. Telefon, e-posta veya web formu üzerinden araç ve sürücü bilgilerinizi paylaşarak dar kasko dahil farklı kasko seçenekleri için teklif isteyin. Farklı sigorta şirketlerinden fiyat ve teminat alternatiflerini aynı anda getirerek karşılaştırma imkânı sunarız.
4. Teminatları inceleyin. Gelen her poliçede şu başlıklara bakın: çarpma-çarpışma teminatı var mı ve kapsamı ne; çalınma ve hırsızlık girişimleri nasıl tanımlanmış; yangın ile doğal afet teminatları (deprem, sel, dolu, fırtına) dahil mi; park halinde çizik ve cam kırılması gibi küçük hasarlar kapsamda mı; asistans hizmetleri (çekici, ikame araç, yol yardımı) hangi koşullarda sunuluyor.
5. Fiyat-kapsam dengesini kurun. Düşük prim cazip olabilir; ancak her teminat eksilmesinin olası maliyeti aklınızda olsun. Bütçenize uygun birkaç senaryo üzerinden (daha dar teminat–daha düşük prim, daha geniş teminat–orta prim) karar vermenize yardımcı olabiliriz.
6. Poliçeyi onaylayın ve ödeme yapın. Başlangıç ve bitiş tarihlerini, teminat özetini ve özel şartları kontrol ederek onay verin, primi ödeyerek poliçeyi yürürlüğe alın.
7. Hasar anında yanınızda olalım. Dar kasko kapsamı sınırlı olduğu için hasar olduğunda teminatları doğru yorumlamak kritiktir. Hasar dosyasının açılması, eksper süreci ve ödeme aşamalarında size eşlik ederek poliçenin neyi karşılayıp neyi karşılamadığını netleştirmenize yardımcı oluruz.
Sık yapılan hatalar ve nasıl önlenir?
- Sadece fiyata bakarak karar vermek. Dar kasko genellikle en ucuz kasko türüdür, ama bu onu en doğru seçenek yapmaz. Poliçe içeriğine bakmadan en düşük primi seçmek, ciddi hasarları kendi cebinizden ödemenizle sonuçlanabilir.
- Dar kaskonun tam kasko gibi davrandığını sanmak. Bazı ürünler çarpışma hasarını kapsam dışı bırakır veya ciddi şekilde sınırlar. Satın almadan önce özellikle çarpışma teminatını mutlaka kontrol edin.
- Doğal afet ve küçük hasarları göz ardı etmek. Kimi poliçeler sel, dolu veya üçüncü kişilerin verdiği zararları kapsam dışı bırakır. Antalya gibi dolu ve sel riski taşıyan bir bölgede bu detayı atlamak ileride sürpriz maliyet doğurur.
- Kullanım şeklini yanlış beyan etmek. Aracınızı fiilen ticari veya turizm amaçlı kullanıyor ama poliçede "hususi" gösteriyorsanız, hasar anında ödeme sorunları yaşayabilirsiniz. Kullanım amacını gerçek duruma göre beyan edin.
- Krediyle alınan araçta banka şartını atlamak. Bazı finans kuruluşları krediyle alınan araçta genişletilmiş veya tam kasko şart koşar. Dar kasko bu şartı karşılamayabilir; bankanızın sigorta şartlarını mutlaka kontrol edin.
Bu hataların çoğu, teminat özetinin ve genel-özel şartların dikkatle okunmasıyla ve danışmanlık veren bir acenteyle çalışılmasıyla önlenebilir.
Kendi başınıza mı, profesyonel destekle mi?
Bazı sürücüler online platformlardan kendi başına dar kasko teklifi alıp poliçe düzenleyebilir. Basit bir profiliniz varsa bu mümkündür. Ancak şu durumlarda profesyonel destek almak belirgin biçimde önem kazanır:
- Aracınız yeni ve yüksek bedelli ise
- Ticari, turizm veya filo kullanımınız varsa
- Sık uzun yol yapıyor ya da farklı illerde yoğun kullanıyorsanız
- Hasar geçmişiniz yoğun veya karmaşıksa
- Dar kasko ile tam kasko arasında kalıyor, teminat farklarını net göremiyorsanız
Bu tabloya sahipseniz, birden fazla sigorta şirketiyle çalışarak sunduğumuz karşılaştırmalı kasko danışmanlığı yanlış poliçe riskini ciddi biçimde azaltır. Aracınız daha mütevazı değerde, kullanımınız az ve riskleriniz basit olsa bile, teminat ile fiyat dengesini görmek için profesyonel görüş almak çoğu zaman ek bir güvence sağlar. Kullanımınıza göre kişiye özel bir kasko çözümü için KASKONOMIQ ürünümüzü de değerlendirebilirsiniz.
Sık Sorulan Sorular
Dar kasko nedir, kısaca nasıl tanımlanır?
Dar kasko, standart kaskodaki ana teminatların yalnızca bir kısmını içeren, mini kasko olarak da bilinen ve tam kaskoya göre daha ekonomik bir kasko türüdür.
Dar kasko hangi riskleri genellikle kapsamaz?
Çarpışma hasarı, sel ve dolu gibi bazı doğal afetler ile park halinde oluşan küçük hasarlar birçok dar kasko poliçesinde sınırlı veya kapsam dışı olabilir. Bu yüzden satın almadan önce teminat tablosunu okumak şarttır.
Antalya'da yoğun şehir içi kullanım için dar kasko yeterli mi?
Trafiğin yoğun ve risklerin çeşitli olduğu şehir içi kullanımda dar kaskonun sınırlı yapısı her sürücü için yeterli olmayabilir. Çarpışma ve küçük hasarlar sizin için önemliyse daha kapsamlı türler düşünülmelidir.
Dar kasko ile trafik sigortası arasındaki fark nedir?
Zorunlu trafik sigortası, sizin kusurlu olduğunuz kazalarda karşı tarafa verdiğiniz zararları karşılar. Dar kasko ise poliçe kapsamı ölçüsünde kendi aracınızı belirli risklere karşı korur.
Dar kasko yaptırmak ne kadar sürer?
Gerekli bilgiler hazırsa, bizim aracılığımızla birden fazla şirketten dar kasko teklifi almak ve poliçeyi düzenlemek çoğu durumda aynı gün içinde tamamlanabilir.