Antalya'da bir ticari aracın primini belirleyen tek bir sabit tarife yoktur; ticari araç sigortası fiyatı antalya için merak edilen rakam, aracın türünden hasar geçmişine, kullanıldığı il bilgisinden seçilen teminatlara kadar birçok değişkenin birlikte oluşturduğu bir sonuçtur. Bir kamyonetle otel transferi yapan minibüs, şehir içinde çalışan bir dağıtım aracı ve ticari taksi aynı risk grubunda görülmediği için aynı primle de sigortalanmaz. Bu yüzden "ne kadar tutar" sorusunun gerçek yanıtı, aracınızın faaliyetini doğru tanımlayıp hangi teminatların işletmenizi koruduğunu görmekten geçer. Biz Grup Akdeniz Sigorta olarak Konyaaltı'ndaki ofisimizde 16 sigorta şirketinin tekliflerini aynı kullanım bilgileri üzerinden karşılaştırır, en ucuz primi değil işletmenize uygun poliçeyi birlikte seçeriz.
Table of contents
Ticari araç sigortası fiyatını belirleyen temel unsurlar
Ticari araç sigortasında teklif hesabı, aracınızın hangi sınıfta ve hangi amaçla kullanıldığıyla başlar. Ticari taksi, personel veya öğrenci servisi, şehirler arası yolcu aracı, kamyonet, panelvan, kamyon, çekici, römork ve kurye aracı aynı risk grubunda değerlendirilmez. Araç ne kadar yoğun kullanılıyor, kaç kişi veya ne tür yük taşıyor, hangi güzergâhta çalışıyorsa prim de buna göre şekillenir. Türkiye Sigorta Birliği, ticari taksilerde primlerin otomobillere kıyasla daha yüksek olabilmesini bu araç grubunun hasar ve prim sonuçlarının farklı çıkmasıyla açıklıyor.
Aracın kayıtlı olduğu il, zorunlu trafik sigortası primini belirleyen unsurlardan biridir; sigorta şirketleri araç grupları için il bazında tarife oluşturabilir. Antalya'da ticari araçlar özellikle turizm, transfer, servis, şehir içi dağıtım ve yoğun sezon taşımacılığında kullanılır. Ancak prim yalnızca "Antalya'da bulunma" bilgisiyle çıkmaz; ruhsattaki kullanım şekli, işleten bilgisi, araç grubu ve hasar geçmişi birlikte değerlendirilir. Bu yüzden aynı model araca sahip iki Antalya işletmesi, aynı primi ödemez.
Hasar geçmişi primin en belirleyici parçalarından biridir. Zorunlu trafik sigortasında indirim ve artırım, esas olarak işleteni takip eder. İlk kez işleten sıfatıyla trafiğe çıkacaklar için dördüncü basamaktan prim uygulanır; sonraki yenilemelerde hasar durumuna göre indirim veya artırım söz konusu olur. Bu mekanizmanın ayrıntısını zorunlu sigortaların kapsamını açıkladığımız rehberde ayrıca bulabilirsiniz. Teklif alırken önceki poliçenin basamağını, ödenmiş hasar olup olmadığını, poliçenin hangi işleten adına düzenlendiğini ve araç değişikliği yapılıp yapılmadığını doğru vermek gerekir; eksik bilgi, yenilemede beklenmeyen prim farklarına yol açabilir.
Trafik sigortası primleri, mevzuattaki tavan fiyat sınırları içinde şirketlerce serbestçe belirlenir. Her şirket kendi aktüeryal ve hasar verisine göre tarife kurar; bu nedenle aynı araç ve aynı işleten için farklı şirketlerden farklı teklifler çıkar. Buradaki fark her zaman teminatın daha iyi ya da kötü olduğu anlamına gelmez. Şirketlerin ticari taksi, servis, kamyonet veya ağır vasıta gruplarındaki risk iştahı birbirinden ayrışabilir. İşte karşılaştırmanın değeri tam burada başlar.
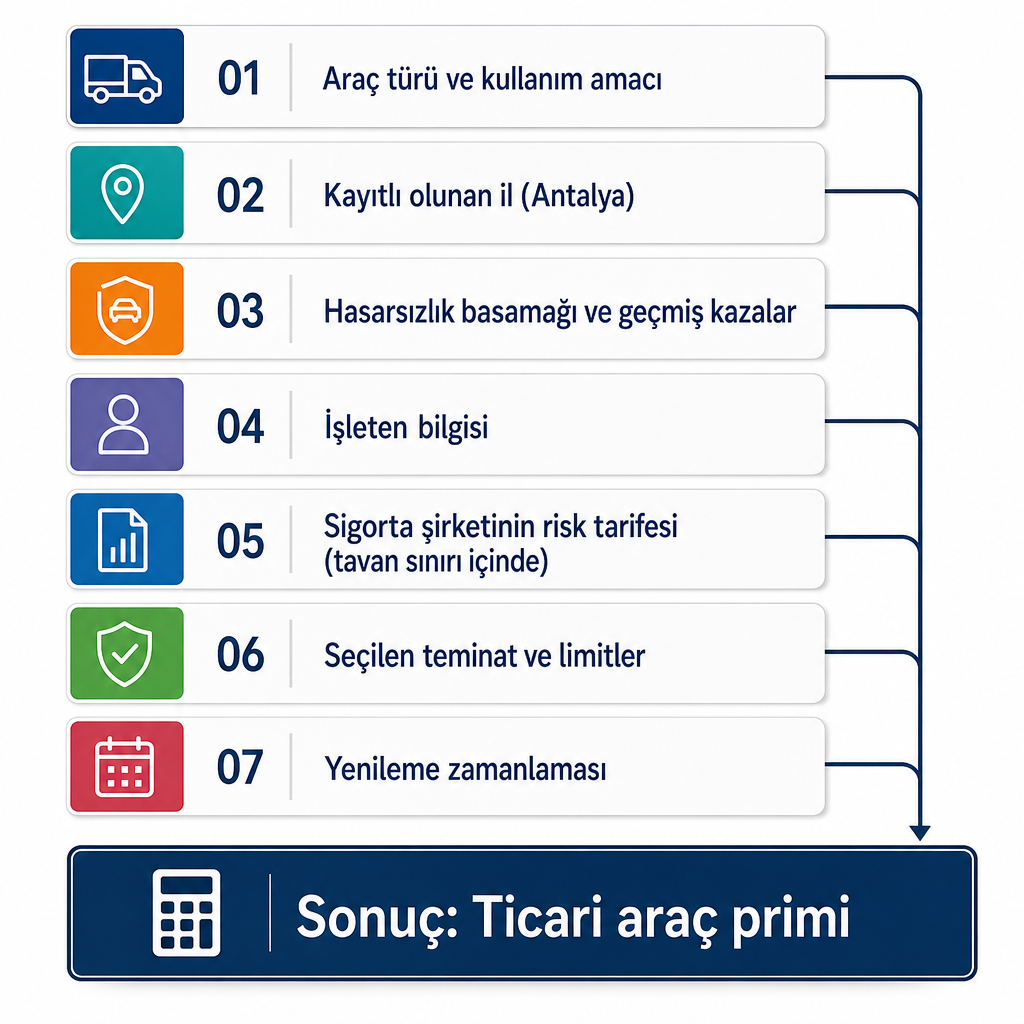
Poliçenin yenileme zamanı da fiyatı doğrudan etkiler. Türkiye Sigorta Birliği'nin açıklamasına göre yenilemenin geciktiği her 30 günlük dönem için sonraki poliçe primine yüzde 5 ilave uygulanabilir ve toplam ilave yüzde 50 ile sınırlıdır. Sigortasız kullanılan araç trafikten men ve idari para cezası riskiyle karşılaşır. Ticari araçlarda poliçe boşluğu ayrıca işin durmasına yol açar; bu nedenle poliçe bitiş tarihi servis, transfer, lojistik ve dağıtım işletmelerinde düzenli takip edilmelidir.
Trafik sigortası ile ticari kasko aynı şey değildir
Ticari araç sigortasını konuşurken en sık karışan nokta budur. Zorunlu trafik sigortası, aracınızın üçüncü kişilere verebileceği maddi ve bedeni zararlar için yasal mali sorumluluk koruması sağlar. Kendi ticari aracınızın hasarını karşılamaz. Yani minibüsünüz kendi kusuruyla kaza yaparsa, karşı tarafın zararı trafik sigortasından karşılanır; sizin aracınızın onarımı için ayrı bir teminat gerekir.
İşte o teminat kaskodur. Kasko sigortası, poliçede belirtilen şartlar çerçevesinde aracın çarpma, çarpışma, hırsızlık, yanma ve seçilen diğer risklerden doğan zararlarını güvence altına alabilir. Ticari araçlarda kasko kapsamının aracın gerçek kullanım biçimiyle uyumlu düzenlenmesi şarttır; otomobil mantığıyla hazırlanan bir kasko, yoğun ticari kullanımda beklediğiniz korumayı sağlamayabilir. Biz teklifleri yalnızca prim üzerinden değil; teminat limitleri, muafiyetler, ek hizmetler ve istisnalar üzerinden karşılaştırır, iki branşı ayrı ayrı değerlendirmenize yardımcı oluruz.
Ticari kasko fiyatını etkileyen ek unsurlar
Ticari araç için kasko teklifi alınırken, trafik sigortasından farklı olarak aracın kendi değerine ve hasar riskine odaklanılır. Primi şu unsurlar birlikte belirler:
- Aracın marka, model ve model yılı,
- Rayiç değeri ve sigorta bedeli,
- Ticari kullanım yoğunluğu ile tahmini kilometre,
- Kullanıcı ve sürücü profili,
- Taşınan yük veya yolcu türü,
- Servis, dağıtım, transfer ya da lojistik faaliyeti,
- Hırsızlık ve doğal afet riski,
- Onarım ağı ve servis tercihi,
- Muafiyet oranı,
- İMM, ferdi kaza, asistans gibi ek teminatlar,
- İş durması teminatı.
Bu kalemler içinde ticari işletmeler için çoğu zaman en kritik olanı iş durması teminatıdır. Ticari araç hasar nedeniyle serviste kaldığında yalnızca onarım masrafı değil, çalışamamaktan doğan gelir kaybı da işletmeyi zorlar. Türkiye Sigorta Birliği, ticari araçlar için iş durması teminatının belirli limitlerle ve ek prim karşılığında kasko poliçesine eklenebileceğini belirtiyor. Bu teminatı eklerken aracın kaç gün kullanılamayacağını, günlük tazminat limitini, ödeme koşullarını ve kapsam dışı halleri ayrıca incelemek gerekir; aksi halde beklediğiniz gelir telafisi ile poliçenin verdiği tutar örtüşmeyebilir.
Yolcu, yük ve römork taşımacılığında değişen sorumluluklar
Ticari kullanımın türü değiştikçe gereken poliçe seti de değişir. 4925 sayılı Karayolu Taşıma Kanunu kapsamındaki yolcu taşımacıları, yolcuların bedeni zararlarına ilişkin zorunlu karayolu taşımacılık mali sorumluluk sigortasını yaptırdıklarını belgelerse, trafik sigortasında yüzde 20 indirim uygulanabilir. Bu indirim her ticari araç için otomatik değildir; aracın gerçekten ilgili taşımacılık faaliyeti kapsamında olması ve poliçenin belgelenmesi gerekir.
Yolcu, yük veya tehlikeli madde taşımacılığında trafik sigortasına ek olarak faaliyete bağlı sorumluluk sigortaları gündeme gelebilir. Örneğin tehlikeli madde taşıyan işletmelerin faaliyet türüne göre ayrıca zorunlu mali sorumluluk sigortası yaptırması gerekebilir ve bu ihtiyaç araç poliçesinden bağımsız değerlendirilir. Taşınan yükün değeri yüksekse, araç kaskosu yerine ayrıca nakliyat sigortası gerekebilir; kasko aracı korur, yükü değil.
Römork ve yarı römork kullanan işletmelerde kapsam ayrıca netleştirilmelidir. Çeken aracın trafik sigortası, bağlı çekilen römork veya yarı römorkun neden olduğu bazı zararları kapsayabilir. Ancak insan taşımada kullanılan römorklar için çeken araçtan ayrı ve özel şartlara sahip ek sorumluluk sigortası gerekebilir. Bu nedenle teklif aşamasında römork kullanılıp kullanılmadığını, taşınan yük veya yolcunun niteliğini, römorkun ruhsat bilgilerini, taşımanın yurt içi mi yurt dışı mı olduğunu ve aracın gerçek kullanım şeklini açıkça belirtmek gerekir. Başvuru formunda belirtilmeyen bir kullanım biçimi, hasar sırasında kapsam değerlendirmesini olumsuz etkileyebilir.
En ucuz teklif neden her zaman doğru seçim değildir
Düşük prim, poliçenin işletmeniz için yeterli olduğu anlamına gelmez. Ticari araçlarda gözden kaçırılan riskler, hasar anında ucuz görünen poliçeyi pahalıya çevirir:
- Ticari kullanımın poliçede doğru tanımlanmaması,
- Yolcu veya yük taşıma faaliyetinin belirtilmemesi,
- Kasko poliçesinde iş durması teminatının bulunmaması,
- İMM limitinin işletme riski için düşük kalması,
- Muafiyet tutarının hasar anında işletmeye ağır gelmesi,
- Yetkili veya anlaşmalı servis şartlarının yetersiz olması,
- Römork veya özel ekipmanın poliçeye dahil edilmemesi,
- Taşınan yükün ayrıca nakliyat sigortası gerektirdiğinin atlanması.
Somut bir örnek işi netleştirir: Antalya'da otel transferi yapan bir minibüs için yalnızca zorunlu trafik sigortası, aracın üçüncü kişilere karşı sorumluluğunu karşılamaya yöneliktir. Aracın kendi hasarı, yolcu faaliyetinden doğan ek sorumluluklar, iş durması ve yüksek tutarlı zararlar için kasko, İMM veya faaliyete özel poliçeler ayrıca değerlendirilmelidir. Bir işletme için doğru kombinasyonu, yalnızca primi değil riskin tamamını görerek kurmak gerekir.
Teklif karşılaştırmadan önce hazırlamanız gereken bilgiler
Ticari araç sigortası fiyatını daha doğru görebilmek için teklif öncesinde elinizde şu bilgiler hazır olmalıdır:
| Bilgi | Neden gerekli |
|---|---|
| Ruhsat, plaka ve şasi | Araç grubu ve kullanım türünün doğrulanması |
| İşleten / sahip bilgisi | Hasarsızlık basamağının işletene bağlanması |
| Kullanım türü ve faaliyet konusu | Doğru risk grubunda fiyatlama |
| Taşınan yolcu veya yük niteliği | Ek sorumluluk ihtiyacının belirlenmesi |
| Önceki poliçe ve hasar bilgileri | İndirim/artırım basamağının hesabı |
| Kasko için rayiç değer | Sigorta bedelinin doğru belirlenmesi |
| Römork / ek ekipman bilgisi | Kapsam boşluğunun önlenmesi |
| İstenen teminat ve limitler | Tekliflerin aynı zeminde kıyaslanması |
Karşılaştırmanın anlamlı olması için tüm şirketlerden aynı kullanım bilgileriyle fiyat alınmalıdır. Bir teklifte yalnızca temel trafik sigortası, diğerinde yüksek İMM veya ek hizmetler varsa, primleri doğrudan kıyaslamak yanıltıcı olur. Biz Antalya'daki bireysel ve ticari müşteriler için farklı şirketlerin tekliflerini prim, limit, muafiyet ve hizmet koşullarıyla birlikte değerlendirir, kararın yalnızca en ucuz seçeneğe göre verilmemesi için gereken teminatları açıklarız.
Doğru poliçe, en düşük primli poliçe değildir. Doğru poliçe; aracın gerçek kullanımını yansıtan, yasal zorunlulukları karşılayan ve işletmenin hasar hâlindeki mali kaybını makul ölçüde sınırlayan poliçedir. Aracınızın faaliyetini ve ihtiyaç duyduğunuz teminatları bizimle paylaştığınızda, size uygun teklif setini hazırlayabiliriz.
Antalya ticari araç sigortası hakkında sık sorulanlar
Antalya'da ticari araç sigortası fiyatı neden başka illerden farklı olabilir?
Aracın kayıtlı olduğu il, sigorta şirketlerinin tarife oluştururken dikkate aldığı unsurlardan biridir. Araç grubu, kullanım biçimi ve hasar geçmişiyle birlikte Antalya bilgisi de prim hesabına yansıyabilir.
Ticari taksi sigortası neden daha pahalı olabilir?
Ticari taksiler daha yoğun kullanılabildiği ve daha yüksek hasar frekansına sahip bir risk grubu olarak değerlendirilebildiği için primleri otomobillerden yüksek çıkabilir.
Trafik sigortası ticari aracın kendi hasarını karşılar mı?
Hayır. Trafik sigortası esas olarak üçüncü kişilere verilen maddi ve bedeni zararları karşılar. Ticari aracın kendi hasarı için kasko gerekir.
Ticari araç kaskosuna iş durması eklenebilir mi?
Evet. Tamir süresindeki gelir veya kullanım kaybına yönelik iş durması teminatı, poliçe şartlarına ve belirlenen limitlere bağlı olarak ek primle sunulabilir.
Antalya'da ticari araç sigortası teklifi nasıl karşılaştırılır?
Ruhsat, kullanım amacı, hasarsızlık bilgisi ve faaliyet detaylarıyla aynı risk profili üzerinden birden fazla şirketten teklif alınmalıdır. Biz bu teklifleri teminat ve fiyat bilgileriyle birlikte karşılaştırmalı olarak sunarız.