Antalya'da araç sahibi olmak, yoğun yaz trafiği, turizm kaynaklı yoğunluk, dar sokaklar, otopark riskleri ve sel-dolu gibi iklim koşulları düşünüldüğünde, sigortayı basit bir yasal zorunluluktan çıkarıp gerçek bir koruma planına dönüştürmeyi gerektiriyor. Bu yazıda antalya araç sahipleri için en iyi sigorta önerileri başlığı altında, tek tek ürün adı sıralamak yerine, portföyümüzdeki çözümlerden çıkardığımız beş sigorta stratejisini ele alıyoruz. Amacımız, aracınızın yaşına, kullanımına ve bütçenize göre kasko, trafik ve ek teminatları ihtiyaç bazlı bir paket hâline getirmenize yardımcı olmak.
Table of contents
Seçim kriterleri: bu liste neyi baz alıyor?
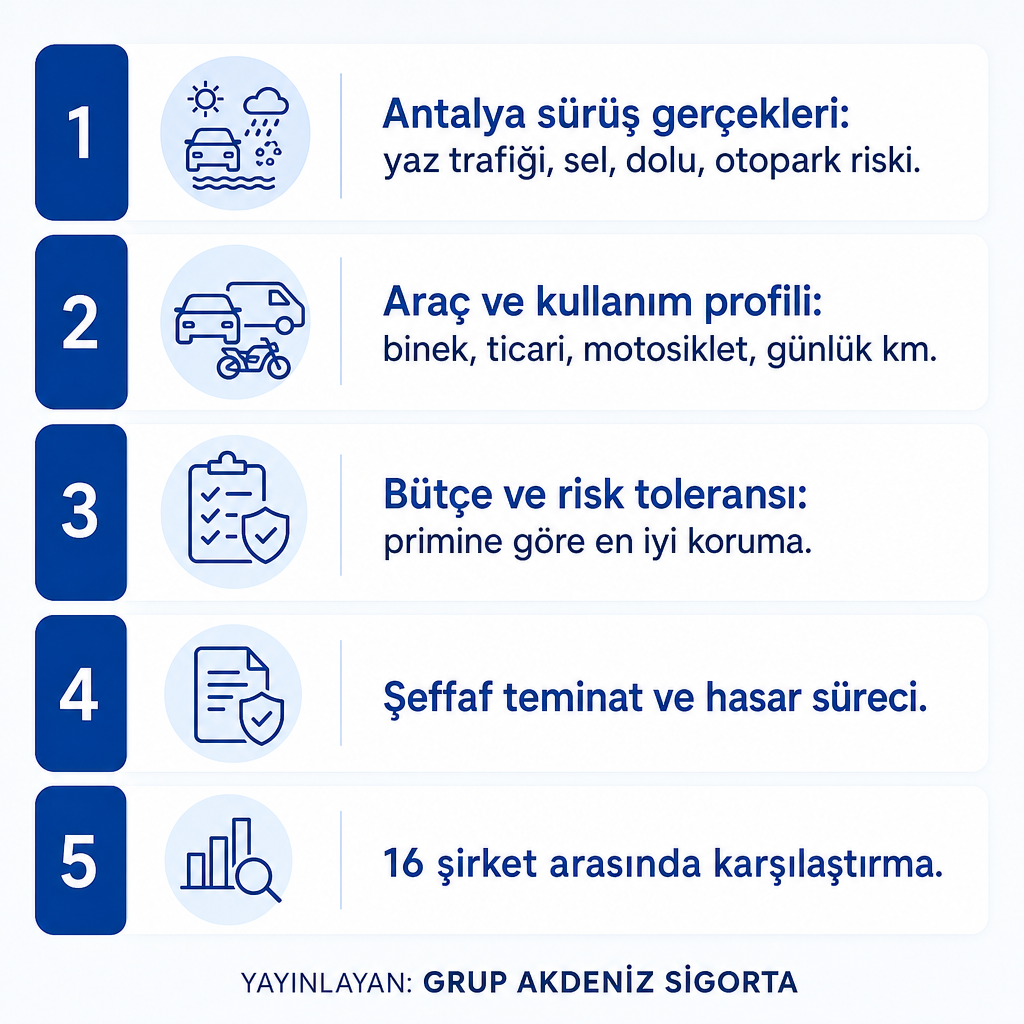
Bir sigorta çözümünü "en iyi" yapan şey, primin en düşük olması değil, primine göre en dengeli teminat-koruma ilişkisini kurmasıdır. Bu listeyi hazırlarken beş temel ölçütü baz aldık.
İlk ölçüt, Antalya'nın sürüş gerçekleri: yaz aylarında artan trafik, turizm kaynaklı araç yoğunluğu, dar sokaklardaki manevralar, otopark hasarları ve sel-dolu gibi iklim riskleri. İkincisi, araç ve kullanım profili: binek aile aracı mı, hafif ticari mi, motosiklet mi; günlük kısa mesafe mi yoksa uzun yol mu. Üçüncüsü bütçe ve risk toleransı; burada "en ucuz prim" yerine "primine göre en iyi koruma" yaklaşımını benimsiyoruz. Dördüncüsü, poliçenin neyi kapsayıp neyi kapsamadığını net anlatan şeffaf teminat ve hasar sürecidir. Beşincisi ise 16 sigorta şirketi arasında karşılaştırma yaparak, tek bir şirketin ürününü değil, ihtiyacınıza en uygun kombinasyonu seçmemizdir.
Aşağıdaki beş öneri, bu çerçeveden çıkan ve Antalya'da araç sahiplerinin en sık ihtiyaç duyduğu sigorta stratejilerini temsil ediyor. Her biri için ürünün ayırt edici yönünü, kime uyduğunu ve sınırlarını ayrı ayrı belirttik.
Tam kapsamlı kasko ve trafik paketi
Önce en yaygın soruyla başlayalım: aracı hem kendi hasarlarına hem de üçüncü kişilere verilebilecek zararlara karşı aynı anda korumanın yolu nedir? Yanıt, geniş teminatlı bir kasko ile zorunlu trafik sigortasını, gerektiğinde ihtiyari mali mesuliyetle birlikte tek bir pakette birleştirmektir.
Genişletilmiş kasko sigortası poliçeleri; çarpma, çarpılma, yanma, hırsızlık, halk hareketleri, terör, sel ve su baskını gibi risklere karşı koruma sağlar. Bu poliçelere ferdi kaza ve hukuksal koruma gibi teminatlar, ayrıca üçüncü şahıslara karşı mali sorumluluk eklenebilir. Zorunlu trafik sigortası ise araç kullanımı sırasında bir kimsenin ölümüne, yaralanmasına veya bir şeyin zarara uğramasına sebep olunduğunda, Karayolları Trafik Kanunu'na göre araç sahibinin hukuki sorumluluğunu zorunlu limitlere kadar karşılar.
Antalya'nın turistik yapısı, yoğun trafikte küçük çarpma-sürtme ve park hasarlarını artırır; geniş kasko bu riskleri önemli ölçüde kapsar. Tatil dönemlerinde misafir taşıyan, sık şehir içi manevra yapan sürücüler için üçüncü kişilere verilebilecek zararların limiti kritik hâle gelir; trafik ile ihtiyari mali mesuliyet kombinasyonu bu açığı kapatır. Farklı şirketlerin genişletilmiş kasko ve trafik ürünlerini karşılaştırdığımız için, aracın markasına, yaşına ve sürüş profilinize göre en uygun paketi bir arada önerebiliyoruz.
Bu paket özellikle 0-10 yaş arası binek araç sahiplerine, sık Antalya içi trafiğe çıkan ve dar sokak-otopark kullanımı yoğun olan sürücülere, maddi hasarlı bir kazada cebinden büyük para çıkmasını istemeyen ailelere uyar. Buna karşılık "her arıza kasko karşılar" beklentisi yanlıştır: kasko genel şartlarına göre yağsızlık, susuzluk, donma, bozukluk, eskime, çürüme, paslanma veya bakımsızlık nedeniyle oluşan zararlar kapsam dışıdır; sigortalı bir olayla ilişkili olmayan mekanik, elektrik ve elektronik arızalar da teminat kapsamına girmez. Teklif aşamasında bu ayrımları netleştirerek sonradan yaşanacak sürprizleri önlemeye odaklanıyoruz.
KASKONOMIQ ile eski araçlara erişilebilir koruma
Peki tam kasko primini ödemek istemeyen ya da aracının yaşı yüksek olduğu için klasik kasko yaptıramayan sürücü ne yapmalı? Burada kısmi teminatlı ama erişilebilir primli bir model devreye giriyor.
KASKONOMIQ, kaskoyu tüm araçlar için yeniden erişilebilir hâle getirmek amacıyla geliştirilmiş bir üründür ve araç veya sürücü yaşı sınırlaması olmadan çalışır. Prim seviyesi neredeyse trafik sigortası priminin dörtte biri düzeyinde konumlanırken, araç değerinin yüzde 75 veya yüzde 85'ine kadar güvence verir. Üründe yüzde 15 ve yüzde 25 muafiyet seçenekleriyle çarpma, çarpışma, hırsızlık, yangın, deprem, sel ve terör gibi önemli risklere karşı koruma sağlanır. Poliçe kapsamındaki asistans hizmetleri, çekici ve kurtarmanın yanı sıra yılda bir kez 7 güne kadar ikame araç desteği sunabilir.
Antalya'da birçok sürücü, yaşı yüksek araçlar nedeniyle klasik kasko primini karşılayamıyor ya da sigorta şirketleri tam kasko vermek istemiyor. KASKONOMIQ modeli, araç yaşı sınırı olmadan daha önce kaskosu olmayan veya sistemden ayrılmış araç sahiplerini yeniden güvence altına almayı hedefliyor. Bu ürünü portföyümüzdeki klasik kasko seçenekleriyle karşılaştırarak, "tam kasko mı, KASKONOMIQ mi?" sorusunu bütçe ve risk toleransınıza göre yanıtlıyoruz.
Bu model 10 yaş ve üzeri binek veya hafif ticari araç sahiplerine, daha önce hiç kasko yaptırmamış ya da fiyat nedeniyle vazgeçmiş sürücülere, "tamamen korumasız kalmak yerine büyük riskleri sigortalayayım" diyen bütçe odaklı araç sahiplerine uyar. Sınırına gelince: araç değerinin bir kısmı güvencede olduğundan, pert veya ağır hasarda aracın yüzde 100 değeri karşılanmaz; muafiyet nedeniyle hasarın belirli bir bölümünü sigortalı üstlenir. Kapsam tam kasko kadar geniş değildir, bu yüzden "hangi senaryoda ne kadar ödeme alırım?" sorusunu somut örneklerle açıklamamızı istemenizi öneririz.
Ticari ve hafif ticari araçlar için kasko stratejisi
Turistik taşımacılık, transfer, kuryelik ve küçük nakliye yapan bir esnaf için araç bir konfor değil, doğrudan gelir kaynağıdır. Bu yüzden ticari araçlarda kasko sorusu "fiyat" sorusu değil, "araç durursa işim nasıl devam eder?" sorusudur.
Bazı kasko ürünleri hafif ve ağır ticari araçlar ile motosikletler için de düzenlenebiliyor; böylece işletmeler araç filosunu topluca güvence altına alabiliyor. Bu poliçelerle çekici, kurtarma, yol yardımı, çilingir, lastik değişimi, sürücü hizmeti, ikame araç ve tıbbi nakil gibi birçok ek hizmetten ücretsiz yararlanma imkânı sağlanabiliyor. Antalya'da turizm, lojistik ve hizmet sektörünün yoğunluğu düşünüldüğünde, hafif ticari araçlar günlük iş akışının kalbidir; biri trafikte kaldığında işletme doğrudan gelir kaybı yaşar. Asistans ve ikame araç, işin tamamen durmasını engeller.
Ticari araç sahiplerine yalnızca kasko fiyatı üzerinden değil, araç çalışmadığında işin nasıl devam edeceği üzerinden danışmanlık veriyoruz; poliçe seçimi buna göre şekilleniyor. İşinizin sürekliliğini kapsayan işyeri sigortası gibi ürünleri de aynı danışman üzerinden değerlendirmek, koruma boşluklarını azaltır.
Bu strateji turizm taşımacılığı yapan küçük işletmelere, transfer şirketlerine, şehir içi dağıtım ve kuryelik yapan hafif ticari araç sahiplerine, günlük cirosu araçların çalışmasına bağlı lokal esnafa uyar. Dikkat edilmesi gereken iki nokta var: ticari araç kaskolarının primleri binek araçlara göre daha yüksek olabilir, bu nedenle tüm filoyu aynı anda değil kritik araçları önceliklendirerek sigortalamak gerekebilir; ayrıca bazı asistans hizmetleri yıllık kullanım sayısı veya kilometre sınırıyla kısıtlı olabilir, poliçe seçilirken bu limitlerin net açıklanmasını istemek önemlidir.
Ek teminatlarla güçlendirilmiş kasko
Standart kasko ve trafik kombinasyonu birçok durum için yeterli olsa da, zincirleme kazalarda veya ciddi hukuki süreçlerde açık kalan bir alan vardır: üçüncü kişilere verilen zararın zorunlu limitleri aşması ve dava-avukat giderleri.
Genişletilmiş kasko poliçelerine, ihtiyari mali mesuliyet ve hukuksal koruma teminatları eklenerek hem araç hem de sürüşten doğacak hukuki riskler birlikte sigortalanabilir. Üçüncü şahıslara karşı mali sorumluluk teminatı, standart kasko teminatlarının yanında sunulan önemli ek güvencelerden biridir. Yoğun trafikte, özellikle zincirleme kazalarda üçüncü kişilere verilen zarar tutarı zorunlu trafik limitlerini aşabilir; ihtiyari mali mesuliyet bu açığı kapatır. Hukuksal koruma teminatı ise dava ve avukat giderlerinde sürücünün yanında durarak, kazadan sonra hukuki süreci yönetirken finansal yükü azaltabilir.
Risk profilinizi (günlük kilometre, sürüş alışkanlığı, önceki hasar geçmişi) analiz ederek hangi ek teminatların gerçekten gerekli olduğunu anlatıyoruz; böylece gereksiz teminatlarla prim şişmiyor, kritik teminatlar dışarıda kalmıyor. Bu güçlendirilmiş paket, günlük kilometresi yüksek ve şehir içi trafiğe sık giren sürücülere, daha önce üçüncü kişilerin zarar gördüğü bir kazaya karışıp hukuki süreç yaşamış araç sahiplerine, aile aracıyla çocuk veya misafir taşıyan sürücülere uyar.
Sınırlarına dikkat etmek gerekir: ek teminatlar primi artırır, her teminatı "olsa iyi olur" diye eklemek yerine gerçek risklere göre seçmek gerekir. Ayrıca hukuksal koruma teminatı her tür davayı kapsamayabilir; hangi olaylarda devreye girdiği danışmanımızla ayrıntılı konuşulmalıdır. Kaskonun dışında kalan kalemleri merak ediyorsanız, pert kasko nasıl hesaplanır yazımız ödeme senaryolarını netleştirmeye yardımcı olur.
Araç ve ferdi kaza: kombine güvence planı
Araç sigortası çoğu zaman "arabayı" korur; oysa bir kazada asıl önemli olan sürücü ve yolcuların sağlık ve yaşam güvencesidir. Beşinci öneri tam da bu boşluğu doldurur.
Portföyümüzde kasko ve trafik sigortasının yanında ferdi kaza sigortası, DASK, işyeri ve sorumluluk sigortaları gibi ürünler de yer alıyor. Antalya'da yoğun mevsimsel trafik, özellikle yaz aylarında kaza ve yaralanma riskini artırır; ferdi kaza sigortası bu durumların maddi sonuçlarını hafifletir. Aynı sigorta danışmanı üzerinden araç, ferdi kaza ve zorunlu deprem-konut poliçelerini yönetmek, hem teminat boşluklarını hem de gereksiz çakışmaları azaltır. İsterseniz konut sigortası ve DASK poliçelerinizi de aynı dosyada değerlendirebiliriz.
Bu kombine plan, aile aracı kullanan ve çocuk ya da düzenli misafir taşıyan sürücülere, uzun yol yapan ve gece sürüşü yoğun olan araç sahiplerine, "tüm risklerim bir dosyada toplansın" diyen planlı müşterilere uyar. İki noktayı ayırmak gerekir: ferdi kaza sigortası bir sağlık sigortası değildir; teminat yapısı sakatlık ve vefat gibi durumlara göre değişen tutarlara bağlıdır. DASK ve konut poliçeleri ise ayrı hukuki çerçevelere tabidir; bu ürünlerin araç sigortasıyla karıştırılmaması ve her poliçenin kendi şartlarının anlaşılması önemlidir.
Nasıl seçilir? Antalya araç sahipleri için yol haritası
Beş öneri arasından size uygun olanı seçerken, sıralı ve somut bir yaklaşım karar yükünü hafifletir.
- Aracınızı ve kullanımınızı net tanımlayın. Yaş, değeri, binek mi ticari mi, günlük ortalama kilometre, park ettiğiniz yerler (kapalı otopark, sokak, site).
- Önce tam kayıp senaryosunu düşünün. Aracınız pert olursa ne kadar ödeme sizi rahatlatır? Tam kasko mu, KASKONOMIQ tipi kısmi teminat mı daha mantıklı?
- Üçüncü kişileri ve hukuki riskleri hesaba katın. Zorunlu trafik sigortasının yetmeyeceği senaryolar için ihtiyari mali mesuliyet ve hukuksal koruma ihtiyacınızı değerlendirin.
- Asistans ve ikame araç ihtiyacınızı belirleyin. Aracınız çalışmadığında işiniz veya günlük hayatınız ne kadar duruyor? Ticari araç sahipleri için bu adım özellikle kritiktir.
- Kişisel güvenceyi unutmayın. Sürücü ve yolcular için ferdi kaza teminatına ihtiyacınız var mı? Aile ve uzun yol kullanımında bu soruyu ciddiyetle yanıtlayın.
- Çoklu teklif isteyin. Tek bir şirketin değil, birden fazla şirketin benzer ürünlerinin karşılaştırmasını talep edin ve poliçeyi her yıl aynı şekilde yenilemek yerine değişen risk profilinize göre yeniden düzenletin.
Bu adımlarla "en ucuz poliçe" yerine gerçekten size özel bir koruma planı kurmanız mümkün olur. Araç bilgilerinizi ve beklentilerinizi paylaşırsanız, bu çerçeveyi sizin durumunuza göre somut tekliflere dönüştürebiliriz.
Sık Sorulan Sorular
Antalya'da kasko yaptırmak gerçekten gerekli mi, sadece trafik sigortası yeterli olmaz mı?
Zorunlu trafik sigortası yalnızca üçüncü kişilere verilen zararları Karayolları Trafik Kanunu'ndaki yasal limitlere kadar karşılar; kendi aracınızın hasarı için koruma sağlamaz. Kasko ise aracınızı çarpma, çarpılma, yanma, hırsızlık, sel ve su baskını gibi ani ve beklenmedik olaylara karşı güvence altına alır. Antalya'daki yoğun trafik ve iklim riskleri düşünüldüğünde, yalnızca trafik sigortasıyla devam etmek çoğu sürücü için yetersiz kalır.
Kasko tüm arızaları karşılar mı?
Hayır. Kasko genel şartlarına göre yağsızlık, susuzluk, donma, bozukluk, eskime, çürüme, paslanma veya bakımsızlık nedeniyle oluşan zararlar kapsam dışıdır; sigortalı bir olaydan doğmadıkça mekanik, elektrik ve elektronik arızalar da teminat dışındadır. Kasko, gerçekleşmesi kesin olmayan ani ve beklenmedik risklerin zararlarına karşı yapılır; düzenli bakım ve arızalar sürücünün sorumluluğundadır.
Eski aracım için tam kasko mı, KASKONOMIQ tipi ürün mü daha mantıklı?
KASKONOMIQ, araç ve sürücü yaşı sınırı olmadan, trafik priminin yaklaşık dörtte biri seviyesinde primle araç değerinin yüzde 75 veya yüzde 85'ine kadar koruma sağlamak üzere tasarlanmıştır. Üründe yüzde 15 veya yüzde 25 muafiyet seçenekleri bulunduğu için hasarın bir kısmını sigortalı üstlenir ve kapsam tam kaskodan daha dardır. Eski araçlarda bu model, tamamen korumasız kalmak ile tam kaskoya yüksek prim ödemek arasında pratik bir orta yol sunabilir; en doğru karar için aracınıza özel yapacağımız hesaplamayı dikkate almanızı öneririz.
Ticari araçlar için kasko yaptırmazsam ne olur?
Ticari araçlarda kaza ve arıza, doğrudan iş gücü ve ciro kaybına yol açar; araç çekiciyle servise gittiğinde işiniz durur. Ticari araç kaskoları hafif ve ağır ticari araçlar ile motosikletleri kapsayabilir ve çekici, kurtarma, yol yardımı, çilingir, lastik değişimi, sürücü hizmeti, ikame araç ve tıbbi nakil gibi ek hizmetleri sunabilir. Bu nedenle ticari araç için kasko yaptırmamak, sadece araç riskini değil iş riskini de sigortasız bırakmak anlamına gelir.