Bir işverene bağlı çalışıyor ve maaşınızdan SGK primi kesiliyorsa, büyük olasılıkla 4A sigortalısınızdır. 4a sigorta nedir sorusunun en kısa cevabı şudur: 4A, hizmet akdiyle bir işverene bağlı olarak çalışanların tabi olduğu sosyal güvenlik statüsüdür ve eski SSK uygulamasının 5510 sayılı Kanun'daki karşılığıdır. Bu bir poliçe değil; sağlık, emeklilik, iş kazası, hastalık, analık ve ölüm risklerine karşı yasal bir güvence sistemidir.
Bu rehberi, Grup Akdeniz Sigorta olarak 4A statüsünün hangi hakları sağladığını, primlerin nasıl işlediğini ve en önemlisi SGK'nın kapsamadığı risklerde özel sigortanın nerede devreye girdiğini netleştirmek için hazırladık. Çünkü çoğu kişi, 4A'lı olmanın aracını, evini veya işletmesini de kapsadığını sanarak gerçek risklerini boşta bırakıyor.
Table of contents
4A sigortalı kimdir?
5510 sayılı Sosyal Sigortalar ve Genel Sağlık Sigortası Kanunu bakımından 4A, hizmet akdi ile bir veya birden fazla işverene bağlı olarak çalışanları ifade eder. Burada belirleyici olan üç unsur vardır: çalışanın işverene bağlı olması, işin işverenin organizasyonu içinde görülmesi ve karşılığında ücret alınması.
4A kapsamında yaygın olarak şu çalışanlar yer alır:
- Özel sektör işçileri,
- Fabrika, mağaza, restoran, otel ve ofis çalışanları,
- Belirli şartlarla kamu kurumlarında hizmet akdiyle çalışanlar,
- Ev hizmetlerinde ay içinde belirli gün sayısının üzerinde çalışanlar,
- Bazı tarım ve orman işlerinde hizmet akdiyle çalışanlar,
- Çırak, aday çırak ve mesleki eğitim görenlerin ilgili sigorta kolları.
Önemli bir ayrıntı: Çalışanın 4A'ya tabi olup olmadığını yalnızca işverenin kullandığı unvan belirlemez. Fiilî çalışma biçimi, hizmet sözleşmesi, SGK bildirimi ve prim günleri birlikte değerlendirilir.
4A, 4B ve 4C arasındaki temel fark
| Sigortalılık statüsü | Çalışma ilişkisi | Yaygın örnek |
|---|---|---|
| 4A | İşverene bağlı hizmet akdi | İşçi, özel sektör çalışanı |
| 4B | Kendi nam ve hesabına bağımsız çalışma | Esnaf, şirket ortağı, serbest meslek sahibi |
| 4C | Kamu görevlisi statüsü | Memur ve belirli kamu personeli |
4B statüsünün kapsamını ayrıntılı görmek için 4B sigortanın kapsamı ve avantajları rehberine, üç statünün birlikte değerlendirilmesi ve e-Devlet'ten kontrolü için 4A, 4B ve 4C sigortalı ayrımını açıklayan rehbere bakabilirsiniz.
4A sigortası hangi hakları sağlar?
4A sigortalılığı, tek bir ödeme veya poliçe değil; farklı sosyal sigorta kollarından oluşan bir güvence sistemidir. Her kolun kendi şartları ve prim eşiği vardır.
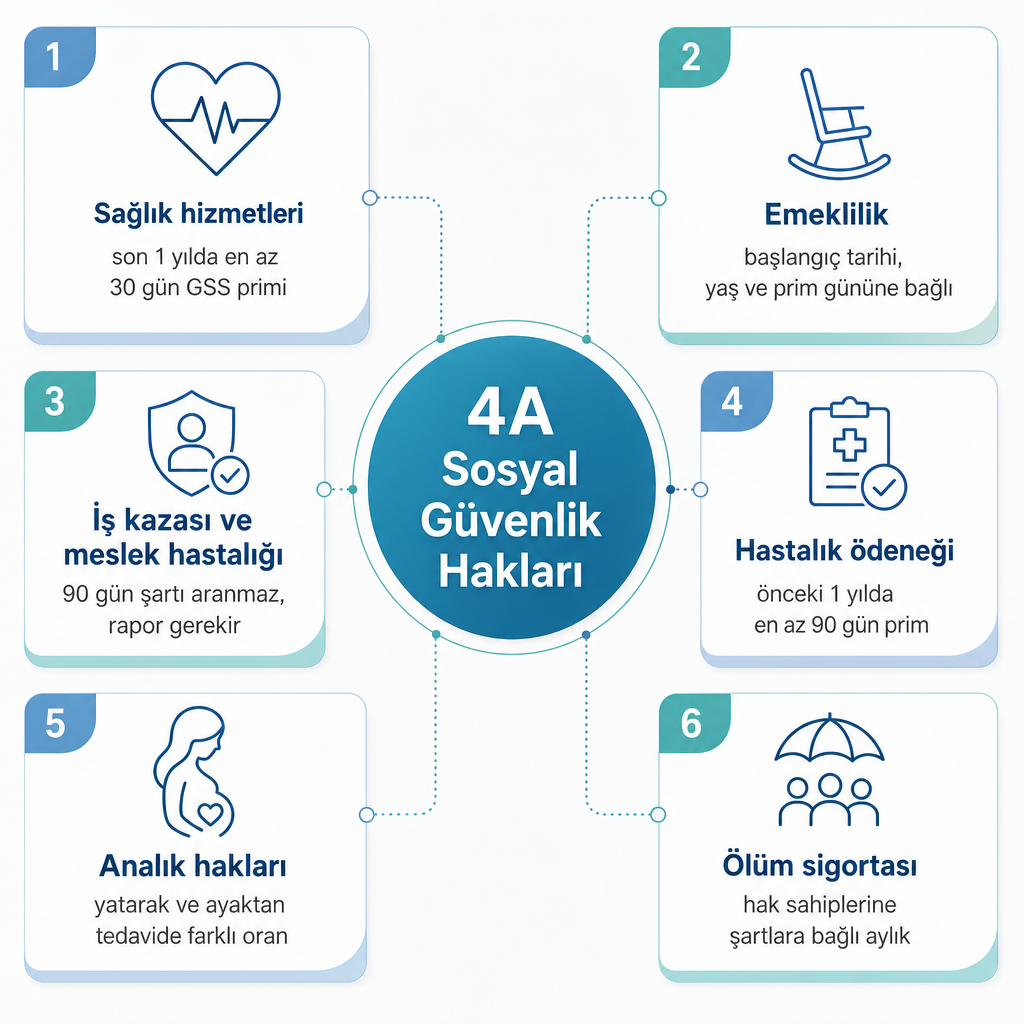
Sağlık hizmetlerinden yararlanma
4A çalışanları genel sağlık sigortası kapsamında sağlık hizmetlerinden yararlanabilir. Genel kural olarak, başvuru tarihinden önceki son bir yıl içinde en az 30 gün genel sağlık sigortası prim günü bulunması gerekir. Zorunlu sigortalılık sona erdiğinde ise sağlık hizmetinden yararlanma hakkı tamamen kesilmez; şartlara göre 10 gün, önceki bir yılda 90 gün prim bulunması hâlinde toplam 100 güne kadar devam edebilir.
Bu hak, çalışanın ve bakmakla yükümlü olduğu kişilerin kamu sağlık hizmetlerinden yararlanmasını sağlar. Ancak özel hastane, doktor veya tedavi seçimi açısından SGK kapsamı ile özel sağlık sigortası aynı şey değildir. Özel sağlık sigortası, SGK'nın karşılamadığı veya poliçe şartlarına göre fark oluşturan özel hastane giderleri için ayrı bir koruma sunar; özel ve tamamlayıcı sağlık seçenekleri arasındaki kullanım farklarını sağlık sigortası sayfamızda açıklıyoruz.
Emeklilik hakkı
4A primleri, uzun vadeli sigorta kolları bakımından emeklilik hesabında dikkate alınır. Ancak emeklilik koşulları herkes için aynı değildir. Sonucu değiştiren temel bilgiler şunlardır: ilk sigortalılık tarihi, doğum tarihi ve cinsiyet, toplam prim ödeme gün sayısı, sigortalılık süresi, borçlanma veya hizmet birleştirmesi, çalışmanın 4A-4B-4C dağılımı ve mevzuattaki geçiş düzenlemeleri.
Farklı başlangıç tarihlerine göre yaş, prim günü ve sigortalılık süresi koşulları değişir. Örneğin 8 Eylül 1999 ile 30 Nisan 2008 arasında ilk kez 4A'lı olanlar için genel emeklilik yollarından biri kadınlarda 58, erkeklerde 60 yaş ve 7.000 gün prim; alternatif yol ise 25 yıllık sigortalılık ve en az 4.500 gün prim şartını içerir. Bu örnek, kişiye özel bir emeklilik sonucu olarak değil, koşulların başlangıç tarihine göre nasıl değiştiğini gösteren bir çerçeve olarak okunmalıdır. Kesin tarih için SGK'nın 4A emeklilik uygulamasından yararlanabilirsiniz; ancak uygulama sonucu, hizmet dökümündeki eksik veya hatalı bildirimlerin ayrıca kontrol edilmesi gerçeğini değiştirmez.
İş kazası ve meslek hastalığı güvencesi
İş kazası veya meslek hastalığı sonucunda 4A sigortalısının geçici ya da sürekli iş göremezlik durumları için sosyal sigorta yardımları gündeme gelebilir. Burada dikkat çeken fark şudur: iş kazası nedeniyle geçici iş göremezlik ödeneğinde, hastalık hâlindeki 90 günlük prim şartı aranmaz; yetkili hekim veya sağlık kurulundan alınmış rapor yeterlidir.
İş kazasının SGK'ya bildirilmesi işverenin sorumluluğundadır. İşveren, iş kazasını kolluk kuvvetlerine derhâl, SGK'ya ise kazadan sonraki üç iş günü içinde bildirmek zorundadır. Çalışan tarafında kontrol edilmesi gereken noktalar ise şunlardır:
- Olayın iş kazası olarak kayıt altına alınıp alınmadığı,
- Sağlık raporlarının sisteme işlenip işlenmediği,
- İşveren bildiriminde tarih ve olay bilgilerinin doğru olup olmadığı,
- Geçici ve sürekli iş göremezlik değerlendirmesinin yapılıp yapılmadığı.
Hastalık, analık ve ölüm sigortası
Hastalık nedeniyle raporlu olunan dönemde geçici iş göremezlik ödeneği için temel şartlar; istirahat başladığında sigortalılık niteliğinin devam etmesi, iş göremezliğin başladığı tarihten önceki bir yıl içinde en az 90 gün kısa vadeli sigorta primi bildirilmiş olması ve yetkili hekim veya sağlık kurulundan rapor alınmasıdır. Hastalıkta ödenek kural olarak iş göremezliğin üçüncü gününden itibaren uygulanır; iş kazası ve meslek hastalığında farklı kurallar geçerli olabilir.
4A kapsamındaki kadın sigortalılar şartları sağladığında analık sigortasından yararlanabilir; analık ödeneğinin hesabında yatarak ve ayaktan tedaviye ilişkin farklı oranlar uygulanır. Sigortalının ölümü hâlinde ise prim ve sigortalılık şartlarının karşılanmasına bağlı olarak hak sahiplerine ölüm aylığı veya diğer yardımlar bağlanabilir. "Kaç gün prim yeterli?" sorusunun tek bir cevabı yoktur; ölüm tarihindeki sigortalılık durumu, toplam prim, hak sahibinin yaşı, medeni hâli ve öğrencilik ya da malullük durumu ayrı ayrı incelenir.
4A primleri nasıl işler?
4A sisteminde prim bildiriminin temel sorumluluğu işverendedir. İşveren; çalışanı SGK'ya bildirmeli, işe giriş ve işten ayrılış kayıtlarını yapmalı, çalışılan gün ve prime esas kazancı doğru bildirmeli, işçi payını ücretten kesip işveren payıyla birlikte SGK'ya ödemeli ve iş kazası gibi zorunlu bildirimleri süresinde yapmalıdır.
Burada çalışanlar için kritik bir yanılgı var: İşe giriş bildirgesinin verilmiş olması, her ayın priminin eksiksiz bildirildiği anlamına gelmez. Bu yüzden yalnızca işe giriş kaydını değil, aylık hizmet ve prim günlerini de düzenli kontrol etmek gerekir.
Prime esas kazanç neden önemlidir?
Emeklilik aylığı, geçici iş göremezlik ödeneği ve bazı sosyal güvenlik hesaplamalarında SGK'ya bildirilen prime esas kazanç belirleyicidir. Prime esas kazanç, ücretin para ile ödenen ve süreklilik taşıyan brüt tutarı üzerinden tanımlanır. Ücretin bir bölümünün kayıt dışı bırakılması şu sonuçları doğurabilir:
- Prim günlerinin eksik görünmesi,
- Emeklilik hesabının olumsuz etkilenmesi,
- İş göremezlik ödeneğinin düşük hesaplanması,
- İş kazası sonrasında hak kaybı tartışmaları.
Bu nedenle bordro, banka ödemesi ve e-Devlet hizmet dökümünü birbiriyle karşılaştırmak, 4A'lı bir çalışanın en etkili öz denetim aracıdır.
4A hizmet dökümü neden düzenli kontrol edilmelidir?
4A hizmet dökümü, SGK'ya bildirilen çalışma günlerini ve kazançları izlemek için temel kayıtlardan biridir. Hizmet dökümü e-Devlet üzerinden SGK hizmetleri bölümünden görüntülenebilir. Kontrolde özellikle şu bilgiler karşılaştırılmalıdır:
- İşverenin doğru görünmesi,
- İşe giriş ve işten ayrılış tarihleri,
- Aylık prim gün sayısı,
- Prime esas kazanç,
- Eksik gün nedeni,
- İşten ayrılış kodu,
- Aynı dönemde çakışan veya görünmeyen çalışmalar.
Eksik gün veya hatalı kazanç fark edilirse önce işverenden açıklama ve düzeltme istenebilir. Çözülmeyen durumlarda SGK'ya başvuru, belge sunma veya hukuki danışmanlık gündeme gelir. Düzeltmenin yıllar sonra değil, fark edildiği anda talep edilmesi belge toplamayı kolaylaştırır.
4A sigortası özel sigortaların yerine geçer mi?
Hayır. 4A sigortalılığı ile özel sigorta ürünleri farklı amaçlara hizmet eder ve biri diğerini kendiliğinden kapsamaz.
| Konu | 4A sosyal sigortalılığı | Özel sigorta |
|---|---|---|
| Kaynak | SGK ve sosyal güvenlik mevzuatı | Sigorta şirketi poliçesi |
| Temel amaç | Sağlık, emeklilik ve sosyal risklere yasal güvence | Poliçede yazan özel riskleri ve limitleri karşılamak |
| Prim | Çalışan ve işveren paylarıyla yasal sistem | Poliçe primine göre |
| Kapsam | Kanunda belirtilen şartlar ve haklar | Teminat, limit, muafiyet ve istisnalara göre |
| Araç, ev, işletme riski | Genellikle karşılamaz | Kasko, konut, DASK, işyeri ile karşılanabilir |
Örneğin 4A'lı olmak, aracın çalınması veya hasar görmesi hâlinde kasko teminatı sağlamaz. Aynı şekilde SGK'lı olmak, deprem nedeniyle binada oluşan maddi zararı otomatik karşılamaz; bunun için zorunlu deprem sigortası ve ihtiyaca göre konut poliçesi değerlendirilir.
4A'lı çalışan hangi özel sigortaları değerlendirebilir?
Özel sigorta seçimi 4A statüsünden otomatik çıkmaz; kişinin ve ailesinin maruz kaldığı risklere göre belirlenir. 4A'nın bıraktığı boşlukları doldurmak için en sık değerlendirilen poliçeler şunlardır.
Sağlık sigortası. Özel hastane ağı, ayakta ve yatarak tedavi, ameliyat, doğum, muayene ve tetkik limitleri incelenebilir. SGK kapsamı bulunan kişiler için tamamlayıcı sağlık sigortası da seçenek olabilir; ancak hastane ağı, SGK aktiflik şartı, bekleme süresi ve poliçe istisnaları mutlaka kontrol edilmelidir.
Kasko ve trafik sigortası. 4A çalışanının sosyal güvenlik statüsü aracını korumaz. Zorunlu trafik sigortası üçüncü kişilere verilen zararlar için yasal sorumluluğu karşılar; kasko ise poliçe kapsamı doğrultusunda kendi aracınızdaki zararlar için koruma sağlar. Antalya'da araç kullanım şekli, park koşulları, sel ve dolu gibi riskler teklif değerlendirmesinde öne çıkar. Konyaaltı ofisimiz üzerinden birden fazla şirketin trafik ve kasko tekliflerini Antalya plakalı araçlar için teminat ve prim açısından yan yana karşılaştırıyoruz.
DASK ve konut sigortası. DASK, deprem ve deprem kaynaklı belirli bina zararlarına yönelik zorunlu bir güvencedir. Konut sigortası ise binanın yanı sıra eşya, hırsızlık, yangın, su baskını ve üçüncü kişi sorumluluğu gibi ek riskleri poliçeye göre kapsayabilir.
Ferdi kaza ve hayat sigortası. İşverenin sunduğu yan haklar sınırlıysa veya aile tek bir gelire bağlıysa ferdi kaza ve hayat sigortası değerlendirilebilir. Vefat, sürekli sakatlık, kaza sonucu tedavi ve gelir kaybı teminatlarının limitleri; meslek, yaş ve sağlık beyanlarıyla birlikte incelenmelidir.
İşyeri ve sorumluluk sigortaları. 4A'lı bir işletme sahibi açısından çalışanların SGK'lı olması, işletmenin tüm malî ve hukuki risklerini ortadan kaldırmaz. Antalya'daki otel, restoran, mağaza ve KOBİ'ler için işyeri sigortası, üçüncü şahıs mali sorumluluk, işveren sorumluluğu, elektronik cihaz ve iş durması teminatları ayrıca değerlendirilmelidir. Burada doğru ölçüt yalnızca en düşük prim değil; çalışanın veya işletmenin gerçek riskini karşılayan teminat setidir.
4A sigortalıların en sık karşılaştığı riskler
Statü doğru olsa bile uygulamadaki hatalar hak kaybına yol açar. En sık karşılaşılan beş sorun şunlardır:
- Prim gününün eksik bildirilmesi: Çalışılan günden daha az gün bildirilmesi emeklilik hesabını ve kısa vadeli yardımları etkiler; eksik gün nedeni ve belgeleri kontrol edilmelidir.
- Prime esas kazancın düşük gösterilmesi: Ücretin gerçek tutarından düşük bildirilmesi, emeklilik aylığı ve geçici iş göremezlik ödeneğini aşağı çeker.
- İş kazasının normal kaza gibi kaydedilmesi: Olayın iş kazası olup olmadığı tartışmalıysa sağlık kayıtları, tanıklar ve işyeri bildirimi saklanmalıdır.
- SGK ile özel sigortanın karıştırılması: 4A'lı olmak her tedavinin özel hastanede ücretsiz olacağı veya her maddi zararın karşılanacağı anlamına gelmez.
- Emekliliğin yalnızca prim gününe göre düşünülmesi: Başlangıç tarihi, yaş ve sigortalılık süresi de belirleyicidir; internetteki genel tablolar kişisel hizmet dökümünün yerini tutmaz.
4A durumunu değerlendirirken karar kriterleri
4A'lı bir çalışanın hem sosyal güvenlik durumunu hem de özel sigorta ihtiyacını sağlıklı değerlendirmesi için şu sorular yol gösterir:
- Hizmet akdine dayalı çalışma SGK'da doğru statüde mi?
- İşe giriş tarihi ve işveren bilgisi doğru mu?
- Her ay bildirilen prim günü fiilî çalışmayla uyuşuyor mu?
- Prime esas kazanç gerçek ücretle uyumlu mu?
- Sağlık hakkı için gerekli prim günleri mevcut mu?
- İş kazası veya rapor sonrasında gerekli bildirimler yapılmış mı?
- Emeklilik hesabı güncel hizmet dökümüyle mi yapılıyor?
- Özel veya tamamlayıcı sağlık poliçesinde SGK şartı, hastane ağı ve bekleme süresi ne?
- Araç, konut veya işletme için 4A'nın karşılamadığı hangi riskler var ve bu poliçelerde limit, muafiyet ve istisnalar ihtiyaca uygun mu?
Önce SGK haklarınızı netleştirip ardından kalan riskleri kapatmak, hem gereksiz prim ödemeyi hem de korumasız alan bırakmayı önler. Araç, ev, sağlık veya işletme tarafında ihtiyacınızı paylaştığınızda, farklı şirketlerin tekliflerini Antalya ve Konyaaltı koşullarına göre birlikte karşılaştırabiliriz.
Sıkça Sorulan Sorular
4A sigorta nedir?
4A sigorta, bir işverene bağlı olarak hizmet akdiyle çalışanların tabi olduğu SGK sigortalılık statüsüdür. Eski SSK sisteminin 5510 sayılı Kanun'daki karşılığıdır.
4A ile SSK aynı mı?
Günlük kullanımda 4A, eski SSK statüsünün güncel adıdır. Mevzuattaki teknik ifade 5510 sayılı Kanun'un 4/1-a kapsamındaki sigortalılıktır.
4A sigorta emeklilik sağlar mı?
Evet, 4A kapsamında bildirilen uzun vadeli sigorta primleri emeklilik hesabında dikkate alınır. Ancak gerekli yaş, prim günü ve sigortalılık süresi ilk işe giriş tarihine ve hizmet geçmişine göre değişir.
4A sigorta özel sigortayı kapsar mı?
Hayır. 4A, SGK sosyal güvenlik sistemidir. Kasko, trafik, DASK, konut, özel sağlık ve hayat sigortaları ayrıca düzenlenen özel poliçelerdir.
İşsiz kalınca 4A sağlık hakkı hemen biter mi?
Hayır. Zorunlu sigortalılık sona erdiğinde sağlık hizmetlerinden yararlanma hakkı belirli süre devam edebilir. Genel kural 10 gündür; son bir yılda 90 gün zorunlu sigortalılık bulunması hâlinde toplam süre 100 güne çıkabilir.