4B sigorta nedir sorusunun kısa yanıtı şudur: 4B sigorta, kendi adına ve hesabına bağımsız çalışanların Sosyal Güvenlik Kurumu kapsamındaki sigortalılık statüsüdür ve halk arasında eski adıyla Bağ-Kur olarak bilinir. Esnaf, serbest meslek sahibi, şirket ortağı, tarımsal faaliyette bulunan kişiler ve köy ya da mahalle muhtarları şartları taşıdıklarında bu kapsamda değerlendirilir. Buradaki "sigorta" özel sağlık, kasko veya işyeri poliçesi değil; emeklilik, malullük, ölüm ve genel sağlık güvencesi sağlayan sosyal güvenlik sistemidir. Bu ayrım pratikte çok önemlidir: 4B statüsü işletmenizi, aracınızı, işyerinizi veya üçüncü kişilere karşı sorumluluğunuzu ayrıca sigortalamaz. Antalya'da bir işletmesi olan okuyucular için bu rehberde statünün ne anlama geldiğini, nasıl işlediğini ve hangi risklerin ayrı bir özel sigorta planı gerektirdiğini açıklıyoruz.
İçindekiler
4B sigorta kimleri kapsar?
5510 sayılı Sosyal Sigortalar ve Genel Sağlık Sigortası Kanunu'nun 4/1-b bendi kapsamında temel olarak kendi adına ve hesabına bağımsız çalışanlar yer alır. Bu başlık göründüğünden daha geniştir ve şu kişileri içerir: ticari kazanç veya serbest meslek kazancı nedeniyle gerçek ya da basit usulde gelir vergisi mükellefi olanlar, gelir vergisinden muaf olup esnaf ve sanatkâr siciline kayıtlı kişiler, anonim şirketlerin yönetim kurulu üyesi olan ortakları, sermayesi paylara bölünmüş komandit şirketlerin komandite ortakları, diğer şirket ve donatma iştiraklerinin ortakları, tarımsal faaliyette bulunanlar ile köy ve mahalle muhtarları.
Kapsama girip girmediğiniz yalnızca işinizin günlük tanımına göre değil; vergi kaydı, esnaf sicili, şirket ortaklığı, muhtarlık ve ilgili kurumsal kayıtlar üzerinden belirlenir. Yani "bağımsız çalışıyorum" demeniz tek başına yeterli değildir; resmi kayıtlarınız statünüzü belirler.
Antalya'dan somut örneklerle bakalım. Kendi işyerini işleten bir oto servis sahibi, şahıs işletmesi bulunan bir yazılımcı, serbest muhasebeci, kafe sahibi veya şirket ortağı çoğu durumda 4B kapsamında olabilir. Buna karşılık aynı işletmede hizmet akdiyle, bordrolu çalışan personel genellikle 4A statüsünde değerlendirilir. Örneğin kendi restoranının sahibi 4B olabilirken, aynı restoranda maaşlı çalışan garson 4A, belediyede kadrolu bir memur ise 4C olabilir. Kesin statü her zaman kişinin fiili durumu ve resmi kayıtları incelenerek belirlenmelidir.
4B ile 4A ve 4C arasındaki fark nedir?
4A, 4B ve 4C'nin tamamı SGK içindeki sosyal güvenlik statüleridir; özel sigorta şirketlerinden alınan poliçelerin alternatifi değildir. Aradaki temel ayrım, çalışma biçimi ve prim yükümlülüğünün kimde olduğudur.
| Statü | Genel kapsam | Prim ödeme yapısı |
|---|---|---|
| 4A | Bir veya daha fazla işverene hizmet akdiyle bağlı çalışanlar | Çalışan ve işveren payları bulunur |
| 4B | Kendi adına ve hesabına bağımsız çalışanlar | Prim yükümlülüğü ağırlıklı olarak sigortalının kendisindedir |
| 4C | Kamu görevlileri ve ilgili kamu personeli | Prim işlemleri kamu görevlisi statüsüne göre yürür |
Bu tablodaki en kritik satır prim ödeme yapısıdır. 4A'da primin takibi büyük ölçüde işverendedir; 4B'de ise sorumluluk doğrudan kişinin kendisindedir. Statü farklarını ve e-Devlet üzerinden kontrol edilebilecek kayıtları daha ayrıntılı görmek isteyen okuyucular için 4A, 4B ve 4C sigortalılık rehberimizi hazırladık.
4B sigorta nasıl işler?
4B sisteminde kişi, bağımsız çalışma veya ilgili kayıt nedeniyle sigortalı statüsüne alınır. Primler, kişinin prime esas kazanç seçimi ve mevzuattaki oranlar üzerinden hesaplanır. Primlerin düzenli ödenmesi emeklilik için prim günlerinin birikmesine, malullük ve ölüm sigortası haklarının oluşmasına, genel sağlık sigortasından yararlanma koşullarının karşılanmasına ve sigortalılık geçmişinin kesintisiz ilerlemesine yardımcı olur.
İşleyişteki en belirleyici fark şudur: 4A'da primler işveren tarafından otomatik olarak karşılanırken, 4B'de prim borcunu ve ödeme durumunu bizzat kişinin kendisi takip etmesi gerekir. Bu, bağımsız çalışanın en çok gözden kaçırdığı noktadır. 2026 yılı prim tutarı; prime esas kazanç, güncel asgari ücret, teşvik ve kişinin ödeme koşulları gibi unsurlara göre değişebilir. Bu nedenle tek bir sabit rakam üzerinden karar vermek yerine SGK'nın güncel hesaplama ve ödeme ekranlarını kontrol etmek daha doğrudur.
Sağlık hizmetlerinden yararlanma koşulları
4B sigortalıları ve bakmakla yükümlü oldukları kişiler için sağlık hizmetlerinden yararlanma, genel sağlık sigortası koşullarına bağlıdır. Genel kural olarak sağlık hizmeti sunucusuna başvurulan tarihten önceki son bir yıl içinde en az 30 gün genel sağlık sigortası prim ödeme günü bulunması gerekir. 4B'liler açısından ayrıca, tecil veya taksitlendirme durumu hariç olmak üzere, başvuru tarihinde 60 günden fazla prim ve prime ilişkin borcun bulunmaması şartı aranır.
Buradan çıkan pratik sonuç önemlidir: prim borcu yalnızca emeklilik hesabınızı değil, doktora gittiğinizde sağlık hizmetinden yararlanma durumunuzu da etkileyebilir. Borç veya ödeme problemi yaşayan bir kişinin güncel durumunu e-Devlet ve SGK kanallarından kontrol etmesi, gerektiğinde mali müşaviriyle görüşmesi doğru olur. Bu koşulların güncel ve istisnalı hallerini Sosyal Güvenlik Kurumu'nun resmi sayfasından teyit edebilirsiniz.
4B sigortanın avantajları nelerdir?
4B statüsünün en büyük değeri, bir işverene bağlı olmadan çalışan kişiyi de sosyal güvenlik sistemine dahil etmesidir. Başlıca faydaları şöyle özetlenebilir:
- Sosyal güvenceye dahil olma: Bağımsız çalışanlar da SGK kapsamında emeklilik, malullük ve ölüm sigortası haklarına yönelik prim biriktirebilir.
- Emeklilik planlaması yapabilme: 4B prim günleri, sigortalılık başlangıç tarihi ve diğer hizmet kayıtları emeklilik değerlendirmesinde dikkate alınır. Ancak emeklilik yaşı ve gerekli prim günü kişiye göre değişir; işe giriş tarihi, cinsiyet, hizmet geçmişi ve mevzuat belirleyicidir.
- Genel sağlık güvencesi: Gerekli prim ve borç koşullarının karşılanması halinde 4B sigortalısı ve mevzuattaki şartlara göre bakmakla yükümlü olduğu kişiler genel sağlık sigortası hizmetlerinden yararlanabilir.
- Kesintisiz sigortalılık geçmişi: Kişinin farklı dönemlerde 4A, 4B veya 4C kapsamında hizmeti bulunabilir. Bu kayıtlar silinmez; hizmet dökümünde ayrı dönemler halinde izlenir. Hangi statünün emeklilik hesabında belirleyici olacağı ise hizmetlerin niteliğine ve ilgili mevzuata göre incelenir.
Dikkat edilmesi gereken bir nüans var: emeklilik hesaplama ekranları bilgilendirme amaçlıdır. Girilen verilere göre yaş ve hizmet süresine ilişkin bir ön hesap yapılabilir, ancak kesin emeklilik hakkı ve aylık bağlama değerlendirmesi SGK tarafından yapılır.
Dikkat edilmesi gereken yönler
4B'nin sağladığı sosyal güvence önemli olmakla birlikte, bağımsız çalışan açısından yakından takip edilmesi gereken riskler vardır. Bunların çoğu, prim takibinin kişinin kendi sorumluluğunda olmasından kaynaklanır.
İlk risk prim borcunun birikmesidir. 4A'da prim bildirimi ve işveren payı işverenin sorumluluğunda ilerlerken, 4B'de prim yükümlülüğü tamamen kişinin kendi takibindedir. Gelirin düştüğü veya işletmenin sezonluk çalıştığı dönemlerde prim borcu kolayca oluşabilir. Antalya gibi turizm ağırlıklı bir ekonomide mevsimsel gelir dalgalanması bu riski daha görünür kılar.
İkinci olarak sağlık hizmeti etkilenebilir. 60 günden fazla prim borcu bulunması, gerekli istisnalar ile tecil-taksitlendirme durumları saklı kalmak üzere, sağlık hizmetlerinden yararlanma açısından sorun yaratabilir. Üçüncüsü, emeklilik başvurusunda da borç durumu aranır: yaşlılık aylığı talep edildiği tarihte prim ve prime ilişkin borcun bulunmaması gerekir. Dolayısıyla emeklilik planı yapılırken yalnızca prim günü değil, güncel borç durumu da kontrol edilmelidir.
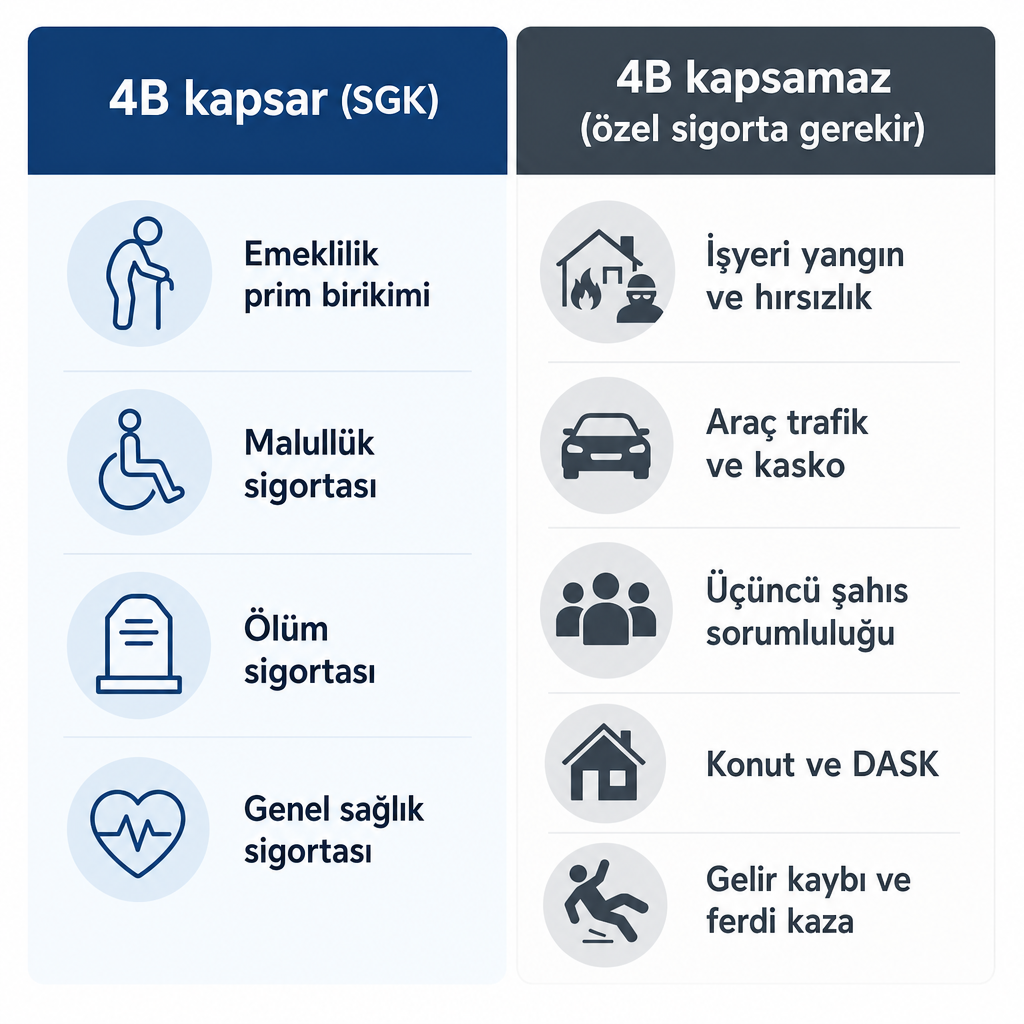
En kritik nokta ise kapsam sınırıdır: 4B sigorta, işletmenin yangın, hırsızlık, su baskını, makine arızası veya faaliyet durması gibi risklerini karşılamaz. Örneğin Konyaaltı'nda faaliyet gösteren bir kafenin sahibi 4B'li olabilir; ancak kafenin demirbaşları, stokları, camları, müşterilere karşı sorumluluğu ve olası iş durması için ayrıca işyeri sigortası değerlendirilmelidir. Benzer şekilde işletme aracı için trafik ve kasko, üçüncü kişilere verilebilecek zararlar için sorumluluk sigortası, iş sahibinin kaza veya vefatı halinde gelir kaybına karşı ferdi kaza ya da hayat sigortası ve bina ile eşyalar için konut veya işyeri sigortası ayrı koruma alanlarıdır.
4B'li işletme sahibi hangi özel sigortaları değerlendirmeli?
İhtiyaç, faaliyet alanına ve sahip olunan varlıklara göre değişir. En düşük primi seçmek yerine teminatın gerçek riski karşılayıp karşılamadığını incelemek daha sağlıklıdır. Aşağıdaki tablo, 4B statüsünün boşta bıraktığı risk alanlarını ve bunlara karşı değerlendirilebilecek özel sigortaları eşleştiriyor.
| Risk | Değerlendirilebilecek özel sigorta |
|---|---|
| İşyerinin binası, demirbaşları ve stokları | İşyeri sigortası |
| Yangın, hırsızlık, su baskını ve doğal afetler | İşyeri veya ilgili ek teminatlar |
| Müşteri ve üçüncü kişilere verilen zararlar | Sorumluluk sigortası |
| Şirket veya işletme aracı | Trafik sigortası ve kasko |
| İş sahibinin kaza, sürekli sakatlık veya vefatı | Ferdi kaza veya hayat sigortası |
| Konut olarak kullanılan mülk | DASK ve konut sigortası |
| Mal veya ürün taşımacılığı | Nakliyat sigortası |
İşletme aracı olan 4B'liler için kasko sigortası ve zorunlu trafik teminatı ayrı bir öncelik oluşturur; iş sahibinin kişisel gelir kaybı riski içinse ferdi kaza sigortası devreye girer. Farklı sigorta şirketlerinden teklifleri karşılaştırırken yalnızca prim tutarını değil; limit, muafiyet, istisna ve hasar desteğini birlikte değerlendiririz. 4B statüsünü belgeleyen bir kişi için hazırlanacak özel sigorta planı, sosyal güvenlik statüsünden bağımsız olarak işletmenin ve ailenin gerçek risklerine göre kurulmalıdır.
4B durumunuzu nereden kontrol edebilirsiniz?
4B hizmet, tescil, prim ve emeklilik bilgileri e-Devlet üzerinden kontrol edilebilir. Doğru karar vermek için önce mevcut durumunuzu netleştirmeniz gerekir:
- 4B Hizmet Bilgisi: Sigortalılık ve hizmet kayıtlarını inceleme
- 4B Ödeme Dökümü: Prim ödeme hareketlerini kontrol etme
- 4B Emekli Aylığı Hesaplama: Tahmini aylık hesaplama
- SGK Tescil ve Hizmet Dökümü: Sigortalılık dönemlerini ve işyeri kayıtlarını görme
4B Hizmet Bilgisi hizmeti e-Devlet üzerinden SGK tarafından sunulmaktadır. Hizmet dökümünde beklenmeyen bir statü, eksik gün veya prim borcu görülürse durumun SGK, mali müşavir veya yetkili danışmanla incelenmesi gerekir.
Antalya'da bir işletmeniz varsa poliçe seçerken birkaç soruya odaklanmak daha isabetli olur: İşletmenin veya mesleğin en büyük maddi riski nedir? Sigorta bedeli güncel yeniden yapım veya rayiç değeri yansıtıyor mu? Teminat limiti olası zararı karşılamaya yeterli mi? Muafiyet ve istisnalar hasar anında ne anlama geliyor? Faaliyet türü poliçede doğru belirtilmiş mi? Hasar ihbarı ve dosya takibi sırasında kiminle iletişim kurulacak? Turizm işletmelerinde misafir, havuz ve faaliyet durması; oto servis ve ticari araçta araç ve üçüncü şahıs sorumluluğu; kafe ve restoranda yangın, stok ve cam kırılması riskleri öne çıkar. Konutunu aynı zamanda ofis olarak kullananlarda ise konut ile işyeri kullanım ayrımı ayrıca değerlendirilmelidir.
Sıkça Sorulan Sorular
4B sigorta nedir, Bağ-Kur ile aynı şey midir?
Evet. Güncel mevzuattaki adı 4/1-b sigortalılık statüsüdür; halk arasında Bağ-Kur olarak bilinir.
4B özel sağlık sigortası mıdır?
Hayır. 4B, SGK kapsamındaki sosyal güvenlik statüsüdür. Özel sağlık sigortası, tamamlayıcı sağlık sigortası, işyeri, kasko ve hayat sigortası ise özel sigorta ürünleridir.
Şahıs şirketi sahibi 4B'li olur mu?
Vergi ve tescil durumuna göre çoğu durumda 4B kapsamında değerlendirilir. Kesin sonuç için SGK kaydı ve ilgili resmi belgeler kontrol edilmelidir.
4B prim borcu sağlık hizmetini etkiler mi?
Evet. Genel kurala göre son bir yılda 30 gün prim ödeme ve başvuru tarihinde 60 günden fazla prim borcu bulunmaması gibi şartlar aranır; tecil ve taksitlendirme gibi durumlarda farklılık olabilir.
4B'li bir kişi ayrıca kasko veya işyeri sigortası yaptırmalı mı?
4B sosyal güvenlik sağlar; aracın, işyerinin veya üçüncü kişilere karşı sorumluluğun zararlarını otomatik olarak karşılamaz. Bu riskler için ihtiyaca uygun özel sigorta poliçeleri değerlendirilmelidir.