4 a sigorta ne demek sorusunun en kısa yanıtı şudur: bir işverene bağlı olarak hizmet akdiyle, yani iş sözleşmesiyle çalışan kişilerin SGK kapsamındaki sigortalılık statüsüdür. Halk arasında hâlâ "SSK" olarak anılan bu statü; bir otelde resepsiyonda, bir mağazada satışta, bir fabrikada üretimde ya da bir ofiste maaşlı olarak çalışan kişilerin sağlık, emeklilik ve iş kazası haklarının temelini oluşturur. Bu rehberde statünün tam olarak neyi kapsadığını, hangi hakları doğurduğunu ve 4A'lı olmanın hangi riskleri karşılamadığını somut ölçütlerle açıklıyoruz.
İçindekiler
4A sigortalı tam olarak kimdir?
5510 sayılı Sosyal Sigortalar ve Genel Sağlık Sigortası Kanunu'na göre 4A sigortalı, bir veya birden fazla işveren tarafından hizmet akdiyle çalıştırılan kişidir. Burada belirleyici olan, kişinin yalnızca gelir elde etmesi değil, çalışmanın bir işverene bağlı ve iş sözleşmesine dayalı olmasıdır. Ücret karşılığı, işverenin talimatları doğrultusunda iş görme ilişkisi varsa statü büyük olasılıkla 4A'dır.
Tanım pratikte oldukça geniş bir kitleyi kapsar. Antalya'daki bir otelde çalışan resepsiyon görevlisi, bir işletmenin maaşlı muhasebe personeli, bir mağazada iş sözleşmesiyle çalışan satış danışmanı, bir fabrikada işverene bağlı üretim çalışanı ve bir şirkette ücretle çalışan ofis personeli genellikle 4A kapsamındadır. Tam zamanlı çalışanların yanında, koşulları kanunda belirtilen bazı kısmi süreli çalışanlar da bu statüye girebilir.
Statüyü belirleyen şey unvan değil, çalışma biçimidir. Bu ayrım, ileride emeklilik hesabı, sağlık hakkı ve iş kazası güvencesi gibi konularda hangi kuralların uygulanacağını doğrudan etkiler.
4A, 4B ve 4C arasındaki fark nedir?
SGK sigortalılık statüsü kişinin çalışma biçimine göre üç temel gruba ayrılır. Bu ayrım sadece terminolojik değildir; emeklilik koşulları, prim yapısı ve bazı haklar statüye göre farklılaşır.
| Statü | Genel olarak kimleri kapsar? | Çalışma biçimi |
|---|---|---|
| 4A | İşverene bağlı çalışanlar | Hizmet akdiyle çalışma |
| 4B | Esnaf, serbest meslek erbabı, şirket ortağı, kendi hesabına çalışanlar | Bağımsız çalışma |
| 4C | Kamu görevlileri | Kamu hizmeti |
Aynı kişinin kariyeri boyunca farklı dönemlerde 4A, 4B veya 4C kapsamında çalışmış olması mümkündür. Böyle durumlarda emeklilik hesabı tek bir statüye bakılarak yapılmaz; hangi statüde ne kadar süre çalışıldığı, ilk sigorta başlangıç tarihi ve ödenen prim günleri birlikte değerlendirilir. Statülerin e-Devlet üzerinden nasıl görüntüleneceğini ve hangi haklara karşılık geldiğini merak edenler 4A, 4B ve 4C sigortalılık statüsü rehberimizi inceleyebilir.
4A kapsamındaki sigorta kolları ve prim yapısı
4A sigortalılığı yalnızca emeklilik primi anlamına gelmez. Çalışan adına hem kısa hem de uzun vadeli sigorta kolları için prim bildirilir ve her kol farklı bir riske karşılık gelir.
Uzun vadeli sigorta kolları malullük, yaşlılık ve ölüm sigortasından oluşur. Bu primler, şartları oluştuğunda malullük aylığı, yaşlılık yani emekli aylığı ve ölüm aylığı gibi hakların temelini kurar. Emeklilik bakımından yalnızca toplam prim günü yeterli değildir; ilk sigorta giriş tarihi, yaş, sigortalılık süresi ve geçiş hükümleri önem taşır. SGK'nın açıklamalarında emeklilik koşullarının sigorta başlangıç dönemine göre değiştiği, bazı dönemlerde 4.500 veya 7.000 gün gibi farklı prim şartlarının uygulanabildiği belirtilmektedir. Dolayısıyla "4A'lı herkes aynı yaşta ve aynı prim günüyle emekli olur" yaklaşımı doğru değildir.
Kısa vadeli sigorta kolları ise iş kazası, meslek hastalığı, hastalık ve analık risklerini kapsar. Bu kapsamda şartlar oluştuğunda geçici iş göremezlik ödeneği, sürekli iş göremezlik geliri ve analıkla bağlantılı bazı ödemeler gündeme gelebilir.
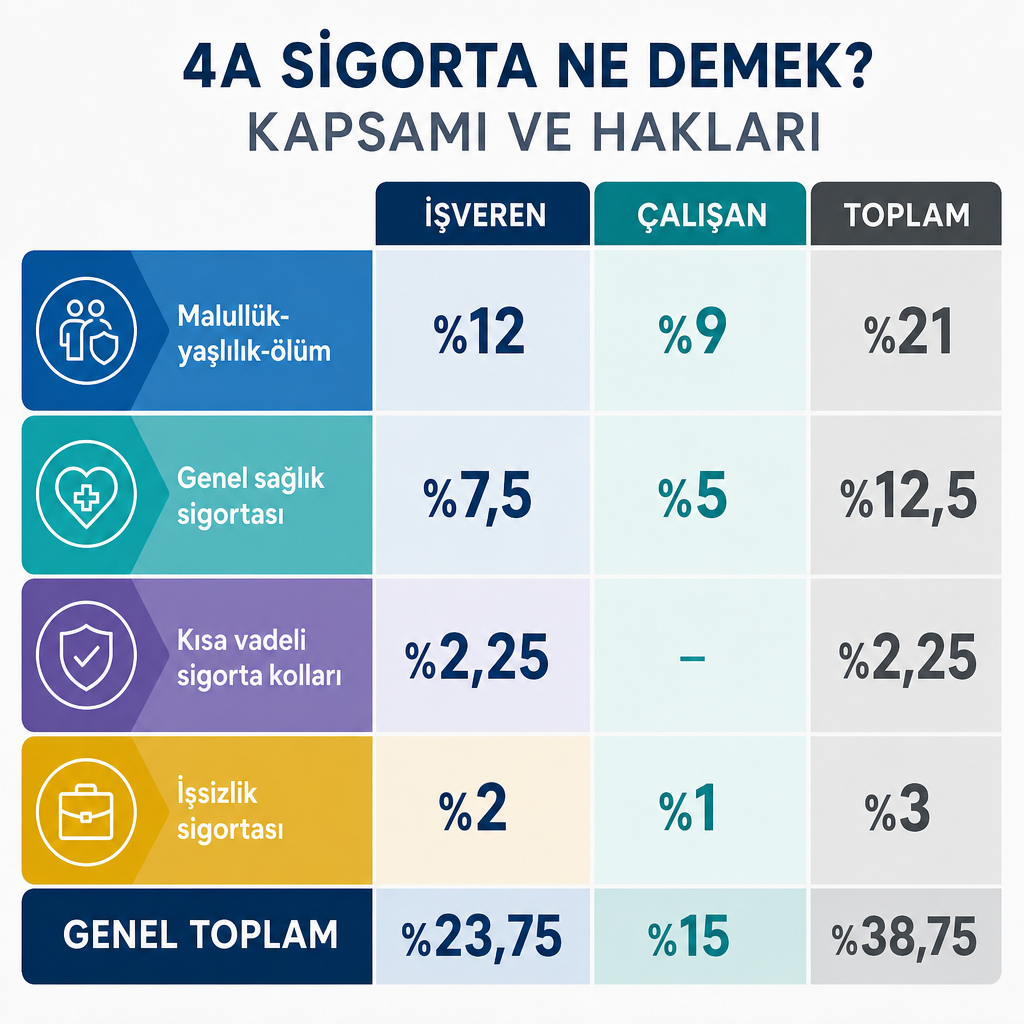
Bunların yanında 4A çalışanı genel sağlık sigortası kapsamındadır ve ücretinden işsizlik sigortası primi kesilebilir. Primler çalışanın prime esas kazancı üzerinden hesaplanır; yükün bir kısmı ücretten kesilir, kalanı işveren tarafından karşılanır. SGK'nın 2026 prim oranları tablosunda normal 4A çalışanları için şu oranlar yer alır:
| Sigorta kolu | İşveren payı | Çalışan payı | Toplam |
|---|---|---|---|
| Malullük, yaşlılık ve ölüm | %12 | %9 | %21 |
| Genel sağlık sigortası | %7,5 | %5 | %12,5 |
| Kısa vadeli sigorta kolları | %2,25 | — | %2,25 |
| İşsizlik sigortası | %2 | %1 | %3 |
| Toplam | %23,75 | %15 | %38,75 |
Bu oranlar teşvikler, indirimler, özel çalışan grupları ve mevzuat değişikliklerine göre farklılaşabilir. Ayrıca çalışanın eline geçen net ücret yalnızca SGK priminden değil, gelir vergisi ve damga vergisi gibi diğer kanuni kesintilerden de etkilenir. Sigorta priminin genel mantığını daha ayrıntılı görmek isteyenler sigorta primi nedir ve nasıl hesaplanır rehberimize bakabilir.
4A çalışanının temel hakları nelerdir?
4A statüsü, prim ve sigortalılık koşulları sağlandığında bir dizi sosyal güvenlik hakkı doğurur. Bu hakların ortak özelliği, otomatik olmamaları; her birinin kendi prim günü, bildirim ve belge koşuluna bağlı olmasıdır.
Sağlık hizmetlerinden yararlanma hakkı. Çalışanın ve şartları taşıyan bakmakla yükümlü olduğu kişilerin devlet tarafından karşılanan sağlık hizmetlerinden yararlanabilmesi için genel olarak başvuru tarihinden önceki son bir yıl içinde toplam 30 gün GSS primi gerekir. Zorunlu sigortalılık sona erdiğinde sağlık hakkı hemen kesilmez; SGK bilgilerine göre bu kişiler genel olarak sona erme tarihinden itibaren 10 gün daha sağlık hizmetlerinden yararlanabilir. Özel durumlar ve bakmakla yükümlü olunan kişi statüsü ayrıca değerlendirilmelidir.
Emeklilik hakkı. 4A kapsamında bildirilen uzun vadeli primler emeklilik hesabında dikkate alınır. Ancak hakkın doğması için ilk sigorta başlangıç tarihi, toplam prim gün sayısı, yaş şartı, sigortalılık süresi ve varsa özel geçiş düzenlemeleri birlikte incelenmelidir. Bu yüzden yalnızca e-Devlet'te görünen toplam güne bakarak kesin emeklilik tarihi belirlemek yanıltıcı olabilir.
İş kazası ve meslek hastalığı hakları. İşyerinde veya kanunda belirtilen koşullarda meydana gelen olaylar iş kazası sayılabilir ve geçici ya da sürekli iş göremezlik doğurabilir. Çalışan açısından kritik nokta, olayın yalnızca işverene sözlü bildirilmesiyle yetinilmemesidir: sağlık kuruluşu kaydı, kaza tutanağı ve tanık bilgileri sonradan belirleyici olabilir. İş kazasında işverenin olayı kolluk kuvvetlerine derhal, SGK'ya ise olay tarihinden sonraki üç iş günü içinde bildirmesi gerekir.
Geçici iş göremezlik ödeneği. Yetkili hekim veya sağlık kurulu raporuyla geçici olarak çalışamayan sigortalıya, şartları oluştuğunda SGK tarafından ödenek verilebilir. SGK, iş kazası ve meslek hastalığı nedeniyle iş göremezlikte ödemenin raporlu günler için yapılabildiğini belirtir. Hastalık, analık ve iş kazası için prim günü ve ödeme koşulları aynı olmadığından her rapor otomatik ödeme doğurmaz.
Analık ve emzirme hakları. Şartları sağlayan kadın çalışanlar doğum öncesi ve sonrası istirahat, geçici iş göremezlik ödeneği ve emzirme ödeneği gibi haklardan yararlanabilir. Bu haklar sigortalılık süresi, prim günleri ve işveren bildirimleriyle birlikte değerlendirilir.
Ölüm aylığı ve hak sahipliği. Sigortalının vefatı halinde koşullar karşılanıyorsa eş, çocuklar veya diğer hak sahipleri ölüm aylığı ya da geliri bakımından hak sahibi olabilir. Hak sahipliği akrabalık, yaş, öğrenim durumu, malullük ve prim kayıtları gibi unsurlara göre değişir.
4A hizmet dökümünde neyi kontrol etmeli?
4A kaydının bulunması, işverenin tüm bildirimleri doğru yaptığı anlamına gelmez. Hizmet dökümü ile ücret bordrosunun birlikte okunması, olası eksikliklerin erken fark edilmesini sağlar. e-Devlet veya SGK kanalları üzerinden kayıtları incelerken özellikle şu alanlara bakmak gerekir:
- İşe giriş ve işten ayrılış tarihleri
- İşveren ve işyeri bilgileri
- Aylık prim gün sayısı ve toplam prim gün sayısı
- Prime esas kazanç
- Eksik gün kodu ve meslek kodu
- İşten ayrılış kodu
Kayıtlarda hiç çalışılmayan bir işyerinin görünmesi, günlerin eksik bildirilmesi veya prime esas kazancın gerçeğinden düşük gösterilmesi halinde önce işverenden düzeltme istenebilir. Sonuç alınamazsa SGK'ya başvuru veya ilgili hukuki yollar değerlendirilebilir. Fiilen çalışılan gün sayısının eksik bildirilmesi; emeklilik primlerini, sağlık kayıtlarını, geçici iş göremezlik ödeneğini ve işsizlik sigortası haklarını doğrudan etkileyebileceği için bu kontrol önemlidir.
4A sigortanın karşılamadığı riskler ve özel sigorta
4A sigortalılığı devletin sosyal güvenlik sistemindeki zorunlu statüdür; bir sigorta şirketinden alınan özel poliçeyle karıştırılmamalıdır. İkisi farklı mantıkla çalışır ve farklı riskleri karşılar.
| Özellik | 4A sigortalılığı | Özel sigorta |
|---|---|---|
| Dayanak | Kanun ve sosyal güvenlik sistemi | Poliçe ve genel/özel şartlar |
| Kim düzenler? | İşveren SGK'ya bildirir | Sigorta şirketi poliçe düzenler |
| Temel amaç | Sosyal güvenlik hakları | Belirli risklere karşı ek finansal koruma |
| Kapsam | Sağlık, emeklilik, iş kazası ve diğer sosyal kollar | Poliçede yazan teminatlar |
| Hak sınırı | Kanuni şartlar | Limit, muafiyet, istisna, poliçe süresi |
Örneğin 4A'lı bir çalışanın SGK sağlık hakkı olabilir; ancak özel hastanede daha geniş doktor ve hastane ağına erişmek için ayrıca özel ya da tamamlayıcı sağlık poliçesi gerekebilir. Aynı şekilde 4A statüsü, çalışanın aracını, evini veya özel sağlık giderlerini güvence altına almaz. Bu ayrımın pratik karşılığı şudur: statü bir sosyal güvenlik tabanı sağlar, ancak bireysel maddi riskler ayrı poliçelerle yönetilir.
Somutlaştırmak gerekirse, bir aracın üçüncü kişilere verebileceği zararlar zorunlu trafik sigortasıyla, aracın kendi hasarları ise kasko ile güvence altına alınır. Konutun DASK dışında kalan eşya ve bina içi riskleri konut sigortasıyla, kaza sonucu ölüm veya sürekli sakatlık ise ferdi kaza sigortasıyla poliçe limitleri dahilinde karşılanabilir. Buradaki karar "en ucuz poliçe" değil; 4A kapsamındaki hakların hangi riski karşılamadığını ve hangi teminatın bu boşluğu makul biçimde kapattığını belirlemektir. Biz de bu noktada tek bir şirketin ürününü değil, 16 sigortacının tekliflerini karşılaştırarak ihtiyaca uygun olanı öneriyoruz.
Antalya'da 4A'lı çalışanların dikkat etmesi gerekenler
Antalya'da otel, restoran, turizm, inşaat, perakende, lojistik ve hizmet sektörlerinde dönemsel ve yoğun çalışma yaygındır. Sezonluk istihdamın yüksek olduğu bu yapıda hizmet kayıtlarındaki eksiklikler, yıl içinde fark edilmeyip emeklilik ve işsizlik hakkı gündeme geldiğinde ortaya çıkabilir. Bu nedenle düzenli kontrol, yılda bir kez bile olsa önemli bir alışkanlıktır.
Özellikle şu noktaları izlemek faydalıdır: sezonluk çalışmada işe giriş tarihinin doğruluğu, fiilen çalışılan günlerin tam bildirilip bildirilmediği, ücretin prime esas kazanca gerçek değeriyle yansıyıp yansımadığı, iş kazası halinde resmi bildirimin yapılıp yapılmadığı, işten ayrılış kodunun gerçeğe uygunluğu ve işsizlik ödeneği bakımından prim günlerinin yeterliliği. Bu kontroller SGK haklarını korur; ancak araç, konut ve sağlık gibi bireysel riskler için ayrıca poliçe ihtiyacı doğar.
İhtiyacınızın tam olarak hangi teminatları gerektirdiğinden emin değilseniz, mevcut durumunuzu, aracınızı veya işletmenizi bizimle paylaşın; 16 sigortacının teklifini karşılaştırıp size uygun kapsamı birlikte belirleyelim.
Sıkça Sorulan Sorular
4A sigorta ne demek, kısaca nedir?
4A sigorta, bir işverene bağlı olarak hizmet akdiyle çalışan kişilerin SGK kapsamındaki sigortalılık statüsüdür. Eski uygulamadaki SSK statüsünün güncel karşılığı olarak bilinir.
4A ile SSK aynı şey mi?
Günlük kullanımda büyük ölçüde aynı statüyü ifade eder. "SSK" eski sosyal güvenlik terminolojisidir; güncel sistemde bu çalışanlar 5510 sayılı Kanun kapsamında 4A olarak anılır.
4A sigorta emeklilik hakkı verir mi?
4A kapsamında ödenen uzun vadeli primler, gerekli yaş, prim günü ve diğer koşullar karşılandığında emeklilik hakkının temelini oluşturur. Emeklilik şartı herkes için aynı değildir; ilk sigorta başlangıç tarihine göre değişir.
4A'lı çalışan özel sağlık sigortası yaptırabilir mi?
Evet. 4A kapsamında SGK sağlık hakkı bulunan kişi ayrıca özel veya tamamlayıcı sağlık sigortası yaptırabilir. Bu poliçelerin kapsamı, limiti ve kullanım şartları SGK'dan bağımsız olarak poliçede belirtilir.
4A sigortası özel sigortanın yerine geçer mi?
Hayır. 4A, devlet sosyal güvenlik sistemindeki zorunlu statüdür. Kasko, konut, özel sağlık, hayat veya ferdi kaza gibi özel sigortalar farklı riskleri poliçe şartları kapsamında ayrıca güvence altına alır.