Zorunlu trafik sigortasını taksitle ödemek mümkün: doğru poliçeyi seçip uygun ödeme planını belirlediğinizde yıllık primi tek seferde değil, bütçenize göre aylık taksitlere bölebilirsiniz. Uygulamada bu iş çoğunlukla 15–30 dakikalık bir görüşmeyle aynı gün tamamlanır; prim tutarı ise araç ve sürücü bilgilerinize göre teklif aşamasında netleşir. Bu rehberde zorunlu trafik sigortası taksit sürecini tanımlarla değil, adım adım nasıl ilerleyeceğinizle anlatıyoruz. Trafik sigortasının ne olduğu ve yasal çerçevesi için zorunlu trafik sigortası hakkındaki temel sayfamıza göz atabilirsiniz.
Antalya'da araç sahibi olarak asıl merak ettiğiniz genellikle şu: primi nasıl bölerim, kaç taksit yapabilirim ve toplamda ne kadar öderim. Aşağıda önce hazırlığı, sonra sıralı adımları, ardından taksit sayısıyla toplam maliyet ilişkisini ve sık yapılan hataları bulacaksınız.
İçindekiler
Hazırlık: taksitli trafik sigortası için gerekenler
Teklif almadan önce elinizde birkaç bilginin hazır olması, hem görüşmeyi kısaltır hem de aylık ödemenizi doğru planlamanızı sağlar. Aşağıdaki kontrol listesini tamamladığınızda taksit planınızı belirlemek için gereken her şey masada olur.
Araç ve ruhsat bilgileri: Plaka, ruhsat, tescil ili ve aracın kullanım türü (özel, ticari vb.).
Sürücü hasar basamağı: Önceki yıl hasarsızlık durumunuz primi doğrudan etkiler; poliçenizde ya da mevcut belgede yer alır.
Mevcut poliçenin bitiş tarihi: Yenilemeyi son güne bırakmamak için bitiş gününü net bilin.
Aylık bütçe sınırınız: Ayda ne kadar ödeme yapmayı rahatça sürdürebileceğinizi belirleyin.
Ödeme aracınız: Hangi kredi kartıyla ödeyeceğiniz, kartın kalan limiti ve ekstre kesim tarihi.
Taksit tercihiniz: Örneğin "en fazla 6 taksit, mümkünse faizsiz" gibi net bir beklenti.
Bu altı maddeyi hazırlamak birkaç dakikanızı alır ama teklif kalitesini belirgin biçimde artırır. Mevcut poliçenizin bitiş tarihini ve durumunu kontrol etmek isterseniz trafik sigortası sorgulama e-devlet rehberimizden adım adım yararlanabilirsiniz.
Adım adım zorunlu trafik sigortası taksit rehberi
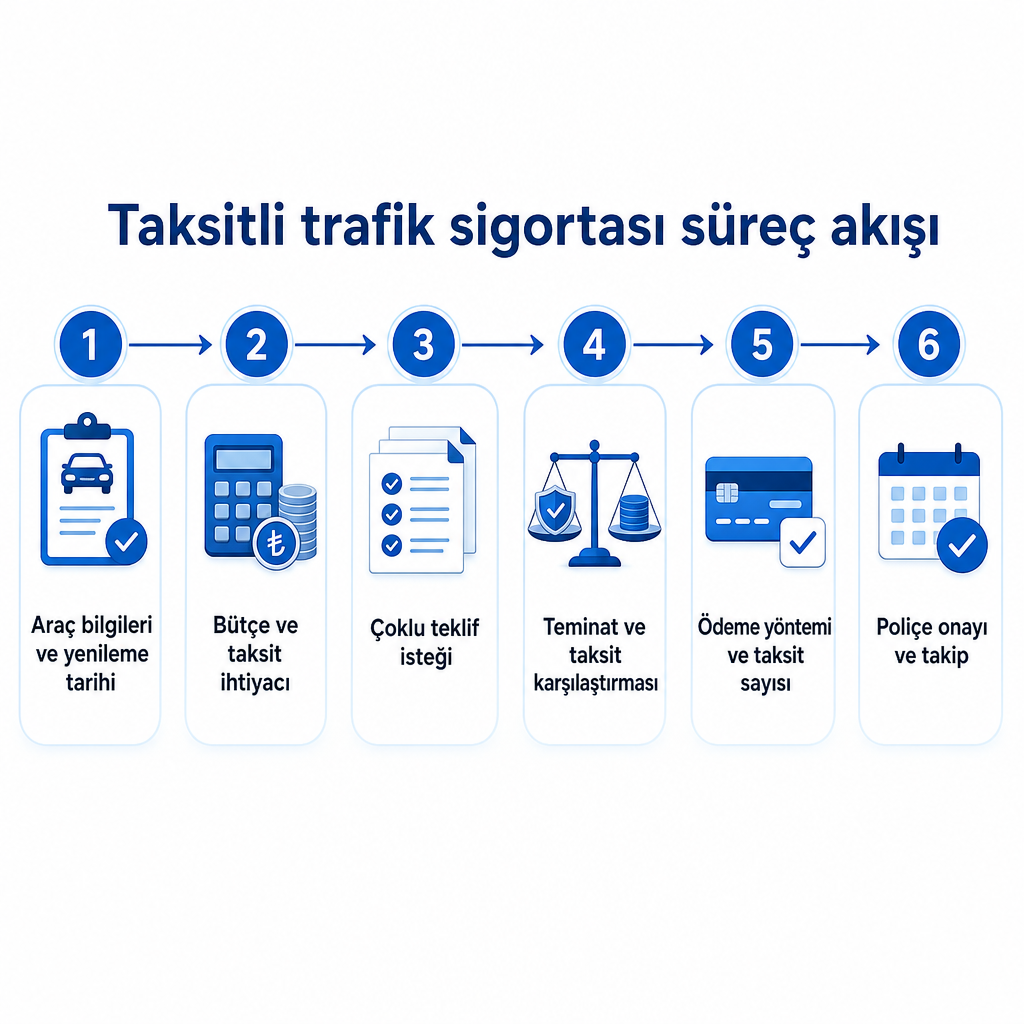
Aşağıdaki altı adım, hazırlıktan poliçenin başlamasına kadar tüm süreci kapsar. Adımların çoğunu tek bir görüşmede birlikte tamamlarız; siz yalnızca bilgileri ve tercihlerinizi netleştirirsiniz.
Yenileme tarihinizi ve araç bilgilerinizi netleştirin. Ruhsat, plaka, tescil ili, kullanım türü ve hasar basamağınızı yanınıza alın. Mevcut poliçenizin bitiş gününü öğrenip son güne kalmadan plan yapın; böylece kesintisiz teminat sağlanır.
Taksit ihtiyacınızı ve bütçe sınırlarınızı belirleyin. Aylık ne kadar ödeme yapabileceğinizi, peşin ödeyip ödeyemeyeceğinizi ve kredi kartı limitinizi kendiniz karar verin. Bu aşama tamamen sizin elinizde; ne kadar net olursa teklif o kadar isabetli olur.
Bizimle iletişime geçip çoklu teklif isteyin. Telefon, web formu veya Konyaaltı'ndaki ofisimize gelerek ulaşabilirsiniz. Araç bilgilerinizi ve taksit beklentinizi paylaştığınızda, çalıştığımız 16'ya varan sigorta şirketinin primlerini ve taksit imkânlarını sizin adınıza kıyaslayıp kısa bir liste hazırlarız.
Poliçeleri, teminatları ve taksit planlarını karşılaştırın. Her teklif için zorunlu teminat limitlerini, sunulan ek hizmetleri ve peşin ile taksitli ödeme seçeneklerini sade bir dille özetleriz. Sektör pratiğinde taksit seçenekleri şirketten şirkete değişir; amacımız yalnızca en düşük primi değil, size uygun taksit ve teminat dengesini bulmaktır.
Ödeme yönteminizi ve taksit sayınızı kesinleştirin. Ödeme genellikle kredi kartı üzerinden yapılır; taksit sayısı şirket kampanyasına ve kartınızın anlaşmalarına göre şekillenir. Bu aşamada kart limitinizin yeterliliğini, otomatik ödeme talimatı gerekip gerekmediğini ve taksitin faizli mi faizsiz mi olduğunu birlikte gözden geçiririz.
Poliçenizi onaylayın ve ödeme planınızı takip edin. Teklifi onaylayıp ilk taksidin (veya peşin çekimin) başarılı olmasıyla poliçeniz başlar. Taksit tarihlerini bir hatırlatıcıya kaydetmenizi, kart ekstrelerinizi ve poliçe geçerlilik tarihini düzenli kontrol etmenizi öneririz. Süreç boyunca taksit ödemelerinde veya kart değişikliğinde bir sorun yaşarsanız çözümü birlikte takip ederiz.
Taksit sayısı, toplam maliyet ve bütçe dengesi
Taksit seçerken tek soru "kaç taksit yapabilirim" değil, "toplamda ne öderim" olmalı. Mantık basit: taksit sayısını artırdıkça aylık ödemeniz düşer, ama faiz ve masraflar nedeniyle toplam maliyet biraz yükselebilir.
Sektör bilgi kaynakları bu ilişkiyi örneklerle gösteriyor. Az sayıda taksitte (örneğin 3 taksit) aylık ödeme daha yüksek olurken toplam maliyet en düşük seviyede kalır; 6, 9 veya 12 taksitte ise aylık ödeme rahatlar fakat toplam ödediğiniz tutar bir miktar artar. Bu örnek mantık trafik sigortası taksit seçenekleri kaynağında daha ayrıntılı anlatılıyor.
Doğru tercih tek bir formüle bağlı değil; nakit akışınıza bağlı. Aylık bütçeniz sıkışıksa daha fazla taksit sizi rahatlatır. Toplamda en az tutarı ödemek önceliğinizse daha az taksit mantıklıdır. Biz bu kararı verirken hem prim hem taksit hem de teminat farklarını aynı tabloda değerlendirir, size en uygun "bütçe dostu ama koruyucu" seçeneği net biçimde gösteririz.
Piyasada zorunlu trafik sigortası için genel olarak 3 ila 9 taksit arasında değişen ödeme seçenekleri sunulmakta, hatta bazı sigorta şirketlerinde 2'den 9'a kadar farklı alternatifler bulunabilmektedir. Burada asıl belirleyici unsur; sigorta şirketlerinin dönemsel kampanyaları ve anlaşmalı oldukları kredi kartı programlarıdır. Bu nedenle aynı araç ve sürücü için farklı sigorta şirketleri veya acenteler farklı taksit imkânları ve ödeme kolaylıkları sunabilir.
Yasal çerçeve gereği trafik sigortası bir yıllık poliçe olarak düzenlenir; taksitlendirme ise sigorta şirketleri ve bankaların kendi kampanya ve sistemleri üzerinden gerçekleşir. Yani taksit imkânı bir kanuni zorunluluk değil, yaygın bir piyasa pratiğidir ve şirketten şirkete değişir.
Sık yapılan hatalar ve çözümleri
Taksitli poliçe sürecinde en sık karşılaşılan aksaklıklar genellikle küçük bir planlamayla önlenebilir. En çok tekrarlananlar ve pratik çözümleri şöyle:
Poliçeyi son güne bırakmak. Yenileme tarihinin geçmesi hem ceza riskini hem de olası bir hasarda teminatsız kalma riskini artırır. Çözüm: bitiş tarihinizi önceden e-devlet üzerinden sorgulayın ve yenilemeden birkaç gün önce bize bilgi verin.
Sadece taksit sayısına odaklanmak. En fazla taksit veren poliçe her zaman en uygun toplam maliyeti veya en iyi teminatı sunmaz. Çözüm: primi, taksit sayısını ve teminatları birlikte değerlendirin; bu karşılaştırmayı sizin için biz yaparız.
Kredi kartı limitini ve ekstre tarihini hesaba katmamak. Yetersiz limit ya da ekstre gününün maaş gününüzle çakışmaması ödemeleri zorlaştırır. Çözüm: kart limitinizi ve ekstre kesim gününüzü teklif aşamasında bize söyleyin ki taksit planını buna göre kuralım.
Taksit gecikmelerinin poliçeyi etkileyebileceğini gözden kaçırmak. Ödenmeyen veya geciken taksitler, şirket sözleşmesine bağlı olarak ek masraf ya da sorun doğurabilir. Çözüm: ödeme planınızı takip edin, bir aksaklık sezdiğinizde ilk olarak bize ulaşın; süreci birlikte çözeriz.
Neyi kendiniz yaparsınız, nerede biz devreye gireriz
Bu sürecin bir kısmı gerçekten kendi elinizde ve tavsiyemiz o kısmı kendiniz hazırlamanızdır. Diğer kısımda ise çoklu şirket karşılaştırması ve poliçe düzenleme devreye girer.
Kendiniz güvenle yapabilecekleriniz:
Mevcut poliçe veya e-devlet üzerinden yenileme tarihinizi ve araç bilgilerinizi kontrol etmek.
Aylık bütçenizi ve taksit tercihinizi (maksimum taksit sayısı, peşin ödeme imkânı) belirlemek.
Kredi kartı limitinizi ve hangi kartla ödeyeceğinizi kararlaştırmak.
Bizim devreye girdiğimiz kısım:
Çalıştığımız 16'ya varan sigorta şirketinden prim ve taksit tekliflerini toplamak.
Teminat farklarını ve poliçe özel şartlarını size sade bir dille açıklamak.
Hangi poliçenin daha avantajlı taksit sayısı ve daha iyi teminat–bütçe dengesi sunduğunu objektif biçimde kıyaslamak.
Poliçe düzenlemesini, kredi kartı tahsilatını ve taksit planının sisteme girilmesini yürütmek; sonrasında olası ödeme veya hasar sorunlarında yanınızda olmak.
Somut bir örnekle: araç bilgileriniz ve bütçe sınırlarınız hazır olduğunda, doğru şirketi ve ödeme planını seçmek için poliçenin her satırını tek başınıza okumak zorunda değilsiniz. Bu iş, ekibimizle yapacağınız 20–30 dakikalık bir görüşmede rahatça çözülür. Trafik sigortanızı taksitlendirdikten sonra kasko gibi diğer kritik poliçelerin bütçe planlaması için de aynı yaklaşımı kullanabilirsiniz; dilerseniz kasko sigortası seçeneklerimizi inceleyebilirsiniz.
Sık sorulan sorular
Zorunlu trafik sigortası taksit yapılabiliyor mu?
Evet. Sektör kaynaklarına göre birçok sigorta şirketi trafik sigortasını genellikle 3 ile 9 taksit arasında değişen seçeneklerle sunuyor. Asıl belirleyici, şirket kampanyaları ve kredi kartı anlaşmalarıdır; bu yüzden aynı araç için farklı şirketler farklı taksit imkânı sunabilir.
Kredi kartım yoksa taksitli ödeyebilir miyim?
Piyasa pratiğinde taksitlendirme çoğunlukla kredi kartı üzerinden yapılır; bu nedenle kart olmadan taksit imkânı sınırlıdır. Yine de durumunuza uygun mevcut seçenekleri sizinle birlikte değerlendirir, elimizdeki alternatifleri açıkça anlatırız.
Taksitle ödemek poliçemin geçerliliğini etkiler mi?
Poliçe, başlangıç tarihi itibarıyla yıllık olarak düzenlenir; taksitlendirme yalnızca primin ödeme planıyla ilgilidir. Taksitlerin gecikmesi veya ödenmemesi halinde doğabilecek sonuçlar sigorta şirketinin sözleşme şartlarına bağlıdır. Böyle bir durumda ilk olarak bize ulaşmanızı öneririz; süreci birlikte takip ederiz.
Daha fazla taksit seçersem toplamda daha fazla mı öderim?
Genellikle evet. Taksit sayısı arttıkça aylık ödemeniz düşer, ancak faiz ve masraflar nedeniyle toplam maliyet bir miktar artabilir. Az taksitte aylık ödeme yüksek fakat toplam tutar düşük kalırken, çok taksitte nakit akışınız rahatlar ama toplamda biraz daha fazla ödersiniz.
Her sigorta şirketi aynı taksit seçeneklerini mi sunuyor?
Hayır. Farklı şirketler yaklaşık 2 ile 9 taksit arasında farklı seçenekler sunabiliyor; taksit sayısı şirket ve kampanya koşullarına göre değişir. Bu seçenekleri sizin adınıza kıyaslar, bütçenize en uygun olanı öne çıkarırız.
Poliçemi yenilerken taksit sayısını değiştirebilir miyim?
Evet. Yenileme aşamasında hem prim hem de taksit planı yeniden belirlenir; kart durumunuza ve bütçenize göre taksit sayısını artırmak veya azaltmak mümkündür. Bu esneklik büyük ölçüde geçerli kampanyalara bağlıdır.