Yurtdışına çıkarken en çok gözden kaçan konulardan biri sağlık masraflarıdır: Türkiye’deki sosyal güvenlik veya özel sağlık sigortanız sınırda geçerliliğini yitirebilir, tedavi giderleri ise birçok ülkede Türkiye’ye göre kat kat yüksektir. İşte tam bu noktada devreye giren yurtdışı seyahat sağlık sigortası, Türkiye dışına yaptığınız seyahatlerde ani hastalık ve kazalar nedeniyle oluşan acil tedavi, hastane ve nakil masraflarını belirli limitler dahilinde güvence altına alan özel bir sağlık sigortasıdır. Özellikle Schengen bölgesi ve pek çok başka ülkeye yapılan vize başvurularında çoğu konsolosluk bu poliçeyi zorunlu tutar ve genellikle minimum 30.000 € teminatlı bir güvence talep eder.
Grup Akdeniz Sigorta olarak Antalya Konyaaltı’nda tek bir şirketin ürününü değil, 16 sigorta şirketinin ürününü karşılaştırarak seyahat planınıza en uygun teminat yapısını kurmanıza yardımcı oluyoruz. Bu rehberde bu sigortanın hangi ihtiyacı çözdüğünü, nasıl çalıştığını, hangi türlerinin bulunduğunu ve doğru poliçeyi seçerken nelere bakmanız gerektiğini açıklıyoruz.
İçindekiler
Bu sigorta hangi ihtiyacı çözüyor?
Seyahat kararının arkasında çoğu zaman iki ayrı sorun yatar. Birincisi mali risktir: yurtdışında ani bir hastalık ya da kaza yaşadığınızda, tedavi ve hastane maliyetleri Türkiye’dekiyle kıyaslanamayacak seviyelere çıkabilir. Yurtdışı seyahat sağlık sigortası, seyahat süresince ortaya çıkan beklenmedik sağlık sorunları ve kazalara karşı hem sizi hem de bütçenizi korur; acil tedavi masraflarını poliçede belirtilen üst limite kadar sigortacıya devreder.
İkinci sorun ise idaridir. Schengen ve Amerika vizeleri başta olmak üzere pek çok konsolosluk, vize başvurusu sırasında yurtdışı seyahat sağlık sigortasını zorunlu belge olarak ister. Bu poliçe olmadan başvurunuzun sistematik olarak reddedilmesi söz konusu olabilir. Dolayısıyla verdiğiniz karar tek boyutlu değildir:
- Sağlık ve mali risklerin güvence altına alınması.
- Vize ve giriş prosedürlerinin sorunsuz tamamlanması.
Bu iki boyutu ayrı ayrı düşünmek, çoğu zaman eksik ya da ihtiyaca uymayan poliçelere yol açar. Doğru yaklaşım, hem konsolosluğun beklediği asgari koşulları karşılayan hem de gerçek seyahat riskinize uygun bir yapı kurmaktır.
Yurtdışı seyahat sağlık sigortası nasıl çalışır?
Türk sigorta mevzuatı ve şirketlerin özel şartlarına göre seyahat sağlık sigortası; yurt içine, yurt dışına veya yurt dışından ülkemize seyahat eden kişileri, seyahatleri esnasında karşılaşabilecekleri ani sağlık risklerine karşı koruyan özel bir sigorta türü olarak tanımlanır. Mekanizmayı üç eksende düşünmek işi kolaylaştırır: neyi kapsadığı, nerede ve ne kadar süre geçerli olduğu ve hangi risk mantığıyla çalıştığı.
Kapsam ve temel teminatlar
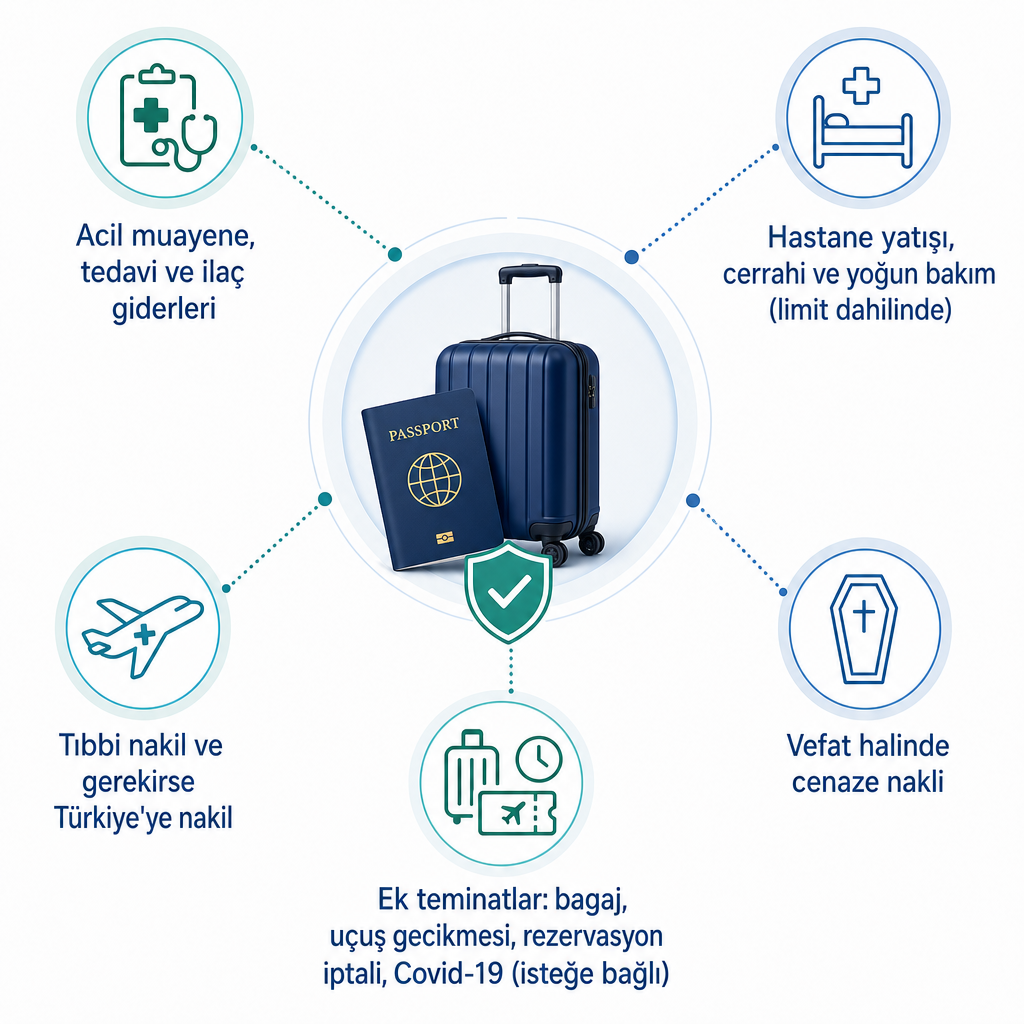
Poliçeler genellikle şu ana teminatları içerir:
- Ani hastalık ve kaza sonucu acil muayene, tedavi ve ilaç giderleri.
- Hastaneye yatış, cerrahi müdahale ve yoğun bakım masrafları, poliçe limitleri dahilinde.
- Tıbbi zorunluluk halinde bulunulan ülkedeki başka bir hastaneye veya gerektiğinde Türkiye’ye tıbbi nakil (ambulans, hava ambulansı gibi).
- Vefat durumunda cenazenin Türkiye’ye nakli ve ilgili organizasyon giderleri.
Birçok ürün bu temel sağlık teminatlarına ek olarak bagaj kaybı, hasarı veya çalınması, uçuş gecikmesi, rezervasyon iptali, yakın aile üyesinin hastane ziyareti gibi asistans ve seyahat destek teminatları da sunar. Bazı şirketler poliçeye isteğe bağlı olarak Covid-19 kaynaklı acil tedavi giderleri, vize reddi veya kişisel sorumluluk gibi ek güvenceler de ekleyebilmektedir.
Coğrafi kapsam ve süre
Poliçenin geçerli olduğu ülkeler “coğrafi kapsam” bölümünde açıkça yazılır. Bazı poliçeler yalnızca Schengen ülkeleri için, bazıları tüm Avrupa için, bazıları ise dünya geneli için geçerli olacak şekilde tasarlanır. Schengen Vize Seyahat Sağlık Sigortası ürünlerinde teminat, Schengen ülkeleri ve genişletilmiş Avrupa coğrafyası için en az 30.000 € limit ile düzenlenir ve her seyahat için azami bir gün sınırı (örneğin 45–90 gün) uygulanabilir.
Başlama ve bitiş zamanı da özel şartlarda net biçimde tanımlanır. Seyahat sigortası genellikle sigortalının Türkiye’den pasaport çıkışının gerçekleştiği anda başlar ve Türkiye’ye pasaportla yeniden giriş yaptığı anda sona erer. Çok seyahatli (multi-trip) ürünlerde poliçe süresi 6 ay veya 1 yıl olabilir; her bir yurtdışı seyahatin azami gün sayısı yine özel şartlarda belirtilir.
Ani ve öngörülemeyen risk mantığı
Seyahat sağlık poliçe kitapçıkları teminatı, “seyahat esnasında karşılaşılabilecek ani rahatsızlık ve hastalıklar” için tanımlar. Bu çerçevede sigorta, seyahat sırasında ortaya çıkan, önceden beklenmeyen ve acil müdahale gerektiren durumlara odaklanır. Rutin kontroller, kozmetik işlemler veya seyahatten önce teşhis edilmiş bazı kronik rahatsızlıklar çoğu poliçede ya kapsam dışı ya da sınırlı teminatlı olabilir.
Bu yüzden doğru beklentiyi kurmak önemlidir: yurtdışı seyahat sağlık sigortası, “genel sağlık sigortasının yurtdışı versiyonu” değildir. Seyahat süresince maruz kalınan ani ve acil sağlık risklerini yönetmek için tasarlanmış, kısa süreli ve odaklı bir güvence mekanizmasıdır. Uzun vadeli sağlık ihtiyaçlarınız için ayrı bir sağlık sigortası çözümü değerlendirmek daha doğru olur.
Hangi tür yurtdışı seyahat sağlık sigortaları var?
Türkiye pazarında seyahat sağlık ürünleri, seyahat amacına ve gidilen bölgeye göre farklılaştırılmış paketler halinde sunulur. Aralarındaki fark çoğunlukla coğrafi kapsam, süre ve ek teminatlarda ortaya çıkar:
- Schengen Vize Seyahat Sağlık Sigortası: Schengen konsolosluklarının sağlık sigortası şartını karşılamak üzere, en az 30.000 € teminatlı, Schengen ve çoğu Avrupa ülkesinde geçerli özel poliçeler.
- Geniş kapsamlı yurtdışı seyahat sağlık sigortası: Avrupa ile sınırlı olmayan, tüm dünyaya veya belirli kıtalara yönelik daha geniş coğrafi kapsam sağlayan ürünler.
- Eğitim ve uzun süreli seyahat sigortaları: Uluslararası eğitim, staj veya uzun süreli iş seyahatleri için, klasik tatil poliçelerine göre daha uzun süreli ve bazı ek teminatlar içeren paketler.
- Yurt içi + yurtdışı kombine ürünler: Hem yurtiçi hem yurtdışı seyahatlerde kullanılabilen, karma teminatlı poliçeler.
Her şirketin paket isimleri ve ayrıntıları farklı olsa da temel mantık aynıdır: seyahat süresi, gidilen ülke grubu ve ihtiyaç duyulan teminat çeşitlerine göre kişiye uygun bir yapı kurmak. Genel bir bakış için seyahat sigortası sayfamızdan yararlanab, seçenekleri birlikte netleştirebiliriz.
Doğru poliçeyi nasıl seçmelisiniz?
Doğru poliçe, “en ucuz poliçeyi bulmak”tan çok, seyahatin gerçek risk profilini uygun teminatlarla karşılamak kararıdır. Beş temel ölçüt bu kararı sağlam bir zemine oturtur.
Vize ve resmi gerekliliklerle uyum
Schengen bölgesi ve Amerika başta olmak üzere birçok ülke, vize başvurusu esnasında belirli asgari koşulları taşıyan bir seyahat sağlık sigortası talep eder. Bunların başında minimum 30.000 € teminat, tüm seyahat süresini kapsama ve gidilen ülkelerde geçerli olma şartı gelir. Bu yüzden poliçe düzenlenirken seyahat tarihlerinin vize başvurusu ve uçuş tarihlerinizle tam uyumlu olması, coğrafi kapsamın da başvuruda beyan ettiğiniz tüm ülkeleri içermesi gerekir. Eksik tarih veya bölge kapsamı, vize reddi ya da girişte sorun yaşama riskini artırır.
Teminat limiti ve kapsam genişliği
Teminat limiti, yurtdışında karşılaşılabilecek tedavi maliyetlerini gerçekçi biçimde karşılayabilecek seviyede olmalıdır. Schengen için zorunlu minimum 30.000 € limit, bazı destinasyonlar ve uzun seyahatler için pratikte yetersiz kalabilir. Özellikle Kuzey Amerika, Kanada ve sağlık hizmetlerinin çok pahalı olduğu bazı Avrupa ülkeleri için daha yüksek limitler tercih edilebilir. Ayrıca poliçenin hastane yatışı ve cerrahi işlemler için günlük veya toplam limitlerini, tıbbi ve cenaze nakli teminatını, bagaj ile uçuş gecikmesi gibi asistans teminatlarını nasıl tanımladığını dikkatle incelemek gerekir.
Seyahat süresi ve çoklu seyahat ihtiyacı
Sık yurtdışına çıkan kişiler için her seyahat öncesi ayrı poliçe yaptırmak yerine, 6 ay–1 yıl süreli ve her seyahat için belirli gün limiti olan çoklu seyahat ürünleri daha pratik olabilir. Tek seferlik kısa tatiller için ise yalnızca ilgili seyahat tarihlerini kapsayan klasik poliçeler yeterlidir. Süre seçimi hem maliyet hem de teminat devamlılığı açısından belirleyici olduğu için, seyahat alışkanlıklarınızı danışmanınıza net anlatmanız işi kolaylaştırır.
Şirket ve asistans ağı
Seyahat sağlık sigortası yalnızca “parayı ödeyen sigortacı”dan ibaret değildir. Poliçeye bağlı asistans hizmet merkezleri; acil bir durumda doğru hastaneye yönlendirme, tercüman desteği ve nakil organizasyonu gibi konularda hayati rol oynar. Poliçe seçerken asistans merkezinin 7/24 ulaşılabilirliği, yurtdışı sağlık kurumlarıyla anlaşmaları ve Türkçe destek kabiliyeti de değerlendirilmelidir.
Karşılaştırmalı ve ihtiyaç odaklı seçim
Grup Akdeniz Sigorta olarak, tek bir sigorta şirketinin ürününü satmak yerine 16 farklı sigorta şirketinin seyahat ve sağlık sigortası ürünlerini karşılaştırarak sunuyoruz. “En ucuz poliçe” yerine gerçek ihtiyaçlarınızı karşılayan teminat yapısına odaklanıyor, teminatları şeffaf biçimde anlatıyor ve hasar süreçlerinde fiilî destek veriyoruz.
Poliçe özel şartlarının teknik dili ve vize süreçlerinin karmaşıklığı bu kararı çoğu kişi için zorlayıcı kılar. Biz bu noktada seyahatiniz, vize türünüz ve sağlık profiliniz için uygun teminat kombinasyonlarını, farklı şirketlerin poliçe şartları ve asistans ağlarıyla birlikte karşılaştırmalı analiz ediyoruz. Bu yaklaşım özellikle Antalya’daki bireysel seyahatçiler, otel yöneticileri ve iş seyahati yoğun işletmeler için hem zaman tasarrufu hem de risklerin daha doğru yönetilmesi anlamına gelir. Bize seyahat tarihlerinizi, gideceğiniz ülkeleri ve vize türünüzü ilettiğinizde size uygun seçenekleri birlikte netleştirebiliriz.
Sıkça Sorulan Sorular
Yurtdışı seyahat sağlık sigortası ile seyahat sigortası aynı şey mi?
Seyahat sigortası genel olarak sağlık teminatlarına ek olarak bagaj, uçuş gecikmesi ve rezervasyon iptali gibi geniş asistans risklerini de kapsar. Yurtdışı seyahat sağlık sigortası ise bu yapı içinde özellikle yurtdışındaki acil sağlık giderlerine odaklanan kısmı ifade eder.
Bu sigorta Türkiye’deki SGK veya özel sağlık sigortamı tamamlar mı?
Poliçeler seyahat esnasında ani hastalık ve kazalara yönelik kısa süreli koruma sağlar. Türkiye’deki uzun vadeli sağlık güvencenizi ikame etmekten çok, yurtdışındaki ani ve öngörülemeyen durumları kapsar.
Sigorta ne zaman başlar ve biter?
Standart uygulamada teminat, pasaport çıkışınızla birlikte başlar ve Türkiye’ye pasaportla yeniden giriş yaptığınız anda sona erer. Poliçe süresi ve her seyahat için azami gün limiti, ürünün özel şartlarında ayrıca belirtilir.
Schengen vizesi için hangi özellikte sigorta gerekir?
Schengen konsoloslukları genellikle en az 30.000 € teminatlı, tüm seyahat süresini kapsayan ve Schengen ülkelerinde geçerli bir poliçe talep eder. Bazı ürünler bu gereklilikleri “Schengen Vize Sağlık Sigortası” adı altında hazır paket olarak sunar.
Covid-19 tedavi giderleri bu sigortaya dahil mi?
Bazı şirketler Covid-19 kaynaklı acil tedavi giderlerini isteğe bağlı ek teminat olarak sunarken, bazılarında Covid-19 kapsam dışı bırakılabilmektedir. Poliçe satın almadan önce Covid-19 teminatının varlığı ve şartları mutlaka kontrol edilmelidir.