Antalya’da bir daire ya da villa satın aldıysanız, yabancılar için ev sigortası antalya kararınızın iki katmanı vardır: yasal olarak zorunlu olan DASK ile evinizi gerçek hayattaki risklere karşı koruyan isteğe bağlı konut sigortası. DASK olmadan tapu devri ve elektrik–su gibi abonelik işlemleri çoğu durumda tamamlanmaz; ancak DASK tek başına evin içindeki eşyalarınızı, hırsızlığı, su baskınını veya kiracıya karşı sorumluluğunuzu kapsamaz. Kısacası zorunlu adım DASK’tır, ama gerçek koruma çoğu zaman DASK ile konut sigortasının doğru birleşiminden çıkar. Biz Grup Akdeniz Sigorta olarak Konyaaltı’ndaki acentemizden, 16 sigorta şirketinden teklif toplayıp bu iki katmanı yabancı ev sahiplerinin ihtiyacına göre yapılandırıyoruz.
İçindekiler
DASK: Yabancı ev sahipleri için zorunlu deprem sigortası
DASK, Afet Sigortaları Kanunu (6305 sayılı kanun) kapsamında belediye sınırları içindeki tapuya kayıtlı tüm konut binaları için zorunludur ve bu yükümlülük yabancı mülk sahiplerine Türk vatandaşlarıyla tamamen aynı şekilde uygulanır. Pratikte bunun anlamı şudur: tapu devri, çoğu tapu müdürlüğünde geçerli bir DASK poliçesi ibraz edilmeden tamamlanmaz; elektrik, su ve doğalgaz aboneliklerinde de güncel DASK poliçesi istenebilir. Bu yüzden poliçeyi tapu devrinden önce veya en geç işlem sırasında yaptırmak, sonra da abonelik başlatırken poliçe numarasını tekrar kullanmak gerekir.
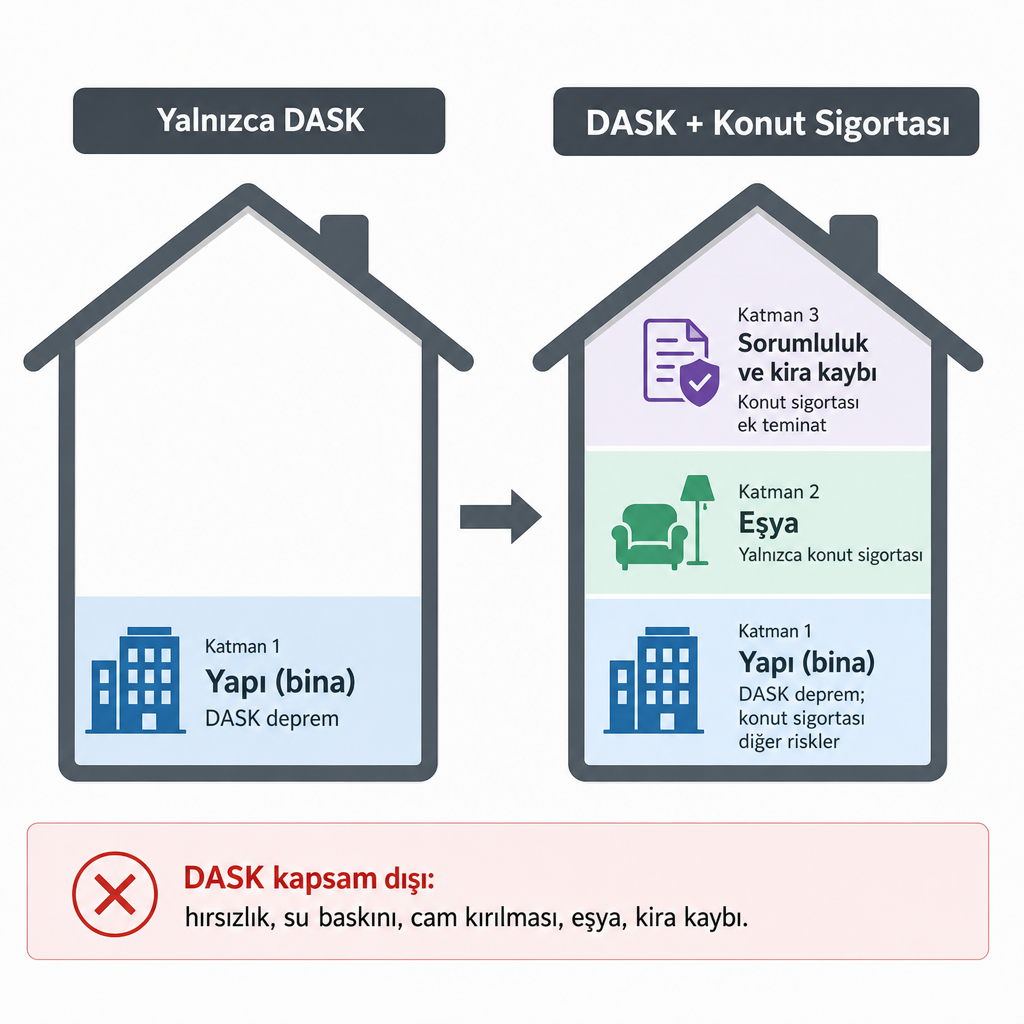
Ancak DASK’ın koruması sınırlıdır. Poliçe; deprem ve deprem kaynaklı yangın, tsunami ve yer kaymasının yol açtığı doğrudan fiziki hasarları, bina için belirlenen sigorta bedeli ve devlet tarifesi limitleri çerçevesinde karşılar. Yani binanın taşıyıcı sistemi, duvarları, kolonları ve merdivenleri gibi yapısal unsurlar teminat altındadır. Evin içindeki mobilya, beyaz eşya ve elektronik cihazlar gibi taşınır eşyalar ise DASK kapsamına girmez.
DASK’ın kapsamadığı riskleri net görmek, kararın kalbindedir:
- Hırsızlık, cam kırılması, su baskını (örneğin üst komşudan sızıntı) ve yangın sonrası eşya zararı kapsam dışıdır.
- Kiracıya karşı sorumluluk, komşu dairelerde oluşan zararlar ve kira kaybı teminatı sağlanmaz.
Bu tablo, Antalya’daki yabancı ev sahipleri için DASK’ın yalnızca yasal minimum koruma katmanı olduğunu gösterir. Gerçek yaşam risklerinin önemli kısmı, isteğe bağlı konut sigortası ile yönetilir. DASK poliçenizi düzenlerken ihtiyaçlarınızı DASK Sigortası hattımızdan değerlendirip, üstüne hangi teminatların ekleneceğini birlikte konuşuyoruz.
İhtiyari konut sigortası: DASK’ın üzerine inşa edilen koruma
Antalya’da yabancılar için ev sigortası denildiğinde çoğunlukla DASK’a eklenen isteğe bağlı konut sigortası kastedilir. Konut sigortası; yapıyı, içindeki eşyaları ve genişletilmiş riskleri tek bir pakette toplayan esnek bir poliçe türüdür. Modern bir konut poliçesinde yabancı ev sahipleri için öne çıkan teminatlar genellikle şunlardır:
- Yangın, yıldırım, infilak
- Su baskını, sel ve fırtına
- Hırsızlık ve zorlanmış giriş kaynaklı eşya kayıpları
- Cam kırılması, tesisat hasarı ile kombi–klima arızalarına yönelik belirli ek teminatlar
- Ev sahibi sorumluluğu (misafir veya komşu zararları)
- Kira kaybı (konutun hasar nedeniyle kullanılamaması durumunda)
Maliyet tarafında ise gerçekçi olmakta fayda var. Bazı piyasa rehberleri, Türkiye’de tipik bir daire için isteğe bağlı konut sigortası yıllık primlerinin yaklaşık 100–300 € bandında seyrettiğini, DASK ile birlikte paketlenmiş çözümlerde toplam maliyetin yaklaşık 120–350 € aralığında olabildiğini belirtir. Bu değerler örnek niteliğindedir; gerçek prim adrese, bina yaşına, metrekareye ve teminat limitlerine göre değişir.
Konut sigortası, DASK’ın kapsamadığı eşyalar ve geniş risk seti nedeniyle bu kararın ana bileşeni haline gelir. Özellikle mobilyalı kiralık daire, yazlık villa veya kısa dönem turistik kiralama yapılan mülklerde önemi belirgin biçimde artar; çünkü bu mülklerde hem eşya değeri hem de üçüncü kişilere karşı sorumluluk yükü yüksektir. Kapsamı ve limitleri Konut Sigortası sayfamızdaki bilgilerle karşılaştırıp evinizin kullanımına oturtabilirsiniz.
Poliçeler nasıl çalışır? Yapı, eşya ve sorumluluk
Bir konut poliçesinin nasıl kurulduğunu anlamanın en pratik yolu, korumayı üç katmana ayırmaktır. Bu katmanlar teklifte ayrı ayrı limitlerle yapılandırılır ve doğru kombinasyon mülkün kullanım şekline göre belirlenir.
| Koruma katmanı | Neyi kapsar | Hangi teminat sağlar |
|---|---|---|
| Yapı (bina) | Taşıyıcı sistem, duvarlar, sabit mutfak–banyo donanımı, yer döşemeleri | DASK deprem için; konut sigortası diğer riskler için |
| Eşya | Mobilya, elektronik, beyaz eşya, halı, kişisel eşya | Konut sigortası (yangın, hırsızlık, su baskını vb.) |
| Sorumluluk ve kira kaybı | Kiracı/komşu zararları, hasar nedeniyle kullanılamayan konut | Konut sigortasının isteğe bağlı ek teminatları |
Uygulamada çoğu yabancı ev sahibi önce tapu işlemi için DASK poliçesini yaptırır, ardından aynı acente üzerinden isteğe bağlı konut sigortası ekleyerek evini DASK’ın “ötesinde” sigortalı hale getirir. Bu kombinasyon deprem ve deprem sonrası yapısal hasarları DASK üzerinde güvence altına alırken, yangın, sel, hırsızlık gibi günlük riskleri konut sigortası ile kapsar.
Biz her iki poliçe için de birden fazla sigorta şirketinden teklif alıp karşılaştırdığımız için, yabancı ev sahiplerine yalnızca en ucuz primi değil, teminatları net biçimde karşılaştırılmış paketleri sunmayı hedefliyoruz. Bu yaklaşım, özellikle kapsam ve istisnalar konusunda emin olmak isteyen yabancılar için işi kolaylaştırır.
Antalya özelinde riskler ve örnek senaryolar
Antalya, hem deprem kuşağında yer alan hem de yoğun yağış dönemlerinde su baskını ve sel riski yaşayan bir Akdeniz şehridir. Bu coğrafi yapı, yabancı ev sahipleri için doğru sigorta tasarımını daha kritik hale getirir. Somut örnekler kararı netleştirir:
- Deprem ve artçı hasar: Şiddetli bir depremde binada oluşan yapısal hasarlar DASK tarafından karşılanır; ancak daire içindeki mobilya ve elektroniklerin zararı yalnızca konut sigortası varsa teminat altına alınır. DASK tek başına eşyaları korumaz.
- Su baskını ve sel: Alt kat dairelerde sel ve su baskını riski daha yüksek olduğundan, eşya teminatı limitlerini buna göre yükseltmek yerinde olur. Piyasadaki konut poliçeleri genelde sel ve su baskınını ana teminatlar arasında sunar.
- Turistik kiralama sorumluluğu: Kısa dönem kiraya verilen dairelerde, kiracının neden olduğu zararlar veya misafirin uğradığı bedeni zararlar için ev sahibi sorumluluk teminatı önem kazanır; bu teminat çoğu konut sigortasında isteğe bağlı ek olarak sunulur.
Bu senaryolar, kararı yalnızca “kanunen zorunlu olan” üzerine değil, fiili riskler ve kullanım biçimi üzerine kurmanın neden önemli olduğunu gösterir. Zemin katta oturan biriyle, dairesini haftalık turistlere kiralayan biri aynı poliçeyle korunmamalıdır.
Karar kriterleri: Yabancı ev sahipleri nelere bakmalı?
Mülkün kullanım şekli
Sürekli ikamet edilen konut ile sezonluk yazlık veya yoğun turistik kiralama yapılan dairenin risk profili farklıdır. Sürekli oturulan evde eşya teminatı ve asistans hizmetleri (tesisat arızası, çilingir, konut yardımı) öne çıkarken, turistik kiralık mülklerde sorumluluk ve kira kaybı teminatları daha kritik hale gelir.
Bina yaşı, lokasyon ve yapı türü
Deprem ve sel riski; binanın yaşına, inşaat kalitesine ve semte göre değişir. Daha eski binalarda deprem teminat limitlerini dikkatle değerlendirmek; zemin kata yakın dairelerde su baskını teminatını ve eşya bedelini yeterli belirlemek önemlidir.
Teminat şeffaflığı ve danışmanlık kalitesi
Yabancı mülk sahipleri için poliçe metinlerini, istisnaları ve teminat limitlerini tek başına takip etmek zor olabilir. Kritik nokta, poliçeyi düzenleyen kurumun gerçekten danışmanlık verip vermediğidir. Biz tek bir sigorta şirketinin ürünlerini satmak yerine 16 farklı sigorta şirketiyle çalışarak DASK ve konut sigortası için çoklu teklif sunuyoruz; fiyatı değil teminat içeriğini ve ihtiyaç uyumunu merkeze alıyoruz; hasar anında poliçe sahibiyle birlikte süreci takip ediyoruz.
Fiyat–teminat dengesi
Konut sigortası primleri birçok faktöre bağlı olarak geniş bir aralıkta değişir; örnek daireler için yıllık 100–300 € civarında primlerden söz edilir. Doğru yaklaşım, önce toplam sigorta bedelini (yapı + eşya) gerçekçi belirlemek, ardından farklı şirketlerin kapsamlarını karşılaştırıp en düşük prim yerine en uygun fiyat/koruma oranını seçmektir. Çoklu teklif yapımız bu karşılaştırmayı tek noktadan yapma imkânı verir. Ev dışındaki ihtiyaçlarınız için sağlık tarafında Yabancı Sağlık Sigortası Nedir? Tam Rehber içeriğimize de göz atabilirsiniz.
Grup Akdeniz Sigorta ile ev sigortası süreci
Konyaaltı/Antalya’daki acentemiz konut, DASK, sağlık, araç, işyeri ve ticari sigortalar dahil çok sayıda branşta 16 farklı sigorta şirketiyle çalışır. Yabancı ev sahipleri için ev sigortası sürecini şu çerçevede ele alıyoruz:
- Mevcut veya planlanan mülk hakkında bilgi toplayarak (adres, tapu bilgileri, kullanım şekli, eşya değeri) risk analizini yapıyoruz.
- DASK poliçesini yasal gerekliliklere uygun düzenleyip tapu ve abonelik işlemleri için gerekli belgeleri hazırlıyoruz.
- Birden fazla şirketten konut sigortası teklifi alarak teminat ve fiyatları yan yana, anlaşılır biçimde karşılaştırıyoruz.
- Hangi teminatların gerçekten gerekli olduğu, nerede limit yükseltmenin mantıklı, nerede ekonomik bir seçenekle yetinmenin makul olduğu konusunda görüş sunuyoruz.
- Hasar durumunda süreç ve evraklar konusunda aktif destek veriyoruz; bu, Türkiye’deki prosedürlere alışık olmayan yabancılar için önemli bir avantajdır.
Bu yaklaşım kararı, tek başına verilen teknik bir sigorta tercihi olmaktan çıkarıp profesyonel rehberlikle desteklenen bir risk yönetimi kararına dönüştürür. Elinizdeki mülkün adresini, kullanım şeklini ve eşya değerini paylaşırsanız, size en uygun DASK + konut sigortası kombinasyonunu hazırlarız.
Sıkça Sorulan Sorular
Antalya’da yabancı olarak ev alırken DASK yaptırmak zorunlu mu?
Evet. DASK, belediye sınırları içindeki tüm konutlar için zorunludur ve yabancı mülk sahipleri Türk vatandaşlarıyla aynı yükümlülüğe tabidir; tapu devrinde ve çoğu abonelik işleminde geçerli poliçe istenir.
DASK evin içindeki eşyaları da korur mu?
Hayır. DASK yalnızca binanın deprem kaynaklı yapısal zararlarını belirli limitlere kadar karşılar; mobilya, elektronik ve diğer eşyalar için ayrıca konut sigortası yaptırmak gerekir.
Ev sigortası için Türkiye’de ikamet izni şart mı?
Genel olarak hayır. Piyasa rehberleri, yabancı mülk sahibinin pasaportu, vergi numarası ve tapu bilgileriyle DASK ve konut sigortası düzenlenebildiğini; ikamet izninin sigorta için değil daha çok oturum statüsü için gerekli olduğunu belirtir.
Konut sigortası primleri ne kadar?
Rehber niteliğindeki bazı kaynaklar, tipik bir daire için konut sigortası primlerinin yıllık yaklaşık 100–300 € bandında olabileceğini, DASK ile paketlenmiş ürünlerde toplam maliyetin 120–350 € aralığına çıkabildiğini aktarır; gerçek prim mülkün özelliklerine ve seçilen teminatlara göre değişir.
Çoklu şirketle çalışan bir acente ile çalışmanın avantajı nedir?
Tek şirketten teklif almak, o şirketin ürün yapısı ve fiyatıyla sınırlı kalmak demektir. Biz 16 sigorta şirketinden konut ve DASK teklifi karşılaştırdığımız için farklı teminat yapıları ve primleri yan yana görme imkânı sunuyor; teminatları şeffaf açıklayıp hasar sürecinde destek vermeyi odağımıza alıyoruz.