Sigorta şirketiyle yaşanan bir uyuşmazlığı mahkemeye taşımadan çözmek istediğinizde ilk sorulardan biri genellikle şudur: sigorta tahkim komisyonu başvuru ücreti ne kadar ve bu tutar neye göre değişir? Kısa yanıt: ücret, talep ettiğiniz tazminatın büyüklüğüne göre kademeli olarak hesaplanır ve 2026 tarifesinde en düşük dilimde 600 TL'den başlar. Ancak yatırdığınız bedel tek başına dosyanızın kabul edileceği anlamına gelmez; başvurunun işleme alınabilmesi için başka koşulların da sağlanması gerekir. Bu rehberde güncel tarifeyi, ek maliyetleri, hesaplama mantığını ve başvuru öncesinde poliçenizi nasıl kontrol etmeniz gerektiğini Antalya ve Konyaaltı'ndaki bireysel ve ticari müşterilerimiz için sade bir dille açıklıyoruz.
İçindekiler
2026 başvuru ücreti tarifesi
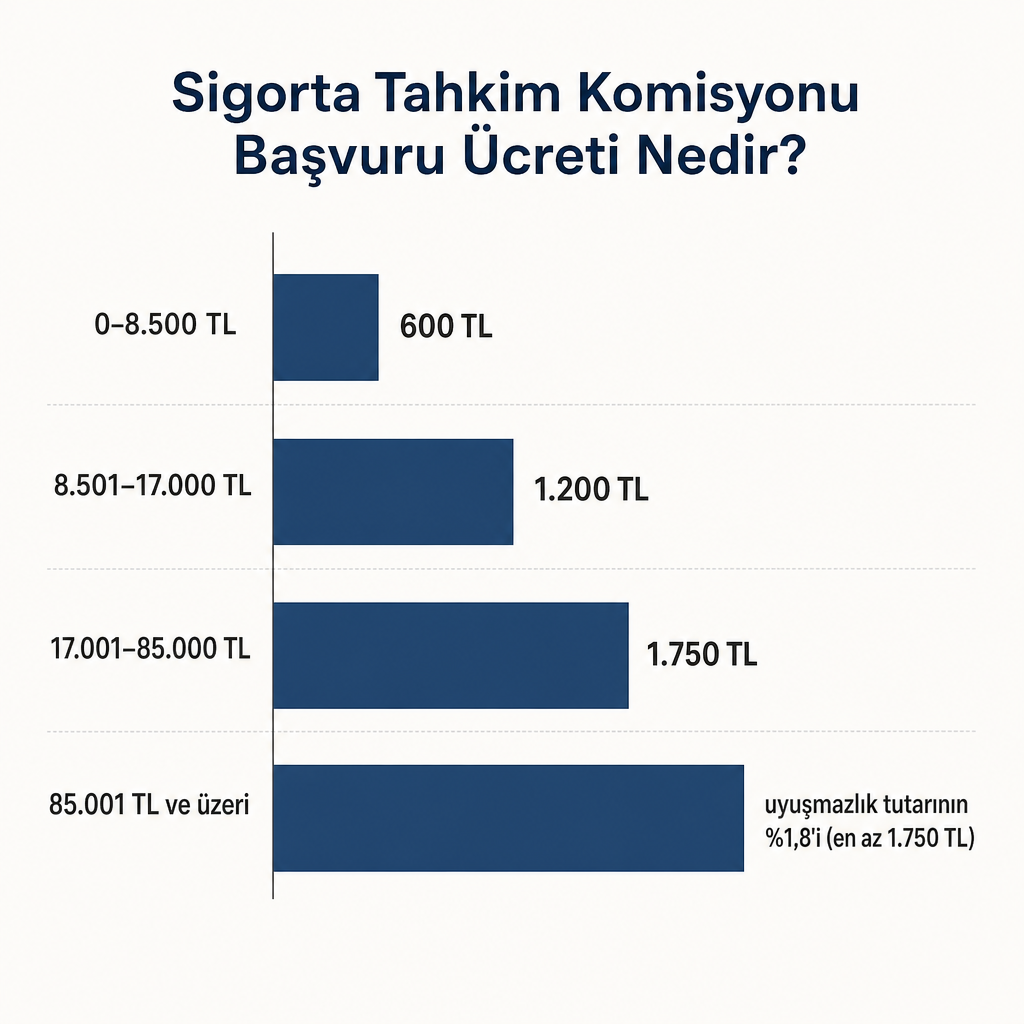
Başvuru ücreti, uyuşmazlığa konu tutara göre dört dilimde belirlenir. Sigorta Tahkim Komisyonunun güncel ücret sayfasında yer alan 2026 tarifesi şu şekildedir:
| Uyuşmazlığa konu miktar | Başvuru ücreti |
|---|---|
| 0–8.500 TL | 600 TL |
| 8.501–17.000 TL | 1.200 TL |
| 17.001–85.000 TL | 1.750 TL |
| 85.001 TL ve üzeri | Uyuşmazlık tutarının %1,8'i; en az 1.750 TL |
Dilimli yapı, küçük talepler için düşük bir giriş maliyeti, büyük talepler için ise tutarla orantılı bir ücret anlamına gelir. İki örnekle somutlaştıralım: 20.000 TL tutarında bir kasko hasarı uyuşmazlığında başvuru ücreti 1.750 TL'dir. 100.000 TL'lik bir uyuşmazlıkta ise yüzde 1,8 hesabıyla ücret 1.800 TL olur. Buradaki tutarlar yalnızca başvuru ücretidir; dosya için ayrıca tebligat gideri ödenir.
Tebligat gideri ve toplam başlangıç maliyeti
Başvuru ücreti tek kalem değildir. Dosyanıza ilişkin yazışmaların size iletilebilmesi için tebligat gideri de ödenir ve bu tutar, kayıtlı elektronik posta (KEP) adresi beyan edip etmemenize göre değişir.
| Başvurucunun durumu | Tebligat gideri |
|---|---|
| Geçerli KEP adresi beyan edenler | 75 TL |
| KEP adresi beyan etmeyenler | 325 TL |
Bu iki kalemi birlikte hesapladığınızda başlangıç maliyeti netleşir. Örneğin 8.500 TL'ye kadar olan bir uyuşmazlıkta 600 TL başvuru ücretine, KEP adresi beyan ederseniz 75 TL eklenir ve toplam başlangıç ödemesi 675 TL olur. KEP adresi beyan etmezseniz 325 TL eklenir ve toplam 925 TL'ye çıkar. Yani KEP adresi beyan etmek, küçük tutarlı dosyalarda hissedilir bir tasarruf sağlar.
Başvuru ücreti ve tebligat gideri, Komisyonun resmi ödeme kanalları üzerinden kredi veya banka kartıyla, ödeme numarası kullanılarak EFT/havale yoluyla ya da Ziraat Bankası şubeleri ve ATM'lerindeki "Kurum Tahsilat" menüsü aracılığıyla ödenebilir. EFT veya havale yaparken açıklama alanına yalnızca sistem tarafından oluşturulan ödeme numarasının yazılması gerekir; aksi halde ödemenin dosyanızla eşleşmesi gecikebilir.
Başvuru ücreti neye göre hesaplanır
Hesaplamada esas alınan miktar, sigorta şirketinden talep ettiğiniz uyuşmazlık tutarıdır. Bu tutar çoğunlukla şu taleplerden doğar: kasko hasarı veya araç değer kaybı, trafik sigortasından istenen maddi ya da bedeni tazminat, konut veya işyeri hasarı, sağlık sigortası ödeme uyuşmazlığı ve poliçe teminatı kapsamında ödenmesi istenen diğer zararlar.
Burada dikkat edilmesi gereken bir denge var. Başvuru sırasında talep tutarının gerçeğe uygun ve belgelerle desteklenebilir olması gerekir. Sırf daha düşük bir dilime girip daha az başvuru ücreti ödemek amacıyla talep miktarını düşük göstermek, hak ettiğiniz tazminatın eksik talep edilmesine veya dosyanın kapsamının daralmasına yol açabilir. Ücretten kazandığınızı tazminattan kaybetme riski, kısa vadeli bir tasarrufu anlamsız kılabilir.
Araç değer kaybı gibi hesabı teknik olan taleplerde talep tutarının nasıl belirleneceği ayrı bir konudur; bu konuyu araç değer kaybı başvurusunun nasıl yapıldığını açıkladığımız rehberde ayrıntılı ele alıyoruz.
Ücreti ödemek başvuru hakkını garanti etmez
Başvuru ücretini yatırmak, dosyanın mutlaka kabul edileceği veya tazminat ödeneceği anlamına gelmez. Ücret, yalnızca başvurunun işleme alınması için gereken mali kalemlerden biridir. Komisyonun başvuruyu inceleyebilmesi için öncesinde bir dizi usul koşulunun yerine getirilmiş olması gerekir.
Başvurudan önce şu adımların tamamlanması beklenir: sigorta şirketine konu hakkında yazılı başvuru yapılmış olmalı; şirket talebi reddetmiş veya süresi içinde cevap vermemiş olmalı; uyuşmazlık daha önce mahkemeye, tüketici hakem heyetine ya da başka bir tahkim sürecine taşınmamış olmalı; ilgili sigorta şirketinin Komisyon bakımından başvuruya uygunluğu bulunmalı; başvuru formu, poliçe, hasar belgeleri ve yazışmalar dosyaya eklenmiş olmalıdır.
Komisyonun resmi açıklamasına göre, sigorta şirketine yapılan başvuruya olumsuz yanıt verilmesi veya genel olarak 15 iş günü içinde cevap verilmemesi halinde Komisyona başvurulabilir. Trafik sigortasında bu süre 15 gündür. Bu nedenle sigorta şirketine başvurmadan doğrudan tahkime gitmek genellikle mümkün değildir; Komisyon, şirkete hiç başvurulmadan açılan dosyaları incelemeye almayabilir.
Uygulamada en sık yapılan hata, şirketle yalnızca telefonda görüşüp yazılı kayıt bırakmamaktır. Örneğin Antalya'da meydana gelen bir kasko hasarında önce poliçedeki şirkete yazılı hasar veya tazminat talebi iletmeli; şirketin ret yazısı, eksik ödeme açıklaması ya da süresi içinde cevap vermediğini gösteren kaydı dosyanıza eklemelisiniz. Bu yüzden telefon yerine e-posta, şirketin başvuru sistemi, KEP, iadeli taahhütlü posta veya kayıt numarası veren yazılı bir kanal tercih edilmelidir.
Başvuru konusuna göre değişmekle birlikte dosyaya genellikle şu belgeler hazırlanır: başvuru formu, kimlik belgesi, poliçe ve ekleri, şirkete yapılan yazılı başvuru, şirketin ret veya nihai cevap yazısı, cevap verilmediyse başvuru tarihini gösteren belge, hasar tespit tutanağı ve eksper raporu, fatura veya servis belgesi, fotoğraf ve diğer deliller, ödeme bilgileri ile varsa vekâletname. Başvuran bir şirketse imza yetkisini ve tüzel kişiliği gösteren belgeler de gerekebilir. Belgelerdeki poliçe numarası, hasar tarihi, talep tutarı ve sigorta şirketi bilgilerinin birbiriyle uyumlu olması dosyanın hızla anlaşılmasını sağlar.
İtiraz başvurusunda ücret ve karar kesinliği
Hakem kararına itiraz etmek isterseniz bunun için de ayrıca ücret ödenir. Resmî tarifeye göre itiraz ücreti, uyuşmazlık tutarına göre normal başvuru tarifesiyle aynı şekilde hesaplanır. Yani itiraz, ilk başvuru maliyetinin tekrar devreye girdiği ikinci bir kalemdir.
Ancak her karara itiraz yolu açık değildir. Komisyonun güncel bilgilendirmesine göre 35.000 TL ve üzerindeki uyuşmazlıklarda hakem kararına karşı, kararın bildiriminden itibaren 10 gün içinde bir defaya mahsus itiraz yapılabilir. 35.000 TL'nin altındaki uyuşmazlıklarda verilen kararlar ise kural olarak kesindir. 383.000 TL'nin üzerindeki uyuşmazlıklarda, itiraz üzerine verilen karar bakımından temyiz imkânı gündeme gelebilir.
Bu eşikler, başvuru stratejinizi doğrudan etkiler. Örneğin 35.000 TL'nin hemen altındaki bir talepte verilen karar kesin olacağından, dosyanın ilk aşamada eksiksiz hazırlanması daha da kritik hale gelir; sonradan düzeltme şansınız kural olarak bulunmaz.
Başvuru ücretinin iade edilip edilmeyeceği ise dosyanın durumuna, Komisyon kararına ve ilgili usul kurallarına göre değişebilir. Bu yüzden başvuru ücretini her koşulda geri alınabilecek bir depozito gibi düşünmemek gerekir. Ayrıca süreçte bilirkişi incelemesi gerekli görülürse hakem tarafından ek bilirkişi ücreti istenebilir; bu ödeme başlangıçta yatırılan başvuru ücretinden ayrıdır ve Komisyon, bilirkişi görevlendirilmesi halinde ödeme bilgilerini ara kararla bildirir.
Tahkim ne zaman mantıklı, başvurudan önce poliçe nasıl okunur
Tahkim başvurusu özellikle sigorta şirketinin talebi tamamen reddettiği, eksik ödeme yaptığı, hasarı poliçe kapsamı dışında değerlendirdiği, dosyayı uzun süre sonuçlandırmadığı veya tazminat hesabına ilişkin açıklama sunmadığı durumlarda değerlendirilebilir. Yine de yalnızca başvuru ücretine bakarak karar vermek yanıltıcı olur. Talep edilecek tazminat, kanıtların gücü, poliçe istisnaları, hasarın kapsamı ve olası ek masraflar birlikte değerlendirilmelidir.
Maliyet-fayda dengesi küçük ve büyük taleplerde farklı sonuç verir. 5.000 TL'lik küçük bir hasar için 600 TL başvuru ücreti ve tebligat gideri, talep tutarına oranla ciddi bir maliyet oluşturabilir. Buna karşılık yüksek tutarlı bir araç, konut veya işyeri hasarında tahkim mekanizmasının maliyeti daha anlamlı hale gelir. Her iki durumda da dosyanın kaybedilmesi veya talebin kısmen kabul edilmesi ihtimali hesaba katılmalıdır.
Başvurudan önce poliçenizdeki şu noktaları karşılaştırmanız, hem dosyanın güçlü olup olmadığını görmenizi hem de talep tutarını doğru belirlemenizi sağlar: teminatın kapsamı, teminat limiti, muafiyet tutarı, istisnalar, hasar ihbar süresi, eksik veya aşkın sigorta durumu, tazminat hesaplama yöntemi ve şirketin sunduğu ret gerekçesi. Poliçedeki teminat ile talep ettiğiniz zarar aynı şey olmayabilir; örneğin zorunlu trafik sigortası üçüncü kişilere verilen zararları güvence altına alırken, kendi aracınızdaki hasar için kasko teminatı gerekir. Özellikle kasko, trafik, DASK ve konut hasarlarında poliçe metninin yanında eksper raporu ve hasar belgeleri de belirleyicidir.
Grup Akdeniz Sigorta olarak Antalya ve Konyaaltı'ndaki bireysel ve ticari müşterilerimiz için farklı sigorta şirketlerinin tekliflerini karşılaştırırken teminat, limit ve istisnaları birlikte değerlendiriyoruz. Hasar veya uyuşmazlık aşamasında ise başvuru öncesinde belgelerin ve poliçe kapsamının kontrol edilmesine yardımcı oluyoruz; böylece karar yalnızca fiyat karşılaştırmasına değil, poliçenizin gerçek koruma gücüne dayanır.
Sigorta Tahkim Komisyonu tarifeleri değişebileceğinden, ödeme yapmadan önce resmi Komisyon sayfasındaki güncel tutar, tebligat gideri ve ödeme bilgilerini mutlaka kontrol edin. Bazı eski duyuru ve arşiv sayfalarında farklı tutarlar bulunabilir; ödeme tarihinde yayımlanan güncel tarife esastır.
Sıkça Sorulan Sorular
Sigorta Tahkim Komisyonu başvuru ücreti 2026'da ne kadar?
2026 tarifesine göre başvuru ücreti 0–8.500 TL arasındaki uyuşmazlıklarda 600 TL, 8.501–17.000 TL arasında 1.200 TL, 17.001–85.000 TL arasında 1.750 TL'dir. 85.001 TL ve üzerindeki uyuşmazlıklarda ücret, uyuşmazlık tutarının yüzde 1,8'idir ve en az 1.750 TL uygulanır.
Başvuru ücretine tebligat gideri dahil mi?
Hayır. Başvuru ücreti ile tebligat gideri ayrı kalemlerdir. KEP adresi bildirenlerden 75 TL, bildirmeyenlerden 325 TL tebligat gideri alınır.
Sigorta şirketine başvurmadan tahkime gidilir mi?
Genellikle gidilemez. Önce sigorta şirketine yazılı başvuru yapılmalı; ret cevabı alınmalı veya ilgili cevap süresinin geçmesi beklenmelidir.
Trafik sigortası uyuşmazlığında cevap süresi nedir?
Trafik sigortasında şirketin 15 gün içinde nihai cevap vermemesi halinde, diğer başvuru şartları da karşılanıyorsa Komisyona başvurulabilir.
Başvuru ücretini yatırmak tazminat alınacağı anlamına gelir mi?
Hayır. Ücret yalnızca başvurunun işleme alınması için gereken mali kalemlerden biridir. Tazminat kararı poliçe, belgeler, hasar ve hukuki değerlendirmeye göre verilir.