Sigorta nasıl yapılır sorusunun kısa yanıtı şudur: önce korumak istediğiniz riski tanımlar, varlığınıza veya kişiye ait doğru bilgileri paylaşır, farklı poliçeleri yalnızca fiyatla değil teminat limiti, muafiyet ve istisna başlıklarıyla karşılaştırır, şartları okuyup onaylar ve primi ödeyerek poliçeyi düzenletirsiniz. Ama bu sürecin asıl kritik noktası, en düşük primi bulmak değil; hasar anında gerçekten işe yarayacak kapsamı seçmektir. Biz Grup Akdeniz Sigorta olarak Antalya'da bireysel ve ticari müşterilerimiz için 16 sigorta şirketinin tekliflerini aynı başlıklarla karşılaştırıyor, kararın fiyat yerine koruma üzerine kurulmasına yardımcı oluyoruz.
Bu rehber, sigorta yaptırmanın mekaniğini ve her aşamada verilmesi gereken kararları tek sayfada toplamak için hazırlandı. Trafik, kasko, DASK, konut, sağlık ve işyeri gibi farklı branşların başvuru mantığını, teklif değerlendirme ölçütlerini ve sık yapılan hataları birlikte ele alıyoruz. Belirli ürünlerin derin anlatımı için ilgili sayfalara yönlendiriyoruz; burada odağımız sürecin tamamını doğru kurmanız.
İçindekiler
Sigorta yaptırmadan önce hangi kararı vermek gerekir?
İlk karar "Hangi sigortayı yaptırmalıyım?" değil, "Hangi riski korumak istiyorum?" sorusudur. Ürün seçimi bu yanıtın sonucudur, başlangıcı değil. Aracınızın üçüncü kişilere verebileceği zararlar için zorunlu trafik sigortası gerekirken, kendi aracınızın çarpma, çalınma, yanma veya doğal afet risklerine karşı korunması için kasko devreye girer. Deprem nedeniyle binada oluşabilecek belirli zararlar DASK kapsamındadır; eşya, hırsızlık, su baskını ve yangın gibi riskler ise konut sigortasının alanıdır.
İşletme tarafında da aynı mantık işler. Mağaza, ofis, otel veya atölye için bina, demirbaş, stok, iş durması ve sorumluluk riskleri işyeri sigortasıyla ele alınır. Tedavi masrafları için özel veya tamamlayıcı sağlık; vefat ve maluliyet riskleri için hayat ya da ferdi kaza poliçeleri değerlendirilir. Her ürünün kapsamı farklı olduğundan, birini diğerinin yerine koymak çoğu zaman boşluk yaratır.
En sık görülen kafa karışıklığı trafik ve kasko arasındadır. Zorunlu trafik sigortası esas olarak üçüncü kişilere verilen zararlar için mali sorumluluk koruması sağlar ve kendi aracınızdaki hasarı karşılamaz; kasko ise aracın kendi zararlarına yönelik isteğe bağlı bir üründür. Bu ayrımı netleştirmek için trafik sigortası ve kasko sigortası sayfalarındaki kapsam farklarını inceleyebilirsiniz. Riski doğru tanımladığınızda, geri kalan adımlar yalnızca bu kararı uygulamaya çevirir.
Sigorta yaptırmanın adımları nelerdir?
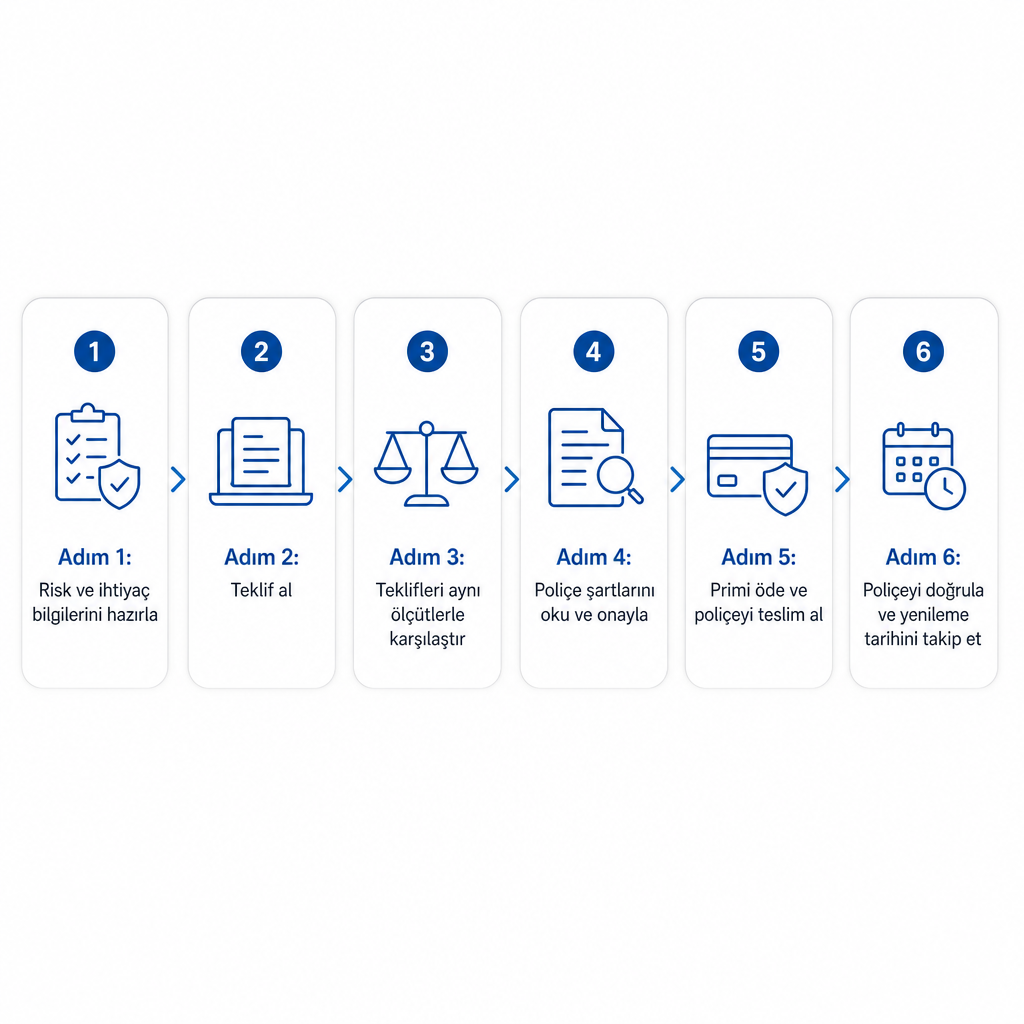
Sigorta yaptırmak belirli bir sırayı takip eder; her aşamada atlanan bir detay, sonraki aşamada maliyet veya teminat sorunu olarak geri döner. Süreç altı adımda özetlenebilir.
1. Risk ve ihtiyaç bilgilerini hazırlayın. Teklifin doğru hesaplanması için sigortalanacak varlığa veya kişiye ait bilgiler gerekir. Eksik ya da hatalı beyan, primin yanlış çıkmasına veya hasar anında teminatın tartışmaya açılmasına yol açabilir. Araç sigortalarında plaka, ruhsat, marka-model, model yılı, kullanım şekli ve hasarsızlık bilgisi; DASK'ta adres, yapı tarzı, bina yaşı, kat bilgileri ve brüt yüzölçümü; konut sigortasında bina ve eşya bedeli ile yapı özellikleri; sağlık sigortasında yaş, sağlık beyanı ve tercih edilen network; işyeri sigortasında faaliyet konusu, bina-demirbaş değeri, stok ve çalışan sayısı istenebilir. DASK poliçesi, taşınmaza ilişkin sigorta ettiren beyanı esas alınarak düzenlendiği için adres ve yapı bilgilerinin doğruluğu özellikle önemlidir.
2. Teklif alın. Bilgiler sigorta şirketine, acenteye veya ilgili banka kanalına iletilir. Bir acenteyle çalışıldığında aynı risk profili için birden fazla şirketten teklif istenebilir. Biz, aynı risk için farklı şirketlerin tekliflerini prim, limit, muafiyet ve hizmet koşulları bakımından karşılaştırıyoruz. Teklif isterken yalnızca fiyatı değil; teminat başlıkları ve limitleri, muafiyet tutarı, kapsam dışı haller, hasar yöntemi, anlaşmalı servis veya hastane ağı, yenileme koşulları, ödeme seçenekleri ile poliçenin başlangıç-bitiş tarihlerini de sorun.
3. Teklifleri aynı ölçütlerle karşılaştırın. İki teklifin priminin farklı olması, birinin doğrudan daha iyi olduğu anlamına gelmez. Fark; limitlerden, muafiyetlerden, ek hizmetlerden, servis seçiminden veya kapsam dışı risklerden kaynaklanabilir. Düşük primli bir kaskoda ikame araç süresi daha kısa olabilir, yetkili servis seçeneği bulunmayabilir, cam veya sel-su baskını teminatı sınırlı kalabilir, muafiyet yüksek olabilir ya da değer kaybı ve aksesuarlar kapsam dışında bırakılabilir. Bu yüzden teklifler satır satır, aynı başlıklarla eşleştirilerek okunmalıdır.
4. Poliçe şartlarını okuyup onaylayın. Kabul etmeden önce özel şartlar, genel şartlar ve varsa ek klozlar incelenir. Sigortalı ve sigorta ettiren bilgilerinin doğruluğu, sigorta bedeli ve limitler, başlangıç tarihi ve saati, muafiyetler, istisnalar, hasar ihbar süresi, prim tutarı ile iptal ve zeyilname şartları kontrol edilmelidir. Sigorta sözleşmelerinde riskin doğru ve eksiksiz bildirilmesi kritik bir yükümlülüktür; resmî genel şartlarda, önemli bir hususun bildirilmemesi veya yanlış bildirilmesi halinde sigortacının bazı durumlarda sözleşmeden cayma ya da prim farkı isteme hakkı olabileceği belirtilmektedir.
5. Primi ödeyin ve poliçeyi teslim alın. Poliçe, ödeme ve sözleşme şartlarının tamamlanmasının ardından düzenlenir; elektronik ortamda veya basılı olarak teslim edilebilir. Poliçeyi aldıktan sonra poliçe numarası, sigorta şirketinin unvanı, sigortalı kişi veya varlık, adres ya da plaka, başlangıç-bitiş tarihi, teminatlar, ödeme durumu ve hasar başvuru iletişim bilgilerini doğrulayın. DASK poliçelerinde prim, sözleşmenin kurulması ve poliçenin teslimi karşılığında peşin olarak ödenir.
6. Poliçeyi doğrulayın ve yenileme tarihini takip edin. Özellikle trafik ve DASK gibi zorunlu poliçelerde, poliçenin sistemde göründüğü kontrol edilmelidir. Araçlara ilişkin poliçe sorgulamaları SBM web sorgulama ekranından ücretsiz yapılabilir. Yenileme tarihini takvime kaydetmek, süre bitiminden sonra oluşabilecek koruma boşluğunu önler; zorunlu sigortalarda gecikme ayrıca işlem ve yasal yükümlülük açısından sorun doğurabilir.
Teklifi değerlendirirken nelere bakmalı?
Bir teklifin iyi olup olmadığı tek başına fiyattan anlaşılmaz. Beş başlık, iki teklif arasındaki gerçek farkı ortaya çıkarır ve kararı doğru zemine oturtur.
| Ölçüt | Neye bakılır | Gözden kaçırılırsa riski |
|---|---|---|
| Prim-teminat dengesi | İhtiyacı karşılayan ve bütçeyle sürdürülebilir denge | Dar kapsamlı ucuz poliçe |
| Limit yeterliliği | Trafik, işyeri ve sorumlulukta teminat tutarı | Limiti aşan hasarın sigortalıda kalması |
| Muafiyet | Poliçede belirtilen tutar veya oran | Hasar anında beklenmeyen kişisel ödeme |
| İstisnalar | Kapsam dışı bırakılan haller | Sanılan bir riskin karşılanmaması |
| Hasar desteği | İhbar, belge ve eksper sürecinde muhatap | Hasar anında yalnız kalmak |
Düşük prim çoğu zaman teminatların yetersiz veya kapsamın dar olduğunun işaretidir; en uygun teklif, ihtiyacınızı karşılayan ve ödemeyi sürdürebileceğiniz tekliftir. Limitler özellikle trafik, işyeri ve sorumluluk sigortalarında belirleyicidir, çünkü hasar tutarı limiti aşarsa fark sigortalının üzerinde kalır. Muafiyet yükseldikçe prim düşebilir ama hasar anındaki kişisel yük artar; muafiyetin tutarı veya oranı poliçede açıkça yer almalıdır.
İstisnalar da en az limitler kadar önemlidir. Bakım eksikliği, beyan hatası, kullanım amacı dışında kullanım, alkollü kullanım, savaş ve bazı doğal afetler ürün şartlarına göre kapsam dışında bırakılabilir; bu nedenle istisnaları teklif aşamasında yazılı olarak sormak gerekir. Son başlık ise poliçe sonrası destektir: ihbar, belge hazırlığı, eksper süreci ve tazminat görüşmelerinde ulaşılabilir bir muhatap olması süreci kolaylaştırır. Biz hasar bildirimi, belge hazırlığı ve dosya durumunun takibinde yanınızda oluyoruz; bu desteği poliçeyi düzenleyen şirketin hasar prosedürleriyle birlikte değerlendiriyoruz.
Farklı sigorta türleri nasıl yapılır?
Sürecin iskeleti ortak olsa da her branşta istenen bilgiler ve karşılaştırma başlıkları değişir. Trafik sigortasında araç ve ruhsat bilgileriyle teklif alınır, yasal teminatlar kontrol edilir ve ödeme sonrası poliçe düzenlenir; koruma üçüncü kişilere verilen zararlar içindir, kendi aracınızın hasarı için kaskoya bakılır. Kaskoda araç bilgileri, kullanım şekli ve hasarsızlık geçmişi üzerinden teklif alınır; dar, genişletilmiş veya daha kapsamlı seçenekler servis tercihi, ikame araç, doğal afet, hırsızlık, cam kırılması ve muafiyet başlıklarıyla karşılaştırılır.
DASK; yetkili sigorta şirketi, acente veya banka üzerinden yapılabilir. Başvuruda sigortalının adı-soyadı, adresi, cep telefonu ve kimlik bilgileri ile taşınmaza ilişkin bilgiler gerekir. DASK, binaya ilişkin deprem riskini belirli limitler dahilinde güvence altına alır; eşya, kira kaybı veya her türlü konut zararını otomatik karşılayan bir konut poliçesi değildir. Ürünün sınırlarını DASK sigortası sayfasından inceleyebilirsiniz.
Konut sigortasında bina, eşya ve ek teminat ihtiyaçları belirlenir; yangın, hırsızlık, su baskını, cam kırılması, elektronik cihaz, asistans ve üçüncü şahıs sorumluluğu gibi başlıklardan ihtiyaç duyulan kapsam seçilir. DASK ile konut sigortası aynı ürün olmadığından, birçok konut sahibi için iki poliçenin birlikte değerlendirilmesi doğru olur. İşyeri ve ticari sigortalarda ise işletmenin faaliyet konusu, stok değeri, ekipmanları, çalışanları ve üçüncü kişilere karşı sorumlulukları analiz edilir. Otel, restoran, mağaza, depo, ofis ve üretim tesisi için aynı poliçe yapısı uygun olmayabilir; bu çözümleri işyeri sigortası ve otel sigortası sayfalarında ayrıntılandırıyoruz. Antalya'daki oteller ve sezonluk işletmelerde faaliyet kesintisi, misafir sorumluluğu, havuz, ekipman ve doğal afet riskleri ayrıca ele alınmalıdır.
Sigorta yaptırırken sık yapılan hatalar
Aynı hatalar farklı branşlarda tekrar eder ve çoğu, poliçeyi okumadan onaylamaktan kaynaklanır. En sık karşılaşılanlar şunlardır:
- Yalnızca en düşük primli teklifi seçmek
- Poliçedeki istisnaları okumamak
- Yanlış adres, brüt metrekare veya araç kullanım bilgisi vermek
- Teminat limitlerini kontrol etmemek
- Muafiyeti gözden kaçırmak
- DASK'ı konut sigortasının yerine koymak
- Poliçenin başlangıç tarihini kontrol etmemek
- Prim taksitlerini zamanında ödememek
- Poliçeyi aldıktan sonra bilgileri doğrulamamak
- Hasar anında şirkete veya acenteye geç bildirim yapmak
Bu hataların ortak sonucu, hasar anında beklenen tazminatın alınamaması veya primin gereksiz yüksek çıkmasıdır. Beyan doğruluğu ve başlangıç tarihi kontrolü gibi küçük adımlar, en büyük sürprizleri baştan önler.
Antalya'da sigorta süreci nasıl ilerler?
Antalya'da bireysel müşteriler trafik, kasko, DASK, konut, sağlık ve seyahat için; işletmeler ise işyeri, otel, sorumluluk, nakliyat, mühendislik ve finansal sigortalar için teklif alabilir. Konyaaltı'ndaki ekibimizle yüz yüze görüşebilir, telefon ve WhatsApp üzerinden bilgi alarak uzaktan poliçe süreçlerini de yürütebilirsiniz.
Teklif sürecini hızlandırmak için şu bilgileri hazırlamanız yeterli: sigorta türü, ad-soyad veya şirket bilgileri, telefon numarası, araç-konut-işyeri bilgileri, varsa mevcut poliçe bilgileri, talep edilen teminatlar ve yenileme tarihi. Bu bilgilerle birden fazla şirketin teklifini aynı başlıklarla karşılaştırıp size uygun teminat-fiyat dengesini birlikte belirleyebiliriz. Karşılaştırmalı teklif ve danışmanlık için sizden ücret almıyoruz; prim, seçtiğiniz poliçenin sigorta şirketine ödenir. İhtiyacınız bir sonraki adımda netleşsin diye, sigorta türünüzü ve yenileme tarihinizi paylaşmanız teklifi tam size göre hazırlamamızı sağlar.
Sıkça Sorulan Sorular
Sigorta yaptırmak için acenteye gitmek zorunlu mu?
Hayır. Ürüne göre sigorta şirketi, yetkili acente, banka veya çevrim içi kanallar kullanılabilir. DASK da sigorta şirketi, acente ve banka şubelerinden yapılabilir. Acentenin değeri, birden fazla şirketin teklifini aynı anda karşılaştırabilmesidir.
Sigorta teklifi almak ücretli mi?
Teklif alma koşulları kanala göre değişebilir. Biz karşılaştırmalı teklif ve danışmanlık için sizden ücret almıyoruz; prim, seçtiğiniz sigorta şirketine ödenir.
En ucuz sigorta teklifi en iyi teklif midir?
Hayır. Teminat limiti düşük, muafiyeti yüksek veya önemli riskleri kapsamayan bir poliçe daha ucuz olabilir. Doğru karar, prim ile kapsamı birlikte değerlendirerek verilir.
DASK ile konut sigortası aynı mı?
Hayır. DASK, zorunlu deprem sigortasıdır ve kapsamı poliçe limitleriyle sınırlıdır. Konut sigortası ise bina, eşya ve ek riskler için daha geniş veya farklı teminatlar sunabilir; çoğu ev için ikisi birlikte değerlendirilir.
Poliçe düzenlendikten sonra değişiklik yapılabilir mi?
Adres, araç kullanımı, teminat veya iletişim bilgisi değiştiğinde sigorta şirketine bildirim yapılmalıdır. Uygun görülürse poliçeye zeyilname düzenlenir; değişikliğin prim veya kapsam etkisi olabilir.