Kredi hayat sigortası iptali, poliçenin hangi aşamada olduğuna ve kredinin devam edip etmediğine göre farklı sonuçlar doğurur. Poliçe yeni düzenlendiyse cayma hakkınız devrede olabilir; kredi erken kapatıldıysa kalan süreye ait prim iadesi gündeme gelebilir. Ancak burada en çok gözden kaçan nokta şudur: sigortayı iptal etmek kredi borcunu ortadan kaldırmaz. Vefat gibi bir risk gerçekleştiğinde, iptalden sonra borç mirasçılara yansıyabilir. Bu yüzden sorulması gereken soru yalnızca "primimi geri alır mıyım?" değil, "poliçe iptal olunca kredi borcu nasıl güvence altında kalacak?" olmalıdır.
Kısa cevabı en baştan verelim: iptal için poliçeyi düzenleyen sigorta şirketine, gerektiğinde de kredi kuruluşuna yazılı ya da kalıcı veri saklayıcısı üzerinden talep iletilir. Cayma süresi içindeyseniz cayma; kredi erken kapatıldıysa kalan günlere ilişkin sonlandırma ve prim iadesi talep edersiniz. Bundan sonrası, hangi durumda olduğunuzu doğru tespit etmekle ilgilidir.
Table of contents
Kredi hayat sigortası nedir ve iptalde neden önemlidir?
Kredi hayat sigortası, kredi borçlusunun vefatı gibi poliçede belirtilen risklerin gerçekleşmesi hâlinde kredi borcunun poliçe şartları çerçevesinde karşılanmasını amaçlayan bir hayat sigortasıdır. Çoğu poliçede kredi veren kuruluş dain-i mürtehin olarak gösterilir; yani tazminat ödemesinde öncelikli hak sahibi odur. Bu detay iptalde kritik hale gelir, çünkü kredi devam ederken dain-i mürtehin konumundaki kuruluşun onayı veya uyumlu bir alternatif teminat olmadan koruma boşluğu doğabilir.
Bu sigorta genellikle kredi borcunun tamamını ya da poliçedeki limit dâhilindeki kısmını, kredi vadesi boyunca belirlenen hayat risklerini ve bazı ürünlerde ek maluliyet veya kaza teminatlarını kapsar. Kesin kapsam; poliçedeki teminat, istisna, süre, prim ödeme şekli ve özel şartlara göre belirlenir.
İptal kararı açısından akılda tutulması gereken temel ayrım şu: krediyle bağlantılı hayat sigortası, kredi sözleşmesinden ayrı bir sigorta sözleşmesidir. Bu yüzden bankanın krediyi kullandırmış olması poliçenin hiçbir koşulda iptal edilemeyeceği anlamına gelmez. Aynı mantık tersinden de geçerlidir: poliçeyi iptal etmek krediyi sona erdirmez. İki sözleşme ayrı yaşar, ayrı sonlanır.
Banka kredi hayat sigortasını zorunlu tutabilir mi?
Tüketicinin açık talebi olmadan kredi bağlantılı sigorta yaptırılamaz. Mevzuata göre kredi veren, sigortalı kredi seçeneğinin yanında sigortasız kredi sözleşmesini de tüketiciye sunmak zorundadır. Ayrıca tüketici; kredi tutarı ve süresiyle uyumlu, kredi kuruluşunu dain-i mürtehin gösteren başka bir poliçe sunarsa, bu poliçe kredi koşulları değiştirilmeden kabul edilmelidir. Bu çerçeveyi düzenleyen metne Resmî Gazete'de yayımlanan yönetmelik üzerinden ulaşabilirsiniz.
Bu düzenleme pratikte dört sonuç doğurur. Sigorta için açık talebiniz ya da onayınız bulunmalıdır. Sigorta yaptırmak istemiyorsanız sigortasız kredi seçeneğinin koşullarını da görebilmeniz gerekir. Başka bir sigorta şirketinden uygun poliçe almanız, kredi faizinin veya diğer kredi koşullarının otomatik değişmesini gerektirmez. Son olarak, aynı kredi borcuna ilişkin aynı teminatı sağlayan birden fazla sigorta yapılamaz.
Buradaki ince ayrım iptal sürecinin tamamını belirler: kredi hayat sigortasının iptali ile kredi sözleşmesinin iptali aynı işlem değildir. Poliçeyi iptal ettirmeniz kredinizi bitirmez; krediden cayma hakkınızı kullanmanızsa poliçenin geleceğini doğrudan etkiler. Bu iki kanalı karıştırmamak, başvuruyu doğru yere yöneltmenin ilk şartıdır.
Hangi durumda hangi iptal yolu açık?
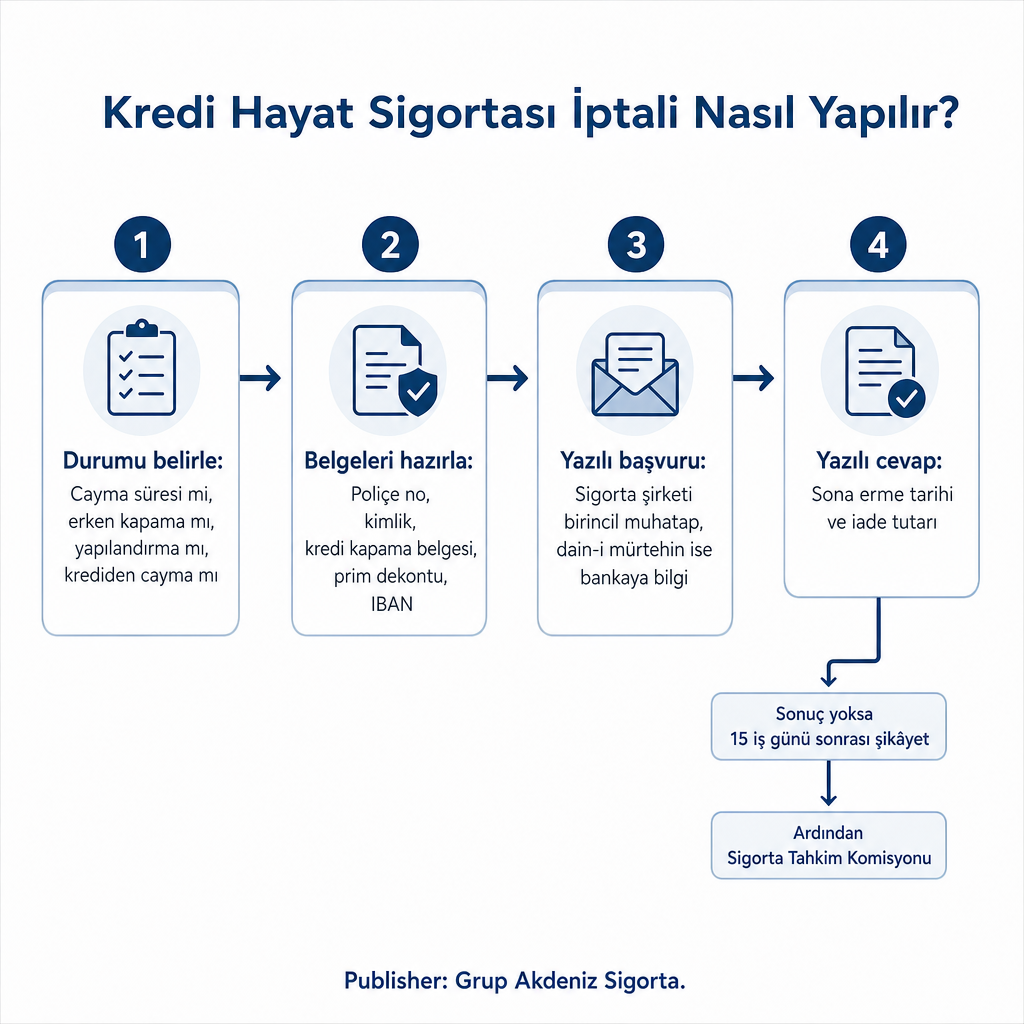
İptal tek bir prosedür değildir; hangi yolun açık olduğu poliçenin ve kredinin içinde bulunduğu aşamaya göre değişir. Dört tipik senaryo var.
Cayma süresi içindeyken
Kredi bağlantılı hayat sigortalarında tüketiciye cayma hakkı konusunda bilgilendirme yapılmışsa, bu bildirimin ardından 15 gün içinde sözleşmeden cayılabilir. Bilgilendirme yapılmadıysa cayma hakkı, ilk primin ödenmesinden itibaren bir ay sonra sona erer. Poliçe özel şartlarında daha uzun bir süre tanınması da mümkündür; ayrıntı için SEDDK'nın hayat sigortası mevzuat sayfasına bakılabilir.
Burada belirleyici olan ispat edilebilirliktir. Yalnızca telefon görüşmesiyle yetinmek yerine yazılı başvuru, şirketin çevrim içi başvuru kanalı, kayıtlı elektronik posta ya da poliçede belirtilen diğer resmî kanallar kullanılmalıdır. Primin ne kadar iade edileceği; poliçenin yürürlüğe girip girmediğine, riskin başlayıp başlamadığına ve sözleşme şartlarına göre değerlendirilir.
Kredi erken kapatıldığında
Kredi borcu vadesinden önce tamamen kapatılmışsa, krediye bağlı sigorta için sonlandırma talep edebilirsiniz. Bu durumda sigortanın devam ettiği günler hesaplanır ve kullanılmayan süreye denk gelen primin iadesi istenebilir. Ticaret Bakanlığı'nın tüketici kredisi bilgilendirmesinde de erken kapama hâlinde kalan süreye ilişkin prim iadesinin talep edilebileceği belirtilir.
Bu iade çoğu durumda primin tamamı değildir. Hesaplamada poliçenin başlangıç tarihi, kredi kapama tarihi, riskin devam ettiği gün sayısı, prim yapısı ve poliçedeki özel hükümler dikkate alınır. Ayrıca kredinin kapanması sigortanın kendiliğinden sona erdiği anlamına gelmeyebilir. Bu yüzden kredi kapama dekontu ya da borcu yoktur yazısıyla birlikte sigorta şirketine ayrıca sonlandırma ve prim iadesi başvurusu yapılmalıdır.
Kredi yapılandırıldığında veya borç değiştiğinde
Kredi vadesi, borç tutarı veya ödeme yapısı değiştiğinde mevcut poliçenin krediyle uyumu da değişebilir. Böyle durumlarda poliçe yeni kredi tutarına ve vadeye göre yeniden düzenlenebilir, zeyilname ile güncellenebilir veya eski poliçe sonlandırılıp yeni poliçe kurulabilir. Yapılandırma her zaman tam iptal ve tam iade sonucunu doğurmaz. Önce bankadan yeni kredi yapısının teminata etkisini, ardından sigorta şirketinden prim hesabını öğrenmek doğru sıradır.
Kredi kullanılmadığında veya krediden cayıldığında
Kredi sözleşmesi yasal cayma süresi içinde sona erdirilmişse, krediye bağlı olarak sunulan hizmetlerin de sona ermesi gündeme gelir. Ticaret Bakanlığı, bu durumda krediye bağlı sigorta sözleşmesinin de sona ereceğinin değerlendirildiğini belirtir. Yine de başvuruyu yalnızca bankaya değil sigorta şirketine de yöneltmek, poliçenin durumu ve iade hesabı için yazılı kayıt oluşturur.
İptal başvurusu için ne gerekir ve nereye yapılır?
Başvurunuzun ilk muhatabı poliçeyi düzenleyen sigorta şirketidir. Başvuru, poliçede veya şirketin internet sitesinde belirtilen kanallardan yapılır ve talebin ulaştığını gösteren kayıt mutlaka saklanmalıdır. Poliçede kredi kuruluşu dain-i mürtehin olarak yer alıyorsa bankaya da bilgi vermek yararlıdır; kredi devam ediyorsa banka, sigortasız kredi koşullarını ve kabul edeceği alternatif poliçe kriterlerini açıklamalıdır. Kredi devam ederken sunulacak yeni poliçenin kredi tutarı, kalan borç, kredi vadesi ve dain-i mürtehin şartıyla uyumlu olması gerekir.
Başvuruyu desteklemek için genellikle şu belgeler hazırlanır: poliçe numarası; sigortalının adı, soyadı ve T.C. kimlik numarası; kredi sözleşmesi veya kredi hesap bilgileri; kredi kullandırım tarihi; erken kapama varsa kredi kapama belgesi; prim tahsilatını gösteren ekstre veya dekont; iadenin yapılacağı IBAN; ve cayma veya fesih talebini açıkça belirten imzalı başvuru. Poliçe bilgisine ulaşamıyorsanız e-Devlet'teki Hayat Sigortası Poliçe ve Tazminat Bilgileri Sorgulama hizmetinden kayıtlarınızı kontrol edebilirsiniz; ilgili hizmetlere e-Devlet sosyal güvenlik ve sigorta hizmetleri üzerinden erişilir.
Başvuru metninde talebi açık yazmak önemlidir. Cayma süresindeyseniz "cayma", kredi erken kapatıldıysa "kredinin erken kapatılması nedeniyle poliçenin sonlandırılması ve kullanılmayan süre priminin iadesi" ifadelerini kullanabilirsiniz. Poliçenin sona erme tarihinin ve varsa iade tutarının tarafınıza yazılı bildirilmesini talep etmeyi de ekleyin.
Sigorta şirketi talebi reddeder veya iade hesabını açıklamazsa önce şirkete yazılı şikâyet başvurusu yapılmalıdır. Sigortacı, sigortaya ilişkin yazılı veya elektronik bilgi ve şikâyet taleplerine kural olarak 15 iş günü içinde gerekçeli cevap vermekle yükümlüdür. Sonuç alınamazsa, şartları oluştuğunda Sigorta Tahkim Komisyonu veya tüketici uyuşmazlıklarına ilişkin yetkili merciler değerlendirilebilir. Bu aşamada poliçe, banka yazışmaları, kredi kapama belgesi, prim dekontu ve şirket cevabı belgeleri önem taşır.
Prim iadesi nasıl hesaplanır?
Prim iadesi tek bir standart formülle belirlenmez. Basitleştirilmiş mantık şudur:
İade edilebilecek tutar = Kullanılmayan sigorta süresine ilişkin prim − poliçe şartlarına göre uygulanabilecek kesintiler
Bu ifade yalnızca genel çerçeveyi gösterir ve tahmini bir yaklaşımdır. Gerçek hesaplama; poliçenin tek primli mi düzenli primli mi olduğuna, teminatın ne kadar süre devam ettiğine, kredi kapama tarihine, riskin başlangıcına, ürün yapısına ve özel şartlardaki iade hükümlerine göre yapılır. Aynı kredi tutarına sahip iki kişi bile, poliçe yapısı farklıysa farklı iade sonuçlarıyla karşılaşabilir.
Bu nedenle bankanın "iade yok" ya da sigorta şirketinin "tam iade var" biçimindeki genel açıklamasıyla yetinmeyin. Hesaplama dökümünü ve dayanak alınan poliçe maddesini yazılı olarak isteyin. Döküm olmadan ne itiraz edebileceğinizi ne de hakkınızı tam olarak bilemezsiniz.
İptal mi, alternatif poliçe mi?
Karar verirken yalnızca geri alacağınız prime bakmak yanıltıcıdır. Asıl mesele, kredi devam ederken korumanın kesintisiz sürmesidir. Aşağıdaki ölçütler, iptalin mi yoksa uyumlu bir alternatif poliçeye geçişin mi daha doğru olduğunu netleştirir.
| Karar ölçütü | Kontrol edilmesi gereken |
|---|---|
| Kredi devam ediyor mu? | Borç kapanmadıysa vefat riskinin nasıl karşılanacağı |
| Poliçe ne zaman başladı? | Cayma süresinin geçip geçmediği |
| Kredi erken kapandı mı? | Kullanılmayan süre için iade hesabı |
| Yeni poliçe var mı? | Kredi tutarı, vadesi ve dain-i mürtehin uyumu |
| Sağlık durumu değişti mi? | Yeni poliçede istisna veya prim artışı ihtimali |
| Yazılı cevap alındı mı? | İptal tarihi, iade tutarı ve gerekçenin belgelenmesi |
İptalin gözden kaçan riskleri bu tabloyla birlikte değerlendirilmelidir. Poliçe sona erdiğinde karşıladığı riskler artık güvence altında olmayabilir; sigortalının vefatı hâlinde kredi borcu, miras hukuku ve kredi sözleşmesinin sonuçları çerçevesinde mirasçılara yansıyabilir. SEDDK'nın kredi bağlantılı hayat sigortası bilgilendirmesinde de cayma hâlinde, vefat durumunda borcun mirasçılar tarafından ödenmek zorunda kalabileceği açıkça belirtilir. Ayrıca iptalden sonra yeni bir hayat sigortası yaptırmak isterseniz yaş, sağlık durumu, meslek ve kredi koşulları değişmiş olabilir; yeni poliçede sağlık beyanı, bazı hastalıklar için istisna, daha yüksek prim ya da daha düşük teminat gündeme gelebilir.
Bu yüzden pratik kural nettir: kredi borcunu korumaya devam etmek istiyorsanız, yeni poliçenin kabul edildiğini ve dain-i mürtehin şartını karşıladığını doğrulamadan mevcut poliçeyi iptal etmeyin. Önce yeni teminatı kesinleştirin, sonra eskiyi sonlandırın.
Antalya'da bu kararı verirken tek bir şirketin ürününe sıkışmak yerine, krediyle uyumlu alternatifleri karşılaştırmak daha sağlıklı olur. Biz Grup Akdeniz Sigorta olarak farklı sigorta şirketlerinin seçeneklerini kapsam, istisna ve prim dengesi açısından karşılaştırır, kredi tutarı ve vadesiyle uyumlu teminat boşluğu bırakmayan bir yapı kurmanıza yardımcı oluruz; ancak nihai iptal ve iade kararı, poliçeyi düzenleyen sigorta şirketinin sözleşme ve mevzuat incelemesine bağlıdır. Hayat sigortasının genel yapısını ayrıca incelemek isterseniz Hayat Sigortası sayfamıza göz atabilirsiniz; teminat bütçenizi daha geniş planlıyorsanız Ferdi Kaza Sigortası seçeneğini de değerlendirebilirsiniz.
Sık Sorulan Sorular
Kredi hayat sigortası iptal edilince kredi de iptal olur mu?
Hayır. Sigorta poliçesinin iptali, kredi borcunu ve kredi ödeme planını kendiliğinden sona erdirmez. İki sözleşme ayrıdır.
Kredi hayat sigortası priminin tamamı geri alınabilir mi?
Her durumda değil. Cayma hakkının kullanıldığı tarih, riskin başlayıp başlamadığı ve kredi erken kapama tarihi dikkate alınır. Erken kapamada çoğunlukla kullanılmayan süreye ilişkin prim değerlendirilir.
Kredi devam ederken sigorta iptal edilebilir mi?
Cayma süresi, poliçe özel şartları ve kredi kuruluşunun kabul edeceği alternatif teminatlar kontrol edilmelidir. Uygun başka bir poliçe sunulmadan iptal, borcun sigortasız kalmasına neden olabilir.
Kredi erken kapatıldıysa sigorta otomatik olarak biter mi?
Otomatik sona erme her zaman gerçekleşmeyebilir. Kredi kapama belgesiyle sigorta şirketine sonlandırma ve kalan süre priminin iadesi için ayrıca başvurulmalıdır.
Başvuru reddedilirse ne yapılmalı?
Önce sigorta şirketinden gerekçeli yazılı cevap alınmalıdır. Ardından uyuşmazlığın niteliğine göre Sigorta Tahkim Komisyonu veya tüketici uyuşmazlıkları için yetkili başvuru mercileri değerlendirilebilir.
Doğru yolu belirlemek için önce hangi senaryoda olduğunuzu netleştirin: cayma süresi, erken kapama, yapılandırma ya da krediden cayma. Durumunuzu, kredi devam edip etmediğini ve elinizdeki poliçe bilgilerini bize ilettiğinizde, kredi tutarınıza ve vadenize uyumlu alternatifleri karşılaştırıp koruma boşluğu oluşmadan ilerlemeniz için bir yol önerisi hazırlarız.
Bilgilendirme amacıyla hazırlanmıştır. Poliçe özel şartları, kredi sözleşmesi ve güncel mevzuat birlikte değerlendirilmelidir.