Bir trafik kazası, iş kazası veya evde yaşanan ani bir düşme; sonucunda araç hasarı değil, kişinin sağlığı, çalışma gücü ve ailesinin geliri etkilenir. İşte kaza sigortası nedir sorusunun özü tam burada: bu poliçe aracı veya eşyayı değil, sigortalının kaza sonucu karşılaşabileceği vefat, sürekli sakatlık, geçici iş göremezlik ve tedavi masrafı gibi ekonomik sonuçları güvence altına alır. Kasko hasarlı aracı, trafik sigortası karşı tarafın zararını onarır; ferdi kaza sigortası ise kazadan etkilenen insanı merkeze koyar. Bu rehberde teminat yapısını, kapsam dışı halleri, trafik ve kasko ile farkını ve Antalya'daki riskler için poliçe seçim ölçütlerini tek tek açıklıyoruz.
İçindekiler
Kaza sigortası tam olarak neyi güvence altına alır?
Ferdi kaza sigortasında "kaza", sigortalının iradesi dışında gerçekleşen, ani ve harici bir olayın ölüm veya bedensel zarara yol açması olarak tanımlanır. Yani olayın beklenmedik olması, dış bir etkenden kaynaklanması ve kişide somut bir bedensel sonuç doğurması gerekir. Teminatın geçerli sayılması için hem olayın hem de ödeme koşullarının poliçede yazılı şartlara uyması şarttır.
Bu tanım, yaygın bir yanılgıyı da düzeltir: Kaza sigortası kazanın kendisini değil, kazanın kişide bıraktığı ekonomik izi karşılar. Bir trafik kazası düşünün. Araçtaki hasar kaskonun, karşı tarafa verilen zarar zorunlu trafik sigortasının konusudur. Kazaya maruz kalan kişinin vefatı veya kalıcı sakatlığı ise uygun bir ferdi kaza poliçesinin alanına girer.
Kaza sigortası kaskonun veya trafiğin alternatifi değildir. Üç ürün farklı zararları ve farklı kişileri teminat altına alır; biri diğerinin yerini tutmaz.
Kaza sigortası nasıl işler, ödeme nasıl hesaplanır?
Süreç, poliçe düzenlenirken teminat tutarlarının ve geçerlilik koşullarının belirlenmesiyle başlar. Prim; yaş, meslek, risk grubu, seçilen teminatlar, teminat limitleri ve poliçenin özel şartlarına göre değişir. Masa başı bir çalışan ile şantiyede çalışan bir kişinin aynı teminat için ödeyeceği prim aynı olmaz, çünkü risk farklıdır.
Teminat kapsamına giren bir kaza gerçekleştiğinde sigortalı veya hak sahipleri sigorta şirketine hasar bildirimi yapar. Belgeler incelenir, olayın poliçe şartlarına uygunluğu tespit edilir ve ardından poliçede kararlaştırılan tutar ya da oran üzerinden ödeme yapılır.
Burada önemli bir ayrıntı var: Ödenecek miktar her zaman gerçek zararın tamamına eşit olmayabilir. Özellikle sürekli sakatlık teminatında ödeme, poliçedeki sakatlık oran tablosuna ve teminat bedeline göre hesaplanır. Bu yüzden bir poliçeyi değerlendirirken yalnızca prime değil, teminat bedeline, ödeme oranlarına ve istisnalara bakmak gerekir.
Hangi teminatlar poliçeye girer?
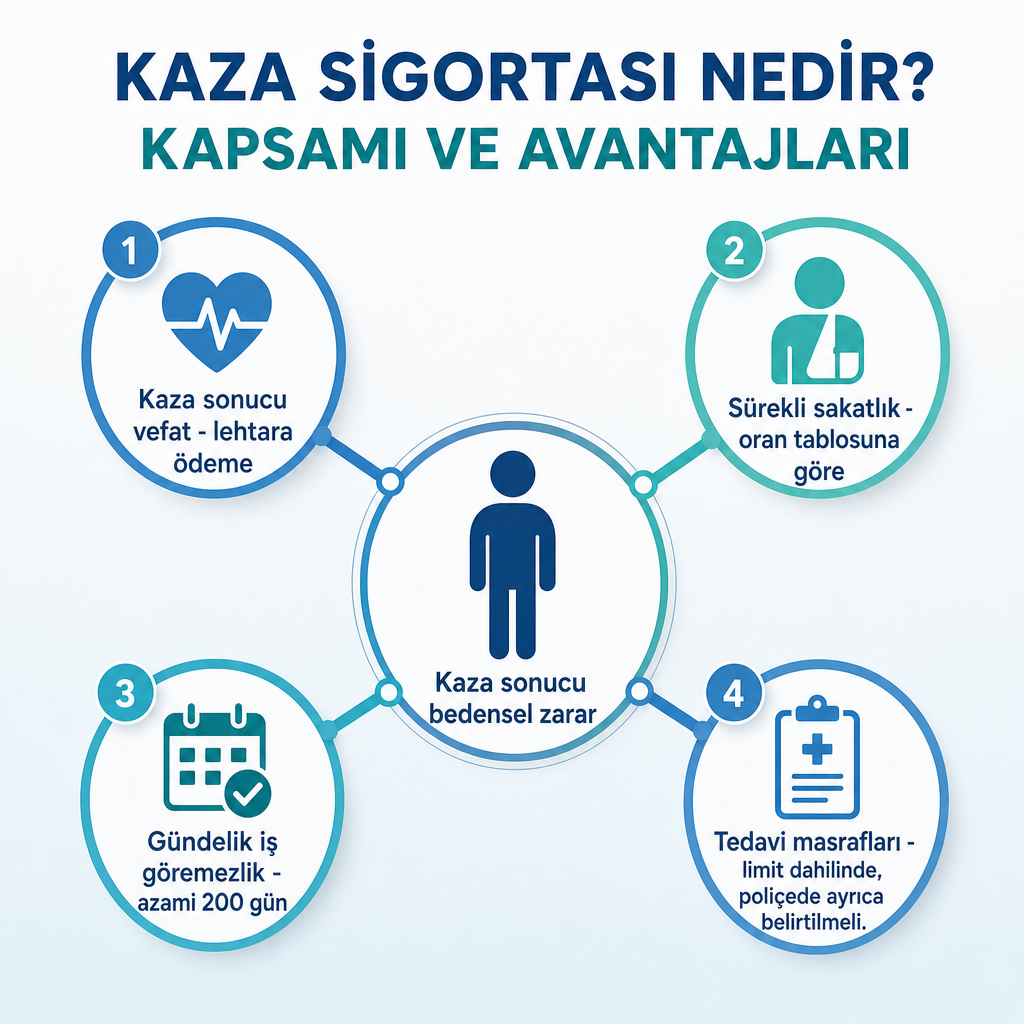
Ferdi kaza poliçelerinde ana ve ek teminatlar ürün yapısına göre değişir. Türkiye Sigorta Birliği'nin açıklamalarına göre vefat ve daimi maluliyet teminatlarına ek olarak gündelik tazminat ve tedavi masrafları da poliçeye dahil edilebilir; ancak bunların poliçede ayrıca belirtilmesi gerekir. Yani bir teminatın "olması gerektiğini" varsaymak yerine poliçede yazılı olup olmadığını doğrulamak gerekir.
| Teminat | Ne sağlar? | Dikkat edilmesi gereken |
|---|---|---|
| Kaza sonucu vefat | Kaza sonucu vefat halinde poliçedeki bedel lehtara veya kanuni hak sahiplerine ödenir | Lehtar bilgisi ve teminat tutarı güncel olmalı |
| Sürekli sakatlık | Kalıcı bedensel kayıpta belirlenen oran üzerinden tazminat ödenir | Ödeme, sakatlık oranı ve poliçedeki tabloya göre değişir |
| Gündelik iş göremezlik | Geçici çalışamama halinde günlük tutar üzerinden ödeme yapılır | Günlük tutar ve azami süre kontrol edilmeli |
| Tedavi masrafları | Kaza sonrası oluşan giderleri limit dahilinde karşılar | Otomatik olmayabilir; limit açıkça yazmalı |
| Grup ferdi kaza | İşverene çalışanları için toplu güvence sağlar | Personel listesi güncel tutulmalı |
Ferdi kaza ürünlerimizde kaza sonucu vefat, sürekli sakatlık, tedavi giderleri ve gündelik iş göremezlik başlıklarını öne çıkarıyoruz. Teminat detayları şirket ve pakete göre değiştiği için, poliçenin yurt içinde mi yoksa yurt dışında da mı geçerli olduğunu teklif aşamasında netleştiriyoruz.
Kaza sonucu vefat teminatı
Kaza kapsamındaki bir olayın hemen veya poliçede belirtilen süre içinde vefata yol açması halinde, poliçedeki sigorta bedeli lehtara; lehtar belirlenmemişse kanuni hak sahiplerine ödenir. Genel şartlarda, kaza tarihinden itibaren bir yıl içinde gerçekleşen ölüm için vefat teminatı düzenlenmiştir. Poliçenin güncel özel şartları ve varsa ek klozları da ayrıca incelenmelidir.
Sürekli sakatlık teminatı
Kaza sonucu kalıcı bedensel zarar oluşursa bu teminat devreye girer. Ödeme, teminat bedeli ile tespit edilen sakatlık oranı üzerinden hesaplanır. Çalışma kapasitesinin azaldığı veya uzun vadeli bakım ihtiyacının doğduğu durumlarda sigortalıya ve ailesine finansal destek sağlar. Daimi maluliyet ödemesi genellikle tedavinin tamamlanması ve sakatlık durumunun kesin tespit edilmesinden sonra yapılır.
Gündelik iş göremezlik teminatı
Kaza nedeniyle geçici olarak çalışamayan sigortalıya, poliçedeki günlük tutar üzerinden tazminat ödenir. Genel şartlarda gündelik tazminat, tedavinin başladığı tarihten sigortalının çalışabilecek duruma geldiği tarihe kadar ödenmek üzere düzenlenir ve bu süre 200 günle sınırlıdır. Serbest çalışanlar ve geliri doğrudan çalışmasına bağlı kişiler için değerli bir teminattır.
Tedavi masrafları teminatı
Bu teminat; kaza sonrası oluşan, poliçede kapsam altına alınmış ve limit dahilindeki masrafları karşılar. Muayene, tetkik, ameliyat gibi giderlerin kapsamı ürün şartlarına göre değişir. Kritik nokta şudur: Tedavi masrafları her ferdi kaza poliçesinde otomatik bulunmaz. Teminatın poliçede açıkça yer alması, limitinin ve geçerli süresinin bilinmesi gerekir. Genel şartlarda kaza tarihinden itibaren bir yıl içinde gerçekleşen tedavi masraflarından söz edilir.
Kaza sigortası neleri kapsamaz?
Kapsam dışı haller poliçenin genel ve özel şartlarına göre belirlenir; bu nedenle aşağıdaki liste her üründe aynı uygulanmayabilir. Kesin değerlendirme poliçe metnine göre yapılır. Yaygın olarak kapsam dışında veya sınırlı sayılan durumlar şunlardır:
- Hastalık nedeniyle ortaya çıkan rahatsızlıklar
- Kasten meydana getirilen olaylar
- Poliçe şartlarına aykırı alkollü kullanım veya davranışlar
- Beyan edilmemiş yüksek riskli meslekler
- Poliçeye dahil edilmemiş ekstrem sporlar
- Savaş ve bazı terör riskleri
- Poliçede belirtilen limitleri aşan tedavi giderleri
- Teminat bedelini veya sakatlık oranı tablosunu aşan talepler
Ferdi kaza genel şartlarında deprem, sel, yanardağ püskürmesi ve yer kayması temel kapsam dışında sayılabilir; bu riskler ancak ek sözleşmeyle teminat altına alınabilir. Dolayısıyla "kaza sigortası her kazayı karşılar" varsayımı doğru değildir. Olayın nasıl gerçekleştiği, sigortalının mesleği, faaliyet türü, istisnalar ve ek klozlar birlikte değerlendirilir.
Trafik ve kaskodan farkı nedir?
Kaza sigortası, trafik sigortası ve kasko aynı ihtiyacı karşılamaz. En net ayrım, her birinin kimi veya neyi koruduğunda ortaya çıkar.
| Sigorta türü | Temel olarak kimi veya neyi korur? | Zorunlu mu? |
|---|---|---|
| Ferdi kaza sigortası | Sigortalının kaza sonucu vefatını, sürekli sakatlığını ve poliçeye bağlı iş göremezlik veya tedavi giderlerini | Genel olarak isteğe bağlı |
| Zorunlu trafik sigortası | Aracın üçüncü kişilere verebileceği bedeni ve maddi zararları | Evet |
| Kasko sigortası | Sigortalının kendi aracındaki çarpma, çalınma, yanma ve diğer zararları | Hayır |
Antalya'da aracınızla yaptığınız bir kazayı düşünelim. Karşı tarafın aracına verdiğiniz zarar için zorunlu trafik sigortası, kendi aracınızdaki hasar için kasko, sizin kaza sonucu sürekli sakatlığınız veya vefatınız için ise ferdi kaza sigortası devreye girer. Bir poliçeye sahip olmak, diğer iki ihtiyacı ortadan kaldırmaz. Ferdi kaza teminatı, poliçe şartlarına uygun trafik kazalarında sigortalının bedensel sonuçlarına yönelik çalışır; trafik sigortası ise karşı tarafın zararına odaklanır. Araç odaklı teminatları ayrıntılı görmek için Trafik Sigortası ve Kasko Sigortası sayfalarımıza göz atabilirsiniz.
Poliçe seçerken hangi detaylar belirleyici?
Düşük primli bir poliçe çoğu zaman düşük teminat limiti veya daha dar kapsam anlamına gelir. Bu yüzden karar, en ucuz teklif üzerinden değil, teminat-fiyat dengesi üzerinden verilmelidir. Vefat ve sürekli sakatlık limitlerinin aile gelirine, borçlara ve yaşam standardına göre yeterli olup olmadığını değerlendirmek gerekir.
Gündelik tazminat ve tedavi giderlerinin dahil olduğunu mutlaka doğrulayın; bu iki teminat her poliçede otomatik bulunmaz. Teklifte şu bilgilerin açıkça yazması gerekir:
- Günlük iş göremezlik tutarı
- Azami ödeme süresi
- Tedavi masrafı limiti
- Geçerli hastane veya gider koşulları
- Bekleme süresi ve muafiyetler
Meslek ve faaliyet alanını doğru bildirmek, hasar aşamasında en çok sorun yaratan konulardan biridir. İnşaat, şantiye, tarım, denizcilik, ağır sanayi veya yoğun saha çalışması risk değerlendirmesini doğrudan etkiler; eksik ya da yanlış beyan ödemede engel olabilir. Aynı şekilde dalış, dağcılık, motosiklet kullanımı veya kayak gibi düzenli yapılan riskli aktiviteler teklif aşamasında açıkça bildirilmelidir.
Sürekli sakatlık teminatında ödeme her zaman teminat bedelinin tamamı değildir; hangi bedensel kayıp için hangi oranın uygulanacağını gösteren tabloyu okumak gerekir. Son olarak vefat teminatında lehtar bilgisini güncel tutmak önemlidir. Evlilik, boşanma veya aile yapısındaki değişikliklerde lehtar güncellemesi için sigorta şirketiyle iletişime geçilmelidir.
Kimler için anlamlı bir güvence?
Kaza sigortası herkese aynı paketle önerilmez; bazı profillerde ise açık biçimde değer taşır:
- Geliri çalışmaya devam etmeye bağlı serbest meslek sahipleri
- İnşaat, tarım, turizm, otelcilik veya saha işlerinde çalışanlar
- Motosiklet veya araç kullananlar
- Düzenli seyahat edenler
- Ailesinin gelirini tek başına veya büyük ölçüde sağlayanlar
- Çalışanlarına ek sosyal güvence sunmak isteyen işletmeler
- Kredi veya ticari sözleşme kapsamında ferdi kaza teminatı istenen kişiler
Bu listede olmak, tek bir teminat paketinin size uygun olduğu anlamına gelmez. Yaş, meslek, gelir yapısı, aile sorumlulukları ve mevcut hayat veya sağlık sigortalarınız birlikte değerlendirilmelidir. Nitekim kaza, yalnızca kaza sonucu bedensel zararı hedefler; hastalık kaynaklı riskler için Hayat Sigortası ve Sağlık Sigortası kapsamları ayrıca incelenmelidir.
Antalya'da teklif alırken paylaşmanız gereken bilgiler
Antalya'da turizm, inşaat, tarım ve açık alan çalışmalarının yaygın olması, çalışanların ve işletmelerin kaza risklerini belirgin biçimde farklılaştırır. Bir otel çalışanı, şantiye personeli, tarım işçisi ve masa başı çalışanı için aynı teminat yapısı uygun olmayabilir. Bu yüzden teklif aşamasında doğru bilgiyi baştan paylaşmak, karşılaştırmayı sağlıklı hale getirir:
- Yaş ve meslek
- Çalışma ortamı
- Düzenli yapılan spor veya riskli aktiviteler
- Seyahat edilen ülkeler
- İstenen vefat ve sürekli sakatlık limitleri
- Tedavi masrafları ve gündelik tazminat ihtiyacı
- İşletme için çalışan sayısı ve personel görevleri
Konyaaltı'ndaki ofisimizde bireysel ve grup ferdi kaza poliçelerini 16 sigorta şirketinin ürünleri arasından ihtiyaç ve bütçeye göre karşılaştırıyoruz. Şirket ve pakete göre kapsam değiştiği için kararı yalnızca en düşük prim üzerinden değil, teminat-fiyat dengesi üzerinden kuruyoruz. Çalışanları için kurumsal güvence arayan işletmeler, grup ferdi kaza ile birlikte İşyeri Sigortası seçeneklerini de değerlendirebilir.
Sıkça Sorulan Sorular
Kaza sigortası zorunlu mudur?
Ferdi kaza sigortası genel olarak isteğe bağlıdır. Ancak bazı meslek, taşıma faaliyeti, kredi veya sözleşme koşullarında belirli kaza teminatları zorunlu tutulabilir. Bazı özel faaliyet alanlarında mevzuata dayalı zorunlu ferdi kaza uygulamaları bulunabilir.
Kaza sigortası trafik kazasını karşılar mı?
Poliçe şartlarına uygun bir trafik kazası, ferdi kaza teminatı kapsamında değerlendirilebilir. Fakat ferdi kaza genellikle sigortalının bedensel zararlarına odaklanır; aracın hasarını karşılamaz. Araç hasarı için kasko, üçüncü kişilere verilen zarar için trafik sigortası incelenmelidir.
Kaza sigortası hastalıkları karşılar mı?
Genellikle hayır. Ferdi kaza, ani ve harici bir olaydan kaynaklanan bedensel zararları hedefler. Hastalık kaynaklı tedavi veya iş göremezlik için sağlık, hayat ya da ilgili başka bir sigorta ürününün kapsamı değerlendirilmelidir.
Kaza sigortası ile hayat sigortası aynı mıdır?
Hayır. Kaza sigortası temel olarak kaza sonucu oluşan vefat ve bedensel zararları güvence altına alır. Hayat sigortasının kapsamı ise poliçeye göre hastalık kaynaklı vefat ve farklı ek teminatları da içerebilir.
Kaza sigortasında en önemli kontrol noktası nedir?
En önemli nokta, poliçenin adına değil içeriğine bakmaktır: teminat bedelleri, istisnalar, meslek bilgisi, sürekli sakatlık oran tablosu, tedavi limitleri ve iş göremezlik şartları. En ucuz teklif, ihtiyacı en iyi karşılayan teklif olmayabilir.