Kasko sigortası, aracınızın kendisini çarpma, çarpışma, yanma, çalınma gibi risklere karşı koruyan, isteğe bağlı bir mal sigortasıdır. Zorunlu Trafik Sigortası üçüncü kişilere verdiğiniz zararları karşılarken kasko, kaza anında sizin aracınızın uğradığı maddi hasarı üstlenir. Türkiye'de düzenlenen tüm kasko poliçeleri, SEDDK'nın yayımladığı Kara Araçları Kasko Sigortası Genel Şartları'na dayanmak zorundadır.
Antalya'daki yoğun trafik, turizm sezonundaki araç kullanımı ve ikinci el değeri yüksek araç parkı düşünüldüğünde, kaskonun ne olduğunu ve neyi kapsadığını doğru anlamak, sonradan yaşanacak hasar sürprizlerini önemli ölçüde azaltıyor. Bu rehberde kasko sigortasının nasıl çalıştığını, türlerini, neyi karşılayıp neyi karşılamadığını ve poliçe seçerken gerçekten ağırlık vermeniz gereken kriterleri anlatıyoruz.
İçindekiler
- Kasko sigortası nasıl çalışır?
- Kasko türleri: dar, standart, genişletilmiş ve tam kasko
- Kasko neyi kapsar, neyi kapsamaz?
- Antalya'da kasko neden önemli?
- Poliçe seçerken nelere dikkat etmeli?
- Sık Sorulan Sorular
Kasko sigortası nasıl çalışır?
Kaskonun mantığı, poliçede tanımlanan risklerden birinin gerçekleşmesi durumunda aracınızda oluşan maddi zararın karşılanmasıdır. Genel Şartlar'a göre teminat, poliçede belirtilen kara aracının poliçe süresi içinde belirtilen riskler nedeniyle uğradığı zararları kapsar; teminatın türüne göre aracın sabit parçaları ve aksesuarları da kapsama girebilir.
Süreç iki temel kavram üzerinden yürür. Birincisi sigorta bedeli, yani sigorta şirketi ile sigortalının üzerinde anlaştığı ve tazminatın üst sınırını belirleyen tutardır. İkincisi kasko değeri, yani aracın piyasadaki güncel değeridir. Sigorta şirketleri bu değeri belirlerken Türkiye Sigorta Birliği'nin yayımladığı kasko değer listelerini referans alır; listede araç modelleri ve yaşlarına göre değerler yer alır. Hasar anında ödenecek tazminat, işte bu değer ve poliçedeki bedel çerçevesinde hesaplanır.
Bir örnekle somutlaştıralım: aracınız park halindeyken bir başkasının çarpması sonucu hasar gördüğünde ya da çalındığında, kasko poliçeniz devreye girer ve zararı poliçe limitleri içinde karşılar. Poliçeye bağlı olarak çekici, yol yardımı, çilingir, lastik değişimi, ikame araç ve tıbbi nakil gibi asistans hizmetleri de bu koruma paketinin parçası olabilir. Kasko poliçeleri yalnızca binek otomobiller için değil; hafif ve ağır ticari araçlar ile motosikletler için de düzenlenebilir.
Kasko türleri: dar, standart, genişletilmiş ve tam kasko
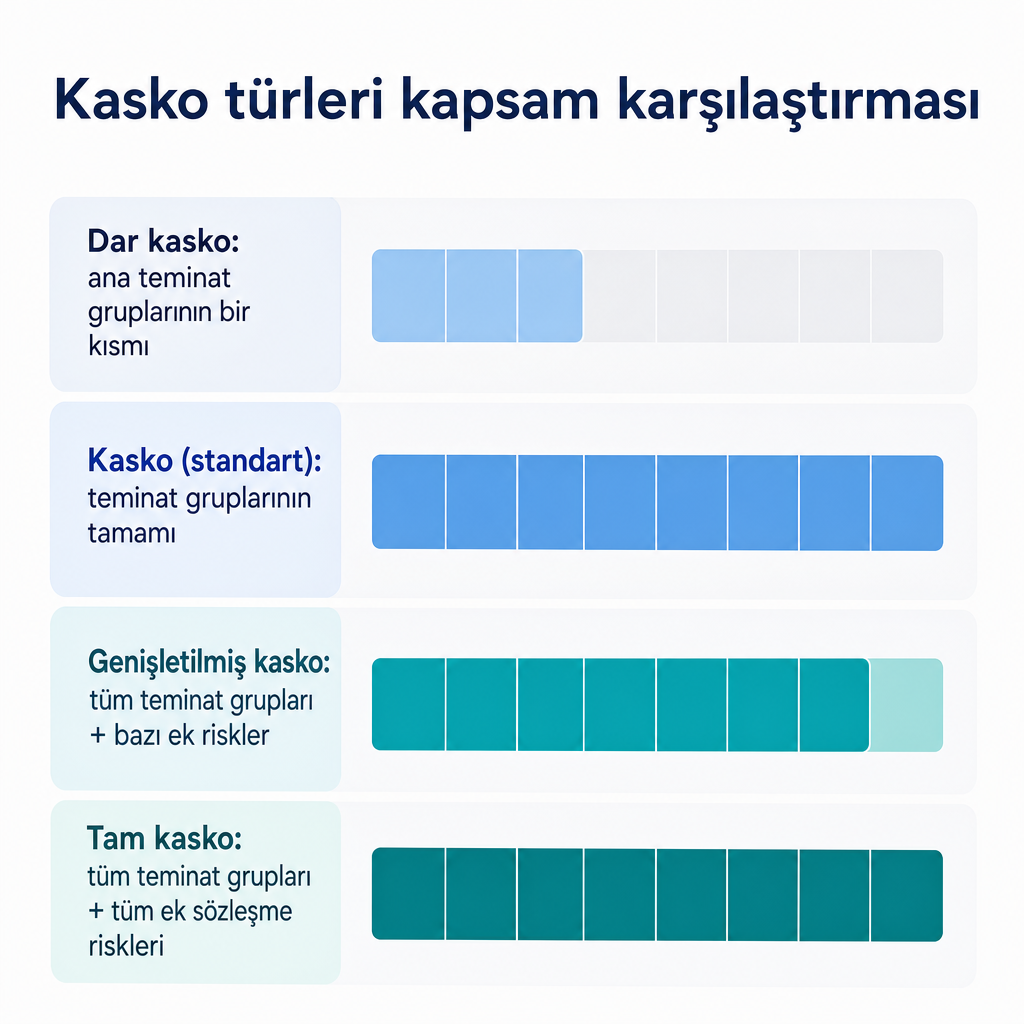
Genel Şartlar, kasko ürünlerini içerdikleri teminat gruplarına göre dört ana kategoriye ayırır. Aralarındaki fark, aracınızın hangi risklere karşı korunacağını doğrudan belirler.
| Tür | Kapsam mantığı |
|---|---|
| Dar kasko | Çarpma, yanma, çalınma gibi ana teminat gruplarından yalnızca bir kısmını içerir |
| Kasko (standart) | Genel Şartlar'da tanımlı teminat gruplarının tamamını içerir |
| Genişletilmiş kasko | Tüm teminat grupları ile ek sözleşmelerle eklenen bazı ek riskleri kapsar |
| Tam kasko | Tüm teminat grupları ile tüm ek sözleşme risklerini kapsar |
Halk arasında sık kullanılan "full kasko" ifadesi Genel Şartlar'daki resmi bir kategori değildir; genellikle geniş kapsamlı bir tam veya genişletilmiş kasko ürününü kastetmek için kullanılır. Bu nedenle bir poliçenin gerçekte hangi teminat gruplarını içerdiğine, adına değil kapsamına bakmak gerekir.
Genişletilmiş ve tam kasko ürünlerinde, ek sözleşmelerle deprem, sel, terör gibi risklerin poliçeye dahil edilebildiğini görüyoruz. Pratikte bir genişletilmiş kasko poliçesi; çarpma-çarpılma, yanma, hırsızlık, halk hareketleri, terör, sel ve su baskını, ferdi kaza, hukuksal koruma gibi teminatları tek bir sözleşmede bir araya getirebilir. Yani "kasko" tek bir üründen ibaret değildir; ihtiyacınıza göre daraltılabilen ya da genişletilebilen bir yapıdır.
Kasko neyi kapsar, neyi kapsamaz?
Kapsamı doğru anlamanın en pratik yolu, iki listeyi yan yana koymaktır: poliçenin devreye girdiği durumlar ve devreye girmediği durumlar.
Kasko genellikle çarpma ve çarpışma, yanma, hırsızlık, üçüncü kişilerin kötü niyetli hareketleri gibi ani ve dıştan gelen olayların yol açtığı maddi zararları karşılar. Genişletilmiş ürünlerde bu koruma; halk hareketleri, terör, sel ve su baskını gibi risklerle, ferdi kaza ve hukuksal koruma teminatlarıyla tamamlanabilir. Ayrıca poliçeye eklenebilen üçüncü şahıslara karşı mali sorumluluk teminatı sayesinde, Zorunlu Trafik Sigortası limitlerinin üzerinde kalan zararlar için de belirli bir güvence sağlanabilir.
Buna karşılık kaskonun karşılamadığı haller, çoğu araç sahibinin gözden kaçırdığı kısımdır. Genel Şartlar ve kendi içeriğimizde açıkça belirttiğimiz üzere, aşağıdaki durumlar standart poliçelerde teminat dışında kalır:
- Yağsızlık, susuzluk, donma, bozukluk, eskime, çürüme, paslanma veya bakımsızlık nedeniyle oluşan zararlar
- Sigorta kapsamındaki bir olaydan doğmadıkça aracın mekanik, elektrik ve elektronik donanımındaki arıza ve kırılmalar
- Normal kullanımdan kaynaklanan aşınma ve yıpranma
Ayrıca sigorta ettirenin kastı, ağır kusuru, yarış veya yarış denemesi gibi yüksek riskli kullanımlar ile alkol ya da uyuşturucu etkisi altında sürüş için Genel Şartlar özel hükümler öngörür ve bu haller çoğunlukla kapsam dışında bırakılır.
Buradan çıkan en yaygın yanılgı şudur: "Kasko var, serviste ne çıkarsa öder." Oysa kasko bir bakım veya arıza garantisi değildir. Motorun yağsız kalması ya da zamanla yıpranan bir parçanın değişimi kasko konusu değildir; kasko, dıştan gelen ani bir olayın neden olduğu hasarları hedefler.
Antalya'da kasko neden önemli?
Kasko isteğe bağlı bir sigorta olduğu için "bana gerek var mı?" sorusu yerinde bir sorudur. Cevabı, aracınızın değerine ve kullanım koşullarınıza bağlıdır. Değeri yüksek ya da onarım maliyeti pahalı bir araçta tek bir ciddi kaza, ödeyeceğiniz yıllık primin çok üzerinde bir maliyet yaratabilir. Kasko, bu belirsiz ama yüksek riski öngörülebilir bir prime dönüştürerek bütçenizi korur.
Bölgesel koşullar bu tabloyu keskinleştirir. Antalya'da şehir içi trafik yoğunluğu, turizm sezonunda artan araç hareketliliği ve otopark risklerinin yanı sıra ani ve şiddetli yağışlarla gelen su baskını ihtimali, aracın maruz kaldığı risk profilini genişletir. Turizm, transfer ve ticaret için araç kullanan işletmelerde ise araç bir üretim aracıdır; bir aracın devre dışı kalması yalnızca onarım masrafı değil, iş kaybı da demektir. İşte bu noktada ikame araç ve geniş asistans gibi ek hizmetler, ticari kullanıcılar için primden daha belirleyici olabilir.
Kısacası kasko kararı, aracın değeri ile onu kaybetme veya uzun süre kullanamama riskinin birlikte değerlendirilmesidir. Araç ne kadar değerli ve iş açısından ne kadar kritikse, kaskonun sağladığı koruma da o kadar anlam kazanır.
Poliçe seçerken nelere dikkat etmeli?
Doğru kaskoyu seçmek, en düşük primi bulmaktan çok, hangi teminat ve hizmet setinin sizin risklerinize uyduğunu belirlemektir. Aşağıdaki kriterler, iki poliçeyi karşılaştırırken gerçekten fark yaratan başlıklardır:
- Aracın yaşı ve kasko değeri: Değer, hem tazminat üst sınırını hem de teminat türü tercihinizi etkiler. Yeni ve değerli bir araçta geniş kapsam, yaşlı bir araçta ise daha dar bir yapı mantıklı olabilir.
- Kullanım amacı: Şehir içi kısa mesafeler, sık uzun yol veya ticari kullanım (transfer, kargo, servis) farklı risk profilleri yaratır ve farklı teminatları öne çıkarır.
- Teminat türü: Dar, standart, genişletilmiş ya da tam kasko arasındaki fark, karşılaşabileceğiniz risklerle örtüşmelidir. Sel riski yüksek bir bölgede sel-su baskını teminatı önem kazanır.
- Ek hizmetler: İkame araç, çekici, yol yardımı ve tıbbi nakil gibi asistans hizmetleri, hasar anında yaşayacağınız pratik farkı belirler.
- Muafiyet ve sigorta bedeli tercihleri: Bunlar hem primi hem de hasar anında cebinizden çıkacak tutarı etkiler.
- Hukuki çerçevenin güncelliği: Kasko Genel Şartları zaman içinde revize edilebildiğinden, poliçenizin dayandığı hükümlerin güncel metinle uyumlu olduğundan emin olmak önemlidir.
Bu kriterlerin çokluğu, tek bir şirketin tek bir teklifine bakarak karar vermeyi zorlaştırır. Biz Grup Akdeniz Sigorta olarak 16 sigorta şirketiyle çalışan bir acente olduğumuz için; aracınızın türü, yaşı, kullanım şekli ve bütçenize göre dar, genişletilmiş ve tam kasko kombinasyonlarını farklı şirketler üzerinden karşılaştırıp sadece primi değil kapsamı da masaya yatırabiliyoruz. Araç odaklı çözümlerimiz arasında yer alan KASKONOMIQ ürün sayfamızı inceleyebilir, kasko ürünlerimizin genel çerçevesi için Kasko Sigortası sayfamıza göz atabilirsiniz.
Kasko ile Zorunlu Trafik Sigortası arasındaki farkı ayrıntısıyla anlamak isterseniz, Trafik Sigortası sayfamızdan yararlanabilirsiniz. Sıralama vermek ya da bir ürünü diğerine önermek yerine, sizin risk profilinize göre hangi teminat setinin uygun olduğunu birlikte netleştirmeyi tercih ediyoruz.
Sık Sorulan Sorular
Kasko sigortası zorunlu mu?
Hayır. Kasko isteğe bağlı bir mal sigortasıdır. Zorunlu olan, üçüncü kişilere verilen zararları karşılayan Trafik Sigortası'dır. Kasko ise aracınızın kendi hasarlarını korur.
Kasko ile trafik sigortası arasındaki fark nedir?
Trafik Sigortası, kazada karşı tarafa verdiğiniz zararları karşılar. Kasko ise kaza anında sizin aracınızı koruma altına alır; çalınma, yanma ve pek çok riski de kapsayabilir.
Kasko her arızayı karşılar mı?
Hayır. Yağsızlık, bakımsızlık, eskime ve normal kullanımdan doğan mekanik veya elektronik arızalar kapsam dışıdır. Kasko, dıştan gelen ani bir olayın yol açtığı hasarları karşılar.
Kasko değeri nasıl belirlenir?
Sigorta şirketleri, aracın marka, model ve yaşına göre Türkiye Sigorta Birliği'nin yayımladığı kasko değer listelerini referans alır. Bu değer, tazminatın üst sınırının belirlenmesinde esas alınır.
Ticari araçlar için kasko yaptırılabilir mi?
Evet. Kasko poliçeleri binek otomobillerin yanı sıra hafif ve ağır ticari araçlar ile motosikletler için de düzenlenebilir.