Birikimli hayat sigortası, size hayat teminatı sunarken belirli bir süre boyunca ödediğiniz primlerin bir bölümünü birikime yönlendiren uzun vadeli bir sigorta ürünüdür. Poliçe süresi boyunca hayattaysanız sözleşme şartlarına göre vade sonu ödemesi veya birikim talep edebilir; vefat ya da poliçede tanımlı başka bir risk gerçekleşirse lehtara ayrıca tazminat ödenebilir. Yani tek bir sözleşmede hem aile koruması hem de uzun vadeli birikim hedefi birlikte yürür. Ancak ödediğiniz primin tamamı birikime gitmez; risk primi, masraf payı ve yasal kesintiler düşüldükten sonra kalan tutar birikime ayrılır. Grup Akdeniz Sigorta olarak 16 sigorta şirketinin hayat ürünlerini karşılaştırdığımız için, bu yazıda ürünün gerçekten nasıl işlediğini, hangi tuzaklara dikkat edilmesi gerektiğini ve kararı neye göre vermeniz gerektiğini net biçimde açıklıyoruz.
Table of contents
Birikimli hayat sigortası ne anlama gelir?
Klasik hayat sigortasının amacı tektir: vefat veya poliçede yer alan diğer riskler karşısında sigortalıyı ve yakınlarını finansal olarak korumak. Birikimli üründe bu korumaya uzun vadeli bir birikim hedefi eklenir. Bu yüzden ürünü ikiye bölünmüş bir sözleşme gibi düşünmek doğru olur: bir yanda hayat teminatı, diğer yanda vade sonunda talep edebileceğiniz birikim.
Farkı somutlaştırmak için şu ayrımı aklınızda tutun. Yalnızca risk koruması isteyen biri için birikimsiz hayat sigortası daha düşük maliyetli olabilir. Birikimli ürünü seçtiğinizde aynı prim içinde bir de birikim bileşeni finanse edersiniz; bu da priminizi yükseltir. Dolayısıyla "birikimli" kelimesi tek başına avantaj değildir, yalnızca ürünün iki amacı birlikte taşıdığını gösterir. Hayat sigortasının genel çerçevesini ve türlerini hayat sigortası ürünlerimiz sayfasından inceleyebilirsiniz.
SEDDK'nın birikimli hayat sigortalarına ilişkin düzenlemesinde de ürünlerin birikim ve yatırım unsurunun yanında vefat ve maluliyet gibi riskler için teminat sağlayabildiği, risk primlerinin toplam prim içinden kesilebildiği belirtilir. Aynı düzenleme, erken ayrılma halinde birikimin tamamının alınamayabileceği konusunda sigortalının bilgilendirilmesini öngörür.
Primin ne kadarı birikime ayrılır?
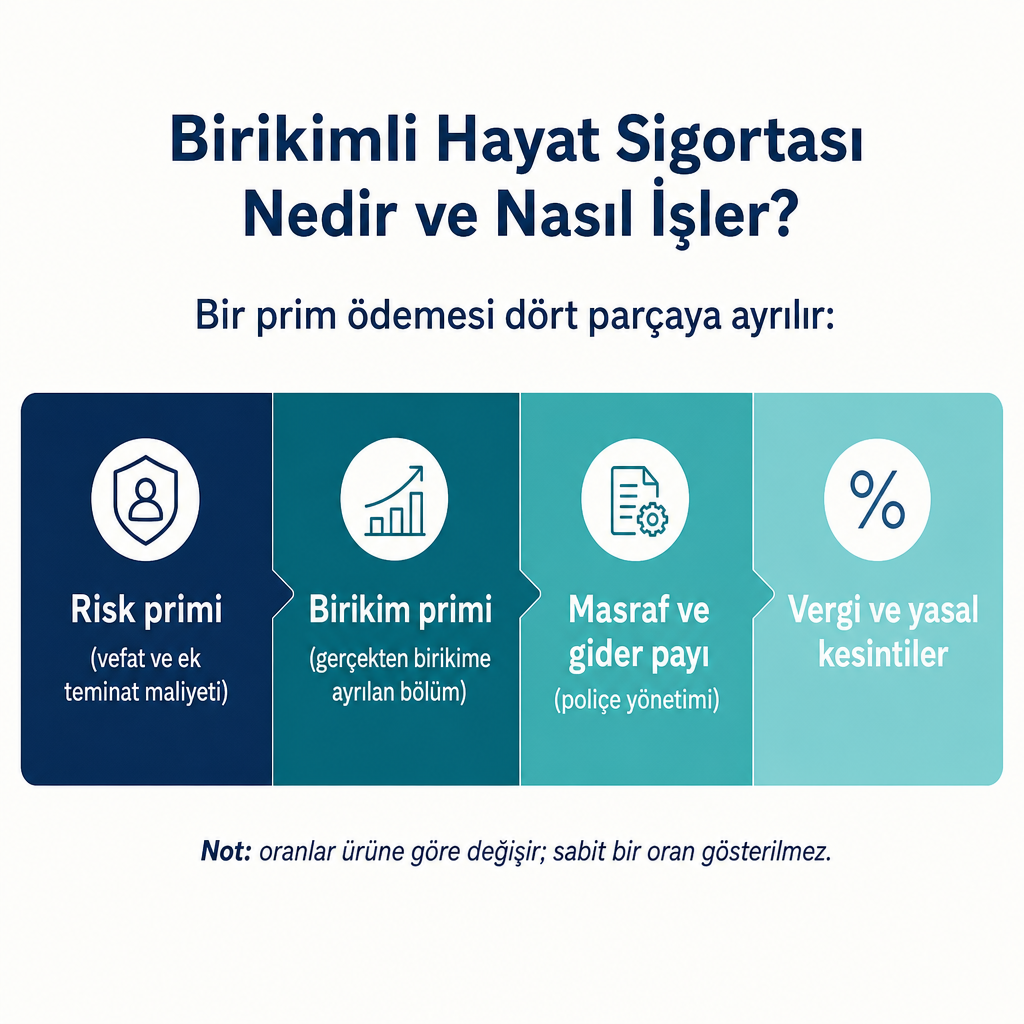
En sık yapılan hata, ödenen primin tamamının birikime gittiğini sanmaktır. Oysa prim birkaç kaleme bölünür ve birikime yalnızca bir bölümü ayrılır.
- Risk primi: Vefat, maluliyet veya seçtiğiniz ek teminatların maliyetidir. Yaş ve sağlık durumuyla değişir.
- Birikim primi: Poliçede belirlenen koşullara göre gerçekten birikime ayrılan tutardır.
- Masraf ve gider payları: Poliçenin düzenlenmesi ve yönetimi için kesilebilir; özellikle ilk yıllarda daha belirgindir.
- Vergi ve benzeri yasal kesintiler: Ürünün yapısına ve yürürlükteki mevzuata göre uygulanabilir.
Bu ayrım, poliçedeki kavramların neden aynı anlama gelmediğini açıklar. SEDDK teknik karşılık düzenlemelerine göre birikim priminin alındığı hayat sigortalarında matematik karşılıklar sözleşme bazında hesaplanır ve primin birikime ayrılan bölümü dikkate alınır. Bu nedenle poliçedeki "toplam prim", "birikim primi", "matematik karşılık" ve "iştira değeri" dört farklı kavramdır. Teklifi değerlendirirken toplam prim ile birikim primi arasındaki farkı mutlaka sorun; aradaki açıklık, paranızın ne kadarının korumaya, ne kadarının birikime gittiğini gösterir.
Poliçe süresince ve sonunda ne olur?
Birikimli hayat sigortasında sigorta ettiren, poliçede belirlenen süre boyunca düzenli ya da tek seferlik prim öder. Sigorta şirketi primin ilgili kısmını birikime ayırır ve hayat teminatını sürdürür. Sonuç, hangi durumun gerçekleştiğine göre değişir.
| Durum | Genel olarak ne olur? |
|---|---|
| Süre boyunca hayattaysanız | Sözleşme koşulları sağlandığında birikim veya vade sonu ödemesi yapılabilir. |
| Vefat gerçekleşirse | Poliçedeki vefat teminatı lehtara veya hak sahibine ödenebilir. |
| Ek risk gerçekleşirse | Maluliyet veya kritik hastalık gibi ek teminat varsa şartlar çerçevesinde ödeme gündeme gelir. |
| Prim ödemesi aksarsa | Poliçenin yürürlüğü, ücretsiz sigorta veya tenzil şartları etkilenebilir. |
| Poliçe erken sonlandırılırsa | İştira değeri uygulanır; bu tutar ödenen toplam primden düşük olabilir. |
Vade sonunda alacağınız tutarı sabit bir "net kazanç" gibi görmek doğru değildir. Ödeme tutarını ödediğiniz primin miktarı ve sıklığı, poliçenin toplam süresi, birikime ayrılan prim oranı, yönetim ve risk masrafları, ürünün teknik faiz veya yatırım performansı ve ek teminatların varlığı birlikte etkiler. Bu yüzden teklifte görünen vade sonu rakamının garantili mi yoksa projeksiyon mu olduğunu mutlaka sorun. "Tahmini birikim", "öngörülen getiri" veya "fon performansına bağlı tutar" ifadeleri kesin bir ödeme taahhüdü anlamına gelmeyebilir.
Erken ayrılma neden en kritik konu?
Birikimli hayat sigortası uzun vadeli planlama için tasarlanır; asıl risk de buradadır. Poliçeyi erken sonlandırdığınızda ödediğiniz toplam primin tamamını geri alamayabilirsiniz. İlk yıllardaki masraf ve risk kesintileri nedeniyle iştira değeri düşük kalabilir, hayat teminatı sona erebilir ve prim ödemesine ara vermek poliçenin tenzil edilmesine veya teminatların azalmasına yol açabilir.
SEDDK'nın ilgili genelgesinde, belirli süre dolmadan ayrılan sigortalının birikimini alamayabileceğinin ve prim ödemesine ara verme şartlarının açıkça anlatılması gerektiği belirtilir. Bu nedenle karar vermeden önce poliçedeki iştira süresi, iştira değeri, tenzil şartları ve prim ödeme zorunluluğunu inceleyin.
İki kavramı net ayırmak gerekir. İştira, poliçeyi vadesinden önce sona erdirerek sözleşmedeki nakit değeri talep etmektir. Tenzil ise prim ödemeleri durduğunda poliçenin azaltılmış teminatla devam etmesidir. Uygulama ürüne göre değişir. Bu yüzden teklif aşamasında yalnızca vade sonu tutarını değil, poliçenin birinci, üçüncü ve beşinci yılda sonlandırılması halinde alabileceğiniz tutarı da yazılı olarak isteyin. Özellikle ilk yıl iştira değerinin ödediğiniz primle karşılaştırılması, ürünün likidite riskini en açık gösteren veridir.
Birikimli hayat sigortası ile BES aynı mı?
Hayır. İkisi de uzun vadeli birikim özelliği taşıyabilir, ama aynı ürün değildir. Karıştırmak, yanlış beklentiyle sözleşme imzalamanın en sık nedenidir.
| Kriter | Birikimli hayat sigortası | BES |
|---|---|---|
| Ana yapı | Hayat sigortası ve birikim birleşimi | Bireysel emeklilik sözleşmesi |
| Risk teminatı | Vefat ve seçilmiş ek teminatlar yer alabilir | Emeklilik birikimi esastır; teminat ürüne göre değişir |
| Erken ayrılma | İştira değeri ve poliçe şartları uygulanır | Devlet katkısı hak edişi ve çıkış kuralları geçerlidir |
| Birikim yapısı | Risk primi ve masraf kesintileri dikkate alınır | Katkı payı, fon seçimi ve BES mevzuatı belirler |
| Uygun amaç | Aile koruması ile birikimi birlikte değerlendirmek | Emekliliğe yönelik düzenli tasarruf |
Hiçbir ürün her durumda diğerinden üstün değildir. Önceliğiniz aileye vefat teminatı sağlamaksa hayat sigortası; emeklilik için sistematik yatırım yapmaksa bireysel emeklilik daha uygun bir çerçeve sunar. Kararı ürünün adına değil, teminat ve maliyet yapısına göre verin. Emeklilik tarafının mantığını ve devlet katkısını merak ediyorsanız bireysel emeklilik danışmanlığı rehberimiz karşılaştırmanızı kolaylaştırır.
Vergi avantajı gerçekten uygulanır mı?
Birikimli hayat sigortası primleri, belirli şartlarla gelir vergisi matrahının tespitinde dikkate alınabilir. Gelir İdaresi Başkanlığı'nın güncel bilgilendirmesine göre kişinin kendisi, eşi ve küçük çocukları için birikim priminin alındığı hayat sigortalarına ödenen primlerin %50'si indirime konu olabilir. Toplam indirim, beyan edilen gelirin %15'i ve asgari ücretin yıllık tutarıyla sınırlıdır. İndirimden yararlanmak için beyan edilen gelir, ödeme dönemi ve belge şartları gibi koşulların da sağlanması gerekir.
Bu avantaj herkese otomatik uygulanmaz. Yalnızca vergi ödeyen ve gerekli şartları karşılayan kişiler açısından anlamlıdır, ödenen primin tamamının geri alınması anlamına gelmez ve güncel mevzuatla kişinin gelir durumuna göre değerlendirilmelidir. Dolayısıyla vergi avantajını poliçe seçiminin tek gerekçesi yapmayın. Teminatın yeterliliği, erken çıkış değeri ve toplam maliyet bu avantajdan önce incelenmelidir.
Teklifleri karşılaştırırken neye bakmalı?
Yalnızca aylık prime veya vade sonu tahminine bakarak karar vermek, birikimli üründe en masraflı hatadır. Aşağıdaki başlıkları yazılı olarak isteyip karşılaştırmak, prim tutarına bakmaktan çok daha sağlıklı sonuç verir.
- Hayat teminatı yeterli mi: Vefat halinde ödenecek tutar, ailenin gelir kaybını ve borçlarını karşılamalı. Konut kredisi, ihtiyaç kredisi, çocukların eğitim gideri ve düzenli yaşam masrafları hesaba katılabilir.
- Birikime ne kadar ayrılıyor: Toplam prim ile birikim primi arasındaki fark teklif üzerinde açıkça görünmeli; risk primi ve masraf kesintileri saklı kalmamalı.
- Vade sonu garanti mi: Garanti edilen tutarı, varsayıma dayalı tutardan ayırın. Fon veya teknik getiri varsayımı içeren rakamları kesin sonuç saymayın.
- Erken çıkışta ne alınır: Farklı yıllardaki iştira değerlerini isteyin; ilk yıllardaki tutar likidite riskini gösterir.
- Prim ödenmezse ne olur: Prim süresi, gecikme toleransı, tenzil, poliçenin kendiliğinden sona ermesi ve yeniden yürürlüğe alma şartlarını öğrenin.
- Ek teminatlar gerçekten gerekli mi: Maluliyet veya kritik hastalık gibi teminatlar korumayı artırır ama maliyeti yükseltir; ihtiyaç dışı teminattan kaçının.
- Lehtar ve sağlık beyanı doğru mu: Vefat teminatının kime ödeneceği açıkça yazılmalı; sağlık geçmişinin veya riskli faaliyetlerin eksik bildirilmesi hasar anında talebin reddine yol açabilir.
Son madde özellikle önemlidir: genel şartlar gereği yanlış veya eksik sağlık beyanı tazminat talebinin reddine neden olabilir. Poliçe öncesi bütün beyanların eksiksiz olması, en çok birikimli ürünlerde değer kazanır çünkü uzun bir sözleşme süresi boyunca bu riski taşırsınız. Hayat ve ek risk ürünlerini birlikte değerlendirmek isterseniz ferdi kaza sigortasının kapsamı ile birikimli poliçenizin teminatlarının çakışıp çakışmadığını kontrol etmek faydalı olur.
Antalya'da birikimli hayat sigortasında dikkat noktaları
Antalya'da konut kredisi kullanan aileler, turizm ve hizmet sektöründe çalışanlar, mevsimsel gelir elde eden işletme sahipleri ve gelirinin tek kişiye bağlı olduğu haneler hayat sigortası ihtiyacını ayrıca değerlendirmelidir. Mevsimsel gelirin belirgin olduğu bir ekonomide, uzun vadeli bir prim taahhüdünü ödeme planıyla uyumlu kurmak ürünün başarısını doğrudan belirler.
Pratikte şu noktalar öne çıkar: mevsimsel gelire uygun prim ödeme planı seçmek, kredi borcu ile aile korumasını birbirinden ayırmak, bankanın sunduğu poliçeyi alternatif tekliflerle karşılaştırmak, teminat tutarını yalnızca kredi borcuna göre değil ailenin toplam finansal ihtiyacına göre belirlemek ve uzun vadeli prim taahhüdünü sürdürebilecek bütçeyi önceden hesaplamak. Konyaaltı merkezli bir danışmanlık olarak hayat sigortası tekliflerini ihtiyaca göre karşılaştırıyor, kredi bağlantılı poliçelerin yanında bireysel aile korumasına yönelik planları da değerlendiriyoruz. Birikimli ürünlerde teklif alırken poliçenin hangi sigorta şirketinden düzenleneceğini, birikim koşullarını ve erken ayrılma tablosunu ayrıca isteyin.
Kararı netleştirmek için dört soruyu yanıtlayın: Vefat halinde ödenecek teminat ailenizin ihtiyacını karşılıyor mu? Ödediğiniz primin ne kadarı birikime ayrılıyor? Erken çıkarsanız hangi tutarı alırsınız? Vade sonu ödemesinin ne kadarı garanti, ne kadarı tahmindir? Bu yanıtları birkaç farklı sigorta şirketinin teklifiyle yan yana koyduğunuzda, ürünün size uygun olup olmadığını prim tutarına bakmadan görebilirsiniz.
Sıkça Sorulan Sorular
Birikimli hayat sigortası zorunlu mu?
Hayır, genel olarak isteğe bağlı bir üründür. Ancak kredi sözleşmesi kapsamında hayat sigortası talep edilebilir. Bankanın sunduğu poliçe yerine, kredi şartlarını karşılayan başka bir şirketin poliçesi de kabul edilebilir; bu, kredi sözleşmenize göre kontrol edilmelidir.
Birikimli hayat sigortasında devlet katkısı var mı?
Bireysel emeklilikteki devlet katkısı sistemi ile birikimli hayat sigortasındaki birikim yapısı aynı değildir. Birikimli hayat sigortası için "BES devlet katkısı" otomatik uygulanıyor gibi bir değerlendirme yapmayın.
Prim ödemeye ara verilebilir mi?
Ürüne göre değişir. Ara vermek poliçenin tenzil edilmesine, teminatın azalmasına veya sözleşmenin sona ermesine yol açabilir. Bu nedenle poliçedeki ücretsiz sigorta ve tenzil şartlarını önceden inceleyin.
Poliçeden erken çıkınca tüm primler geri alınır mı?
Genellikle hayır. Erken çıkışta iştira değeri uygulanır ve bu tutar ödenen toplam primden düşük olabilir. Özellikle ilk yılların değerlerini imza öncesinde yazılı olarak isteyin.
Birikimli hayat sigortası yatırım ürünü müdür?
Temelde bir sigorta ürünüdür. Birikim veya vade sonu ödeme özelliği taşısa da hayat ve ek risk teminatları, prim kesintileri ve poliçe şartları birlikte değerlendirilmelidir.